이 시리즈에서 미뤄둔 이야기를 할 차례입니다. 1편부터 4편까지, 날짜를 확인할 때마다 같은 문장이 반복해서 나왔습니다.
코스닥이 6.97% 폭등한 8월 10일, 개인은 6,729억원을 팔았다. 코스피가 5.80% 무너진 8월 19일, 개인은 5조 6,403억원을 샀다.
여기까지만 보면 결론은 뻔합니다. “개미는 또 반대편에 섰다.” 그런데 숫자를 더 열어보니, 제가 쓰려던 결론이 틀렸습니다.
먼저, 개인은 추격하지 않았습니다
통념은 이렇습니다. 개인은 이미 오른 것을 뉴스로 보고 뒤늦게 산다. 고점에 사서 저점에 판다.
2026년 8월의 개인은 정확히 반대로 움직였습니다.
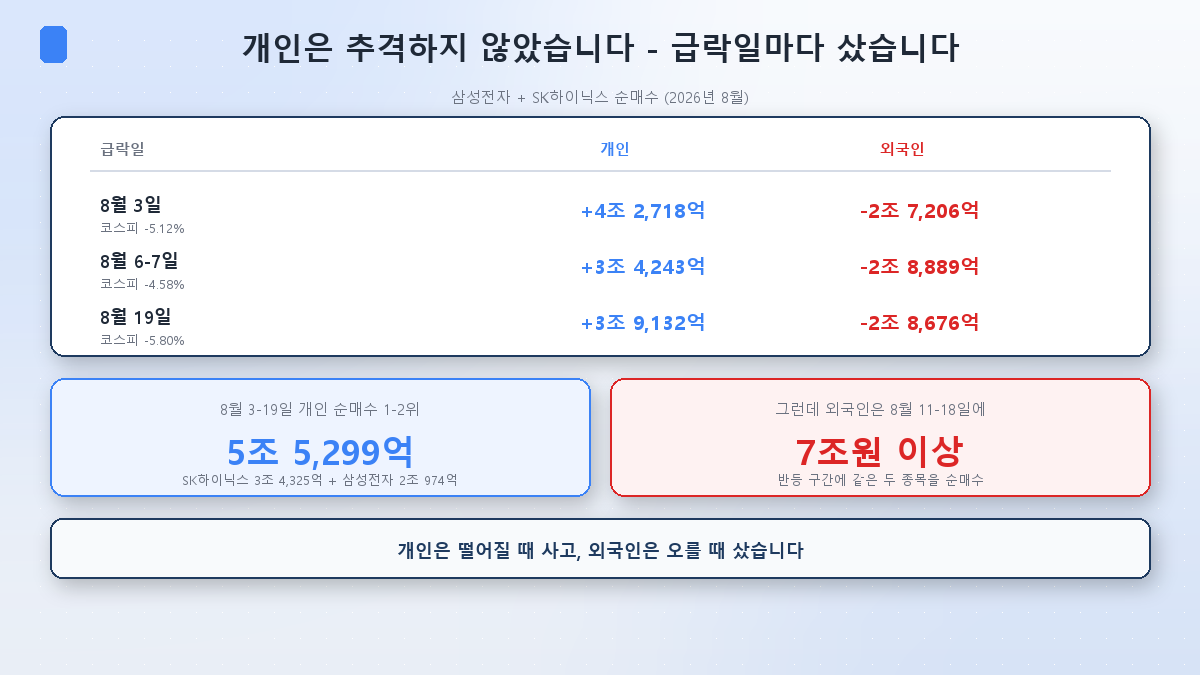
| 급락일 | 개인 (삼성전자+SK하이닉스) | 외국인 |
|---|---|---|
| 8월 3일 (코스피 -5.12%) | +4조 2,718억 | -2조 7,206억 |
| 8월 6~7일 (코스피 -4.58%) | +3조 4,243억 | -2조 8,889억 |
| 8월 19일 (코스피 -5.80%) | +3조 9,132억 | -2조 8,676억 |
8월 3일부터 19일까지 개인의 순매수 1·2위는 SK하이닉스(3조 4,325억)와 삼성전자(2조 974억)였습니다. 합쳐서 5조 5,299억원. 그리고 그 돈은 전부 떨어지는 날에 들어갔습니다.
외국인은 정확히 반대였습니다. 급락일마다 팔고, 8월 11~18일 반등 구간에는 같은 두 종목을 7조원 넘게 사들였습니다.
개인은 떨어질 때 사고, 외국인은 오를 때 샀습니다. 추격이 아니라 역발상입니다.
그리고 이번엔, 방향이 맞았습니다
여기서 불편한 질문이 생깁니다. 그래서 개인이 손해를 봤나요?
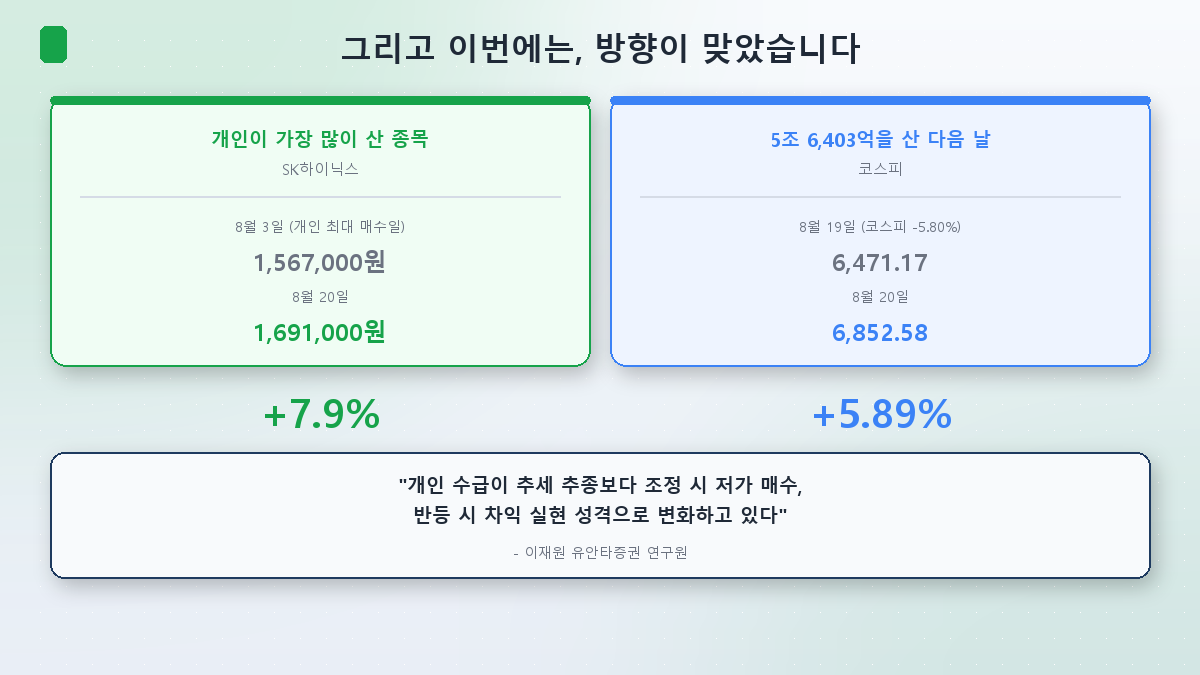
- SK하이닉스: 개인이 하루에만 2조원 넘게 사들인 8월 3일 종가가 1,567,000원, 8월 20일 종가가 1,691,000원. **+7.9%**입니다.
- 코스피: 개인이 5조 6,403억원을 순매수한 8월 19일 종가 6,471.17, 다음 날 종가 6,852.58. **+5.89%**입니다.
개인이 산 것은 올랐습니다. 하루 만에요.
유안타증권 이재원 연구원의 진단이 이 변화를 정확히 짚습니다.
“개인 수급이 추세 추종보다 조정 시 저가 매수, 반등 시 차익 실현 성격으로 변화하고 있다”
추세를 쫓던 개인이 역발상으로 바뀌고 있다는 겁니다. 8월 19일부터 21일까지 사흘 내리 개인이 사고 외국인·기관이 파는 구도가 반복됐고, 그 사흘 동안 코스피는 6,471에서 6,912까지 올랐습니다.
학계도 이걸 나쁘게만 보지 않습니다
“개미는 늘 틀린다"는 말이 상식처럼 쓰이지만, 정작 학계에서는 그렇게 단순하지 않습니다.
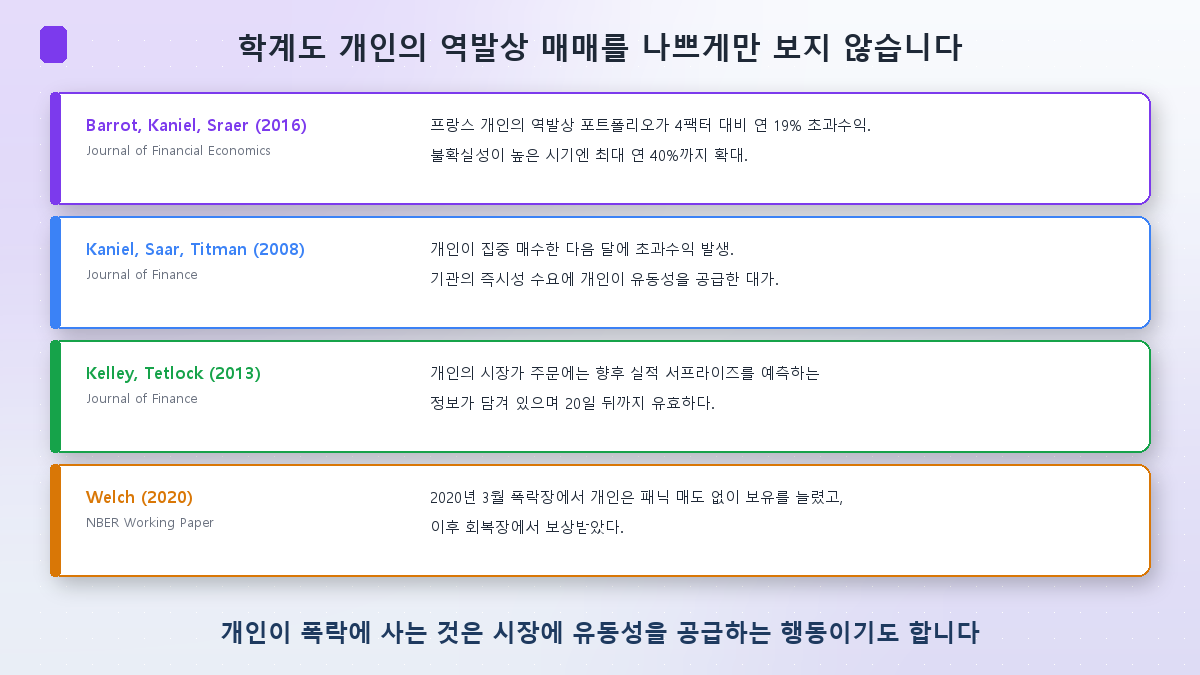
- Barrot, Kaniel, Sraer (2016, Journal of Financial Economics) — 프랑스 개인 투자자의 역발상 포트폴리오가 4팩터 모델 대비 연 19% 초과수익을 냈습니다. 불확실성이 높은 시기엔 최대 연 40%까지 벌어졌고요. 2008년 금융위기 때 개인은 오히려 주식 보유를 늘려 시장에 유동성을 공급했습니다.
- Kaniel, Saar, Titman (2008, Journal of Finance) — 개인이 집중 매수한 다음 달에 초과수익이 발생했습니다. 기관이 급하게 팔아야 할 때 받아준 대가라는 해석입니다.
- Kelley, Tetlock (2013, Journal of Finance) — 개인의 시장가 주문에는 향후 실적 서프라이즈를 예측하는 정보가 담겨 있었고, 20일 뒤까지 유효했습니다.
- Welch (2020, NBER) — 2020년 3월 폭락장에서 로빈후드 개인들은 패닉 매도 없이 오히려 보유를 늘렸고, 회복장에서 보상받았습니다.
개인이 폭락에 사는 것은 시장에 유동성을 공급하는 행동이기도 합니다. 8월 19일 외국인이 4조원을 던질 때 그걸 받아준 게 개인이었습니다. 누군가는 받아야 시장이 굴러갑니다.
그럼 56조원은 어디서 사라졌나
그런데 지수 4편에서 다룬 그 숫자가 여전히 남아 있습니다. 씨티글로벌마켓증권이 7월 말 추정한 개인 손실 약 56조원입니다.
방향이 맞았는데 어떻게 이런 손실이 났을까요. 답은 어디서 잃었는지를 보면 나옵니다.
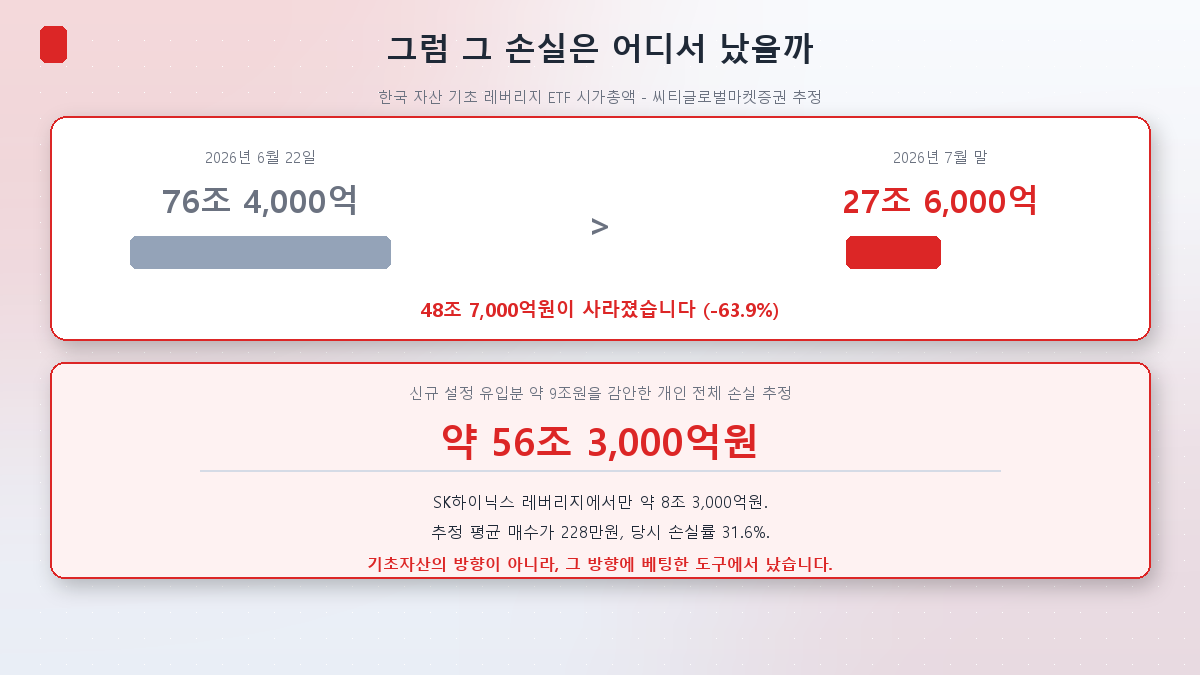
씨티가 계산한 것은 개별 종목이 아니라 레버리지 ETF의 시가총액이었습니다.
- 2026년 6월 22일: 76조 4,000억원
- 2026년 7월 말: 27조 6,000억원
- 사라진 금액: 48조 7,000억원 (-63.9%)
여기에 그 기간 새로 들어온 설정액 약 9조원을 감안해 역산한 것이 약 56조 3,000억원이라는 손실 추정입니다. SK하이닉스 레버리지에서만 약 8조 3,000억원이었고, 추정 평균 매수가는 228만원, 당시 손실률은 31.6%였습니다.
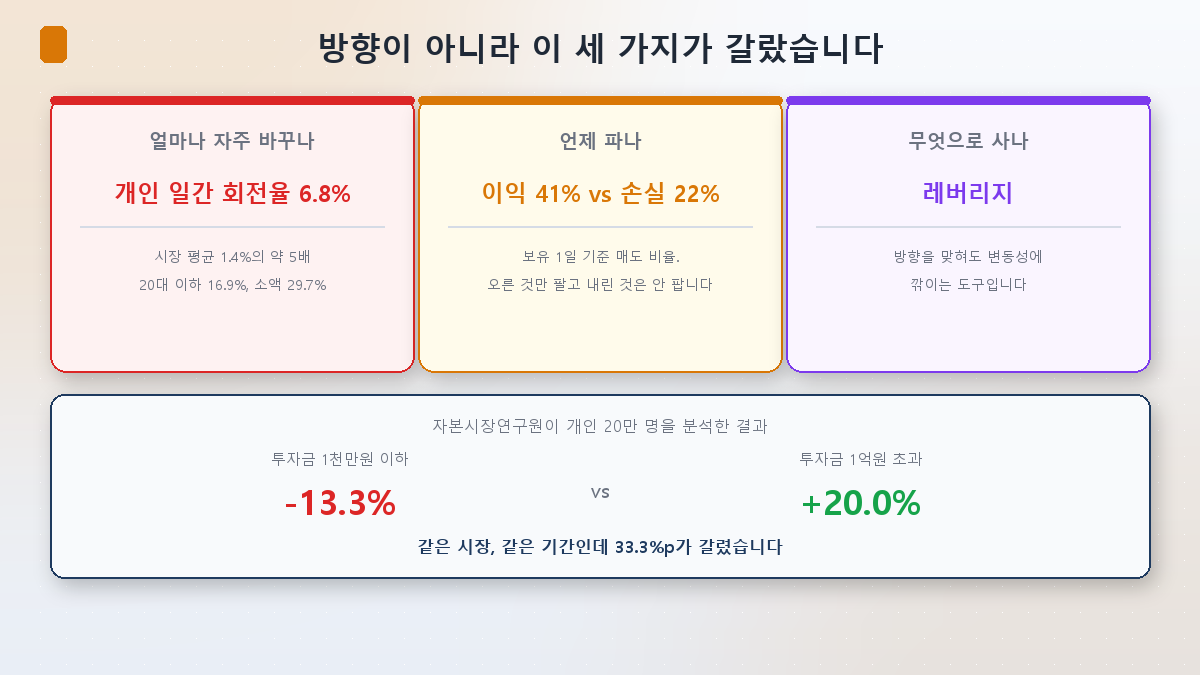
기초자산이 아니라 도구에서 났습니다. SK하이닉스라는 종목은 8월에 반등했지만, 매일 리밸런싱되는 레버리지 ETF는 지수 4편에서 계산했던 그 변동성 잠식 때문에 기초자산 수익률을 따라가지 못합니다. 같은 방향에 베팅하고도 결과가 달라지는 구조입니다.
곱버스는 더합니다. KODEX 200선물인버스2X의 6월 기준 수익률은 1년 -95.86%, 6개월 -90.75%였습니다.
그래서 진짜로 갈린 것은 세 가지입니다
방향이 아니라면 무엇이 성패를 갈랐을까요. 연구들이 반복해서 같은 세 가지를 가리킵니다.
① 얼마나 자주 바꾸나 — 회전율
자본시장연구원이 개인 20만 명의 거래를 분석했더니 **개인의 일간 회전율은 6.8%**였습니다. 시장 평균 1.4%의 약 5배입니다. 20대 이하는 16.9%, 소액 투자자는 29.7%였고요.
Barber와 Odean의 고전 연구(2000)도 같은 결론입니다. 미국 6만 6천 가구를 분석했더니 평균 가구는 연 16.4%(시장 17.9%)를 벌었는데, **가장 활발히 거래한 상위 그룹은 연 11.4%**로 시장에 6.5%포인트 뒤졌습니다.
② 언제 파나 — 처분 효과
오른 것은 빨리 팔고 내린 것은 계속 들고 있는 성향입니다. 1985년 Shefrin과 Statman이 이름 붙였고, Odean(1998)은 투자자가 이익 종목을 손실 종목보다 1.5~2배 더 많이 판다는 것을 확인했습니다.
한국에서도 같습니다. 자본시장연구원 분석에서 보유 1일 기준 **이익 포지션의 매도 비율은 41%, 손실 포지션은 22%**였습니다. 그리고 결정적으로, **처분 효과가 강한 집단의 10일 성과는 0.73~1.07%인 반면 반대 집단은 1.71%**였습니다. 상관관계이긴 하지만, 일찍 파는 습관이 성과를 깎는다는 방향은 분명합니다.
8월 개인이 딱 이랬습니다. 급락에 사서 반등하자 팔았습니다. 8월 12~13일 이틀간 유가증권시장에서 3조 1,911억원, 2조 7,410억원을 순매도했고, 8월 20일 반등일에도 2조 6,546억원을 팔았습니다. 방향은 맞혔는데 큰 상승은 못 먹은 겁니다.
③ 무엇으로 사나 — 도구
앞서 본 레버리지입니다. 대만 시장 전체 거래를 분석한 Barber·Lee·Liu·Odean(2009)의 발견이 여기에 겹칩니다. 개인의 손실은 연 3.8%포인트로 대만 GDP의 2.2%에 달했는데, 그 손실의 대부분이 급하게 던지는 시장가 주문에서 발생했고, 차분히 걸어둔 지정가 주문은 오히려 수익이었습니다.
같은 개인이라도 어떻게 사느냐가 결과를 갈랐다는 뜻입니다.
그리고 가장 큰 격차는 여기 있습니다
자본시장연구원 자료에서 제가 가장 오래 들여다본 숫자입니다.
| 투자금 규모 | 시장 대비 초과수익률 |
|---|---|
| 1천만원 이하 | -13.3% |
| 1억원 초과 | +20.0% |
같은 시장, 같은 기간인데 33.3%포인트가 갈렸습니다. 전체 개인 평균은 -2.0%, 신규 투자자는 -17.6%였고, 신규 투자자의 60%·전체의 42%가 손실을 봤습니다.
소액 투자자의 회전율이 29.7%로 가장 높았다는 사실과 겹쳐 읽으면 그림이 분명해집니다. 작게 시작할수록 더 자주 바꾸고, 더 자주 바꿀수록 더 잃었습니다.
정리
- 개인은 추격하지 않았습니다. 8월 3~19일 개인의 순매수 1·2위는 SK하이닉스와 삼성전자였고, 5조 5,299억원이 전부 급락일에 들어갔습니다. 외국인은 정반대로 급락에 팔고 반등에 샀습니다.
- 그리고 방향은 맞았습니다. SK하이닉스는 8월 3일 대비 20일에 +7.9%, 코스피는 개인이 5조 6,403억원을 산 다음 날 +5.89%였습니다.
- 학계도 개인의 역발상을 나쁘게만 보지 않습니다. 프랑스 데이터에서는 개인의 역발상 포트폴리오가 연 19% 초과수익을 냈고, 위기 국면에서 유동성을 공급한 역할도 확인됐습니다.
- 56조원은 방향이 아니라 도구에서 났습니다. 레버리지 ETF 시가총액이 76.4조원에서 27.6조원으로 줄었습니다. 기초자산은 반등했는데 상품은 회복하지 못했습니다.
- 갈린 것은 회전율·처분 효과·도구입니다. 개인 회전율은 시장의 5배, 이익 포지션 매도 비율은 손실의 두 배. 그리고 투자금 1천만원 이하는 -13.3%, 1억원 초과는 +20.0%였습니다.
그러니 “개미는 틀렸다"는 문장은 정확하지 않습니다. 개인은 틀렸다기보다 짧았습니다. 방향은 자주 맞히는데 보유 기간이 짧고, 도구가 방향을 갉아먹었습니다.
다음 [6편]이 이 시리즈의 마지막입니다. 순환매를 읽는 법 — 따라가지 않고 알아채는 지표들. 지금까지 다섯 편에서 확인한 것들을 실제로 확인 가능한 지표로 바꿔 정리하겠습니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
본문의 수급·수익률·연구 수치는 확인 시점(2026년 8월 22일) 기준이며, 특히 자본시장연구원 자료는 2020년 데이터 기반이라 현재와 다를 수 있습니다. 씨티의 56조원은 7월 말 시점 추정치로 이후 갱신되지 않았습니다. 며칠치 매매 결과로 성패를 단정할 수 없다는 점도 함께 감안해 주세요.