새 시리즈를 시작합니다.
지난 순환매 4편을 쓰다가 이상한 숫자를 하나 만났습니다. 미국 투자등급 회사채 시장에서 AI 기업이 차지하는 비중이 2.4%에서 16.4%로 늘었다는 것이었습니다. 그 편의 주제는 바이오였고, 이 숫자는 각주 하나로 지나갔습니다.
그런데 계속 걸렸습니다. 세계에서 가장 돈이 많은 회사들이, 왜 갑자기 채권시장의 큰손이 됐을까요.
연봉 3억에 통장에 5억, 그런데 대출 10억
여기 어떤 사람이 있습니다. 연봉 3억, 통장 잔고 5억. 이 사람이 은행에서 10억을 빌렸다고 하면 대부분 이렇게 반응합니다.
“돈도 많은데 왜 빚을 내?”
그런데 사려는 집이 20억짜리라면, 질문이 달라집니다. 돈이 많아서 빌린 게 아니라, 돈이 모자라서 빌린 겁니다. 연봉 3억도 통장 5억도, 20억 앞에서는 부족한 돈입니다.
빅테크가 지금 정확히 이 상황입니다. 그리고 이 시리즈의 첫 번째 결론은 여기서 나옵니다. “현금 많은 빅테크가 왜 빚을 내나"라는 질문 자체가 이미 낡았습니다.
통장보다 큰 올해 지출 계획
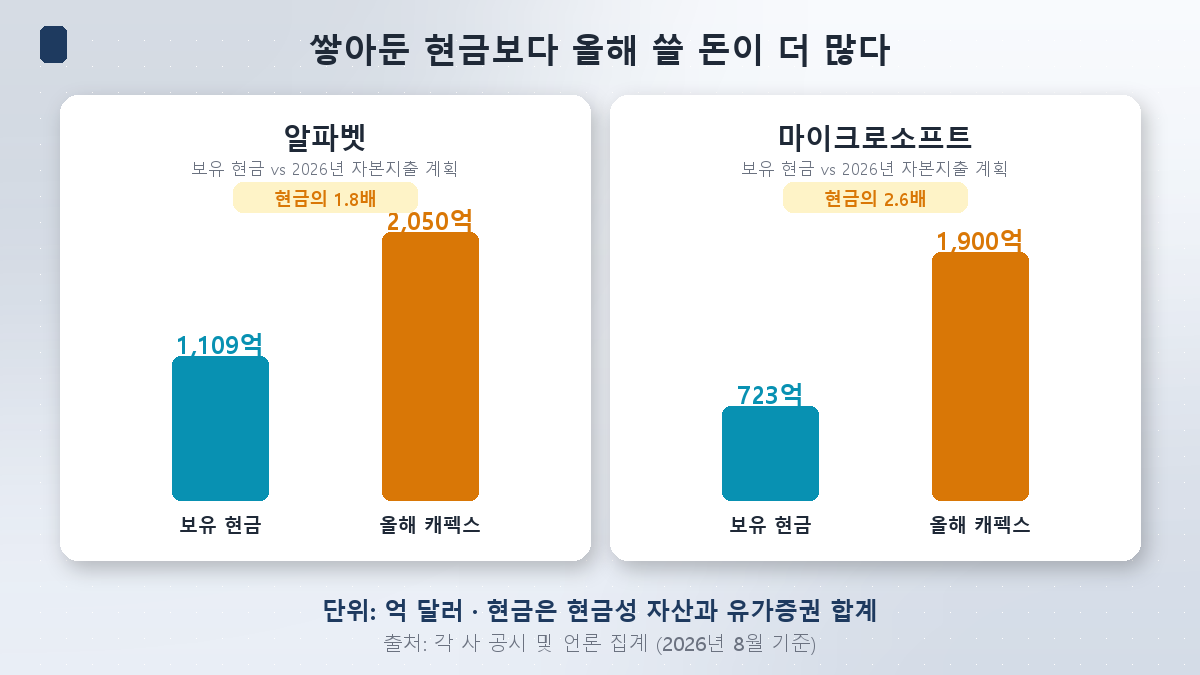
먼저 통념부터 확인하겠습니다. 빅테크는 정말 현금 부자입니다.
- 알파벳 — 현금·유가증권 약 1,109억 달러
- 마이크로소프트 — 약 723억 달러
- 애플 — 약 1,620억 달러
애플까지 포함한 주요 4개 사의 현금성 자산을 합치면 3,770억 달러 안팎입니다. 어마어마한 돈입니다.
그런데 올해 쓰겠다고 발표한 돈이 이렇습니다.
| 회사 | 2026년 자본지출 계획 | 보유 현금과 비교 |
|---|---|---|
| 아마존 | 약 2,000억~2,200억 달러 | — |
| 알파벳 | 1,950억~2,050억 달러 | 보유 현금의 약 1.8배 |
| 마이크로소프트 | 약 1,900억 달러 | 보유 현금의 약 2.6배 |
| 메타 | 1,300억~1,450억 달러 | — |
| 4사 합산 | 7,250억~7,600억 달러 | 지난해 4,100억에서 77% 안팎 증가 |
**자본지출(캐펙스, CapEx)**은 몇 년에 걸쳐 쓸 자산을 사는 데 들어가는 돈입니다. 데이터센터 건물, 서버, 반도체, 전력 설비 같은 것들이죠. 광고비처럼 그해에 털어내는 비용이 아니라 자산으로 남습니다. 그래서 캐펙스 계획은 앞으로 이만큼 사겠다는 예약 주문서에 가깝습니다.
알파벳은 통장에 있는 돈의 두 배 가까이를, 마이크로소프트는 두 배 반이 넘는 돈을 올해 쓰겠다고 했습니다. 통장을 다 비워도 모자랍니다.
잉여현금흐름이 사라졌다
“그래도 매년 버는 돈이 있잖아요"라고 하실 수 있습니다. 맞습니다. 그래서 봐야 할 숫자가 **잉여현금흐름(FCF, Free Cash Flow)**입니다.
잉여현금흐름 = 영업으로 벌어들인 현금 − 설비투자 회사가 실제로 자유롭게 쓸 수 있는 돈. 배당·자사주매입·인수합병의 재원입니다.
이 숫자가 올해 무너졌습니다.
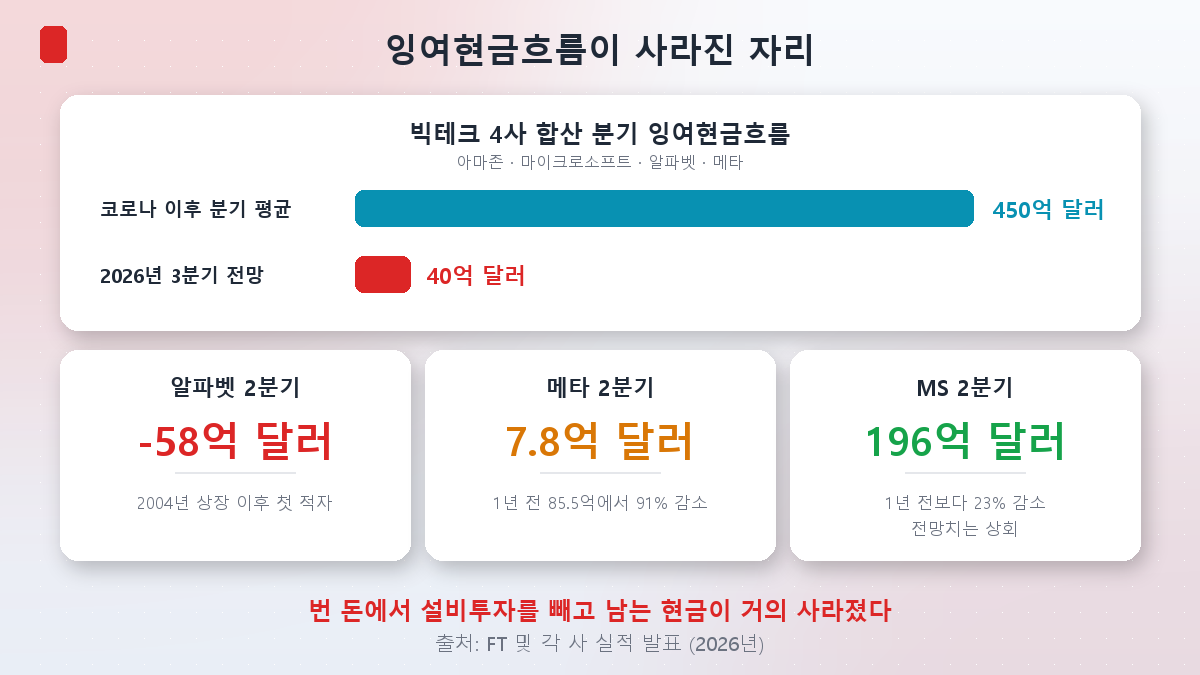
메타 2분기를 보면 구조가 선명합니다. 영업활동으로 318억 6,000만 달러를 벌었는데, 그중 310억 8,000만 달러를 캐펙스에 넣었습니다. 남은 돈은 7억 8,000만 달러. 1년 전 같은 분기의 85억 5,000만 달러에서 91% 줄었습니다.
알파벳 2분기는 더 극적입니다. 잉여현금흐름이 마이너스 58억 달러. 2004년 상장 이후 처음으로 적자입니다. 구글이 돈을 못 버는 게 아닙니다. 버는 것보다 더 쓴 겁니다.
마이크로소프트는 그나마 낫습니다. 196억 달러를 남겼습니다. 다만 1년 전보다 23% 줄어든 수치이고, 시장 전망치(134억 4,000만 달러)를 웃돌았다는 이유로 실적 발표 날 주가가 크게 올랐습니다. “잉여현금흐름이 예상만큼 나쁘지 않았다"가 호재가 되는 국면이라는 뜻입니다.
파이낸셜타임스(FT)는 월가 추정을 인용해 아마존·마이크로소프트·알파벳·메타의 합산 잉여현금흐름이 올해 3분기 약 40억 달러에 그칠 것이라고 전했습니다. 코로나 이후 이 네 회사의 분기 평균은 450억 달러였습니다. 열에 아홉이 사라지는 셈입니다. 아마존은 올해 연간으로 약 100억 달러의 현금 순유출이 예상됩니다.
정리하면 이렇습니다. 통장에 있는 돈으로도 모자라고, 올해 버는 돈으로도 모자랍니다. 그러면 남는 방법은 하나뿐입니다.
돈이 들어오는 세 개의 문
첫 번째 문 — 회사채
회사채는 회사가 발행하는 차용증입니다. 투자자에게 돈을 빌리고, 정해진 이자를 주다가 만기에 원금을 갚습니다.
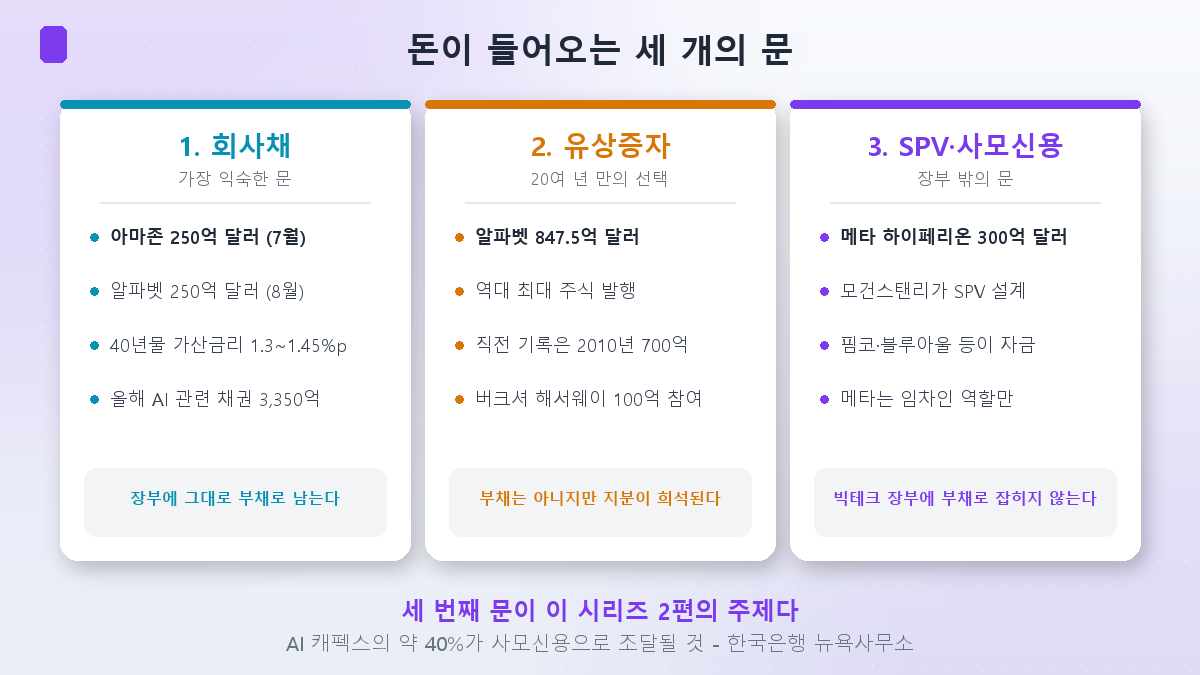
- 아마존 — 7월, 250억 달러 발행. 8개 만기로 나눠 냈고 주문은 최대 620억 달러까지 몰렸습니다.
- 알파벳 — 8월, 250억 달러 발행. 2년물부터 40년물까지 10종. 청약은 1,150억 달러, 발행액의 4.6배였습니다.
여기서 **가산금리(스프레드)**라는 말이 나옵니다. 같은 만기의 국채 금리에 얼마를 더 얹어주느냐입니다. 회사가 국가보다는 위험하니 그만큼 더 주는 것이죠. 알파벳 40년물은 국채 대비 1.3%포인트, 아마존 40년물은 1.45%포인트 수준에서 논의됐습니다.
7월 초 기준으로 올해 전 세계 AI 관련 채권 발행액은 3,350억 달러에 이르렀습니다. 지난해 전체의 두 배가 넘습니다.
두 번째 문 — 유상증자
빚이 싫으면 주식을 새로 찍어 팔면 됩니다. 알파벳이 6월에 그렇게 했습니다.
발행 규모는 847억 5,000만 달러. 처음엔 800억 달러로 잡았다가 수요가 몰리자 상향했습니다. 이 가운데 750억 달러는 보통주와 전환주식으로, 100억 달러는 버크셔 해서웨이를 대상으로 한 제3자 배정이었습니다.
이 숫자의 크기는 비교 대상을 봐야 실감이 납니다. 종전 세계 최대 주식 발행 기록은 2010년 브라질 국영석유회사 페트로브라스의 700억 달러였습니다. 그 기록을 15년 만에, 그것도 여유 있게 넘었습니다.
세 번째 문 — 장부 밖
가장 낯설고, 가장 중요한 문입니다.
메타는 루이지애나에 짓는 하이페리온 데이터센터를 위해 300억 달러를 마련했습니다. 그런데 이 돈은 메타가 직접 빌린 게 아닙니다. 모건스탠리가 **특수목적법인(SPV)**을 세우고, 그 법인이 270억 달러의 부채와 25억 달러의 지분을 묶어 조달했습니다. 자금은 사모펀드 블루아울캐피털과 핌코(PIMCO) 같은 기관이 댔습니다.
메타의 역할은 개발자이자 임차인입니다. 데이터센터는 지어지지만, 부채는 메타 장부에 잡히지 않습니다.
한국은행 뉴욕사무소는 올해 빅테크 AI 캐펙스의 약 40%가 사모신용(private credit)으로 조달될 것으로 봤습니다. 이 세 번째 문이 이 시리즈 2편의 주제입니다.
채권시장은 유상증자를 반기지 않았다
여기서 이번 편에서 가장 흥미로운 대목이 나옵니다.
보통 유상증자는 채권 투자자에게 호재입니다. 회사가 빚이 아니라 자기 돈으로 투자하겠다는 뜻이니까요. 자기자본이 두꺼워지면 빌려준 돈을 떼일 확률도 낮아집니다. 그런데 이번엔 반응이 달랐습니다.
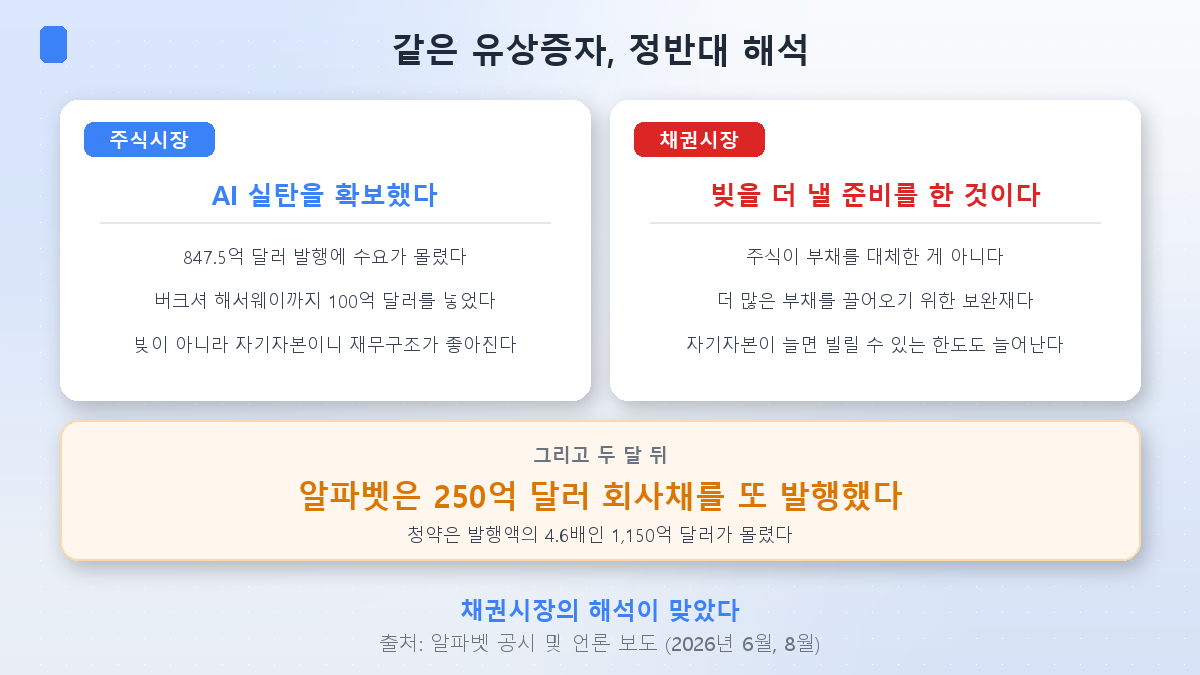
채권시장은 알파벳의 847억 달러 증자를 **“앞으로 더 많이 빌리겠다는 신호”**로 읽었습니다. 주식이 부채를 대체한 게 아니라, 더 많은 부채를 끌어오기 위한 보완재라는 겁니다. 자기자본이 늘면 감당할 수 있는 부채 한도도 함께 늘어나니까요.
국제결제은행(BIS)도 미국 빅테크가 부채로 몰려가고 있다고 경고했습니다. 한 외신 기사의 제목이 이 온도차를 잘 요약합니다. “주식은 열광, 채권은 냉담.”
그리고 두 달 뒤, 알파벳은 250억 달러 회사채를 또 발행했습니다. 상반기에도 미국·유럽·일본 시장에서 이미 500억 달러 이상을 조달한 뒤였습니다.
이번만큼은 채권시장의 해석이 맞았습니다.
그런데 아직 아무도 겁먹지 않았다
여기까지만 보면 위험 신호처럼 읽힙니다. 그런데 반대쪽 근거도 분명합니다. 이 시리즈는 경고문이 아니니 양쪽을 다 보겠습니다.
- 시장은 아직 문제 삼지 않고 있습니다. 올여름 최우량 등급 기업의 가산금리는 한때 국채 대비 0.74%포인트까지 떨어졌습니다. 1990년대 후반 이후 최저 수준입니다. 알파벳 청약이 4.6배, 아마존 주문이 발행액의 2.5배 몰린 것도 같은 이야기입니다. 빌려주겠다는 사람이 줄을 서 있습니다.
- 이들은 여전히 세계 최고 신용등급 기업입니다. 알파벳·아마존·메타·마이크로소프트는 현금창출력과 재무구조가 최상위권이라, 단기간에 신용등급이 훼손될 가능성은 낮다는 평가가 지배적입니다.
- 빌린 돈이 사라지는 게 아니라 자산으로 남습니다. 데이터센터와 서버는 실물입니다. 1999년 닷컴 기업들이 매출도 없이 빌렸던 것과는 다릅니다. 이 비교는 4편에서 제대로 다루겠습니다.
다만 한 가지는 짚어야 합니다. 이 논리가 성립하려면 지은 데이터센터가 돈을 벌어야 합니다. 반도체 번외편에서 확인했듯 AI 캐펙스의 회수는 아직 진행형입니다.
왜 한국 투자자가 이걸 알아야 하나
세 가지 경로로 연결됩니다.
첫째, 이 7,250억 달러가 곧 주문서입니다. 알파벳 기준 캐펙스의 약 60%가 서버에 들어가고, 그 안에 메모리와 GPU가 있습니다. 반도체 시리즈에서 본 HBM 수요의 원천이 바로 이 숫자입니다. 빅테크가 빚을 내서라도 투자를 이어간다는 건, 적어도 당분간 주문서가 유지된다는 뜻이기도 합니다.
둘째, 이 돈이 금리를 건드립니다. AI 기업이 채권시장에서 자금을 빨아들이면 국채로 갈 돈이 줄고, 국채 금리는 올라갑니다. 순환매 4편에서 만난 그 **“뒤집힌 구축효과”**입니다. 다만 이게 정말 주된 원인인지는 따로 따져봐야 합니다. 3편에서 이 가설을 의심하는 쪽에서 검증하겠습니다.
셋째, 미국 장기금리는 한국 채권시장과 코스닥 밸류에이션에 그대로 옵니다. 지난 8월 국고채 30년물이 4.751%로 역대 최고를 찍었고, 며칠 사이 코스피가 5.8% 빠졌다가 5.9% 오른 것도 결국 금리였습니다. 순환매 6편에서 본 그 장세입니다. 이 경로는 5편에서 다룹니다.
정리
- 질문이 틀렸습니다. 빅테크는 현금이 남아서 빚을 내는 게 아니라, 모자라서 냅니다. 알파벳의 보유 현금은 1,109억 달러인데 올해 캐펙스 계획은 최대 2,050억 달러입니다.
- 잉여현금흐름이 무너졌습니다. 알파벳 2분기 잉여현금흐름은 2004년 상장 이후 첫 적자(-58억 달러), 메타는 91% 감소. 4사 합산은 3분기에 약 40억 달러로, 코로나 이후 분기 평균 450억 달러의 10분의 1 수준입니다.
- 돈은 세 개의 문으로 들어옵니다. 회사채(아마존·알파벳 각 250억 달러), 유상증자(알파벳 847.5억 달러로 세계 최대 기록), 그리고 장부 밖 SPV·사모신용(메타 하이페리온 300억 달러). 셋째 문이 캐펙스의 약 40%를 담당할 전망입니다.
- 채권시장은 유상증자를 호재로 보지 않았습니다. “부채의 대체재가 아니라 보완재"라는 해석이었고, 두 달 뒤 알파벳이 회사채를 또 발행하면서 그 해석이 맞았습니다.
- 그래도 아직 경보는 아닙니다. 우량 회사채 가산금리는 1990년대 후반 이후 최저 수준이고, 발행마다 몇 배의 주문이 몰립니다. 시장은 아직 이 빚을 위험으로 취급하지 않습니다.
다음 편에서는 장부 밖에서 지어지는 데이터센터를 봅니다. 메타의 300억 달러가 어떻게 메타의 부채가 아닌 게 되는지, 그리고 그 구조가 사고를 숨기는 것인지 아니면 원래 인프라를 짓던 방식인지 따져보겠습니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
본문의 재무 수치와 발행 규모는 확인 시점(2026년 8월 24일)의 공시·언론 보도 기준이며, 자본지출 계획은 기업의 가이던스로 수시로 변경됩니다. 집계 기관에 따라 합산 수치가 다를 수 있어 범위로 표기했습니다. 달러 금액은 환율 변동을 고려해 원화 환산을 생략했습니다.