새 시리즈를 시작합니다. AI 반도체 교과서에서 AI의 부품을, AI 전력 교과서에서 AI의 연료를 팠다면, 이번엔 AI가 삼켜버린 시장 그 자체를 다룹니다.
시작은 지난주에 벌어진 일입니다. 7월 31일, 코스피가 하루 만에 17.91% 올랐습니다. 1,001포인트가 뛰어 6,595.45로 마감했는데, 46년 만의 역대 최대 상승률이자 최대 상승폭이었습니다. 그런데 바로 사흘 전인 7월 28일과 29일에는 이틀 연속 서킷브레이커가 걸렸었죠.
한 주 만에 −8%, −8%, 그리고 +17.9%. 이걸 만든 게 무엇일까요? 놀랍게도 사실상 두 종목입니다.
이 이야기를 이해하려면 “지수가 뭔지"부터 알아야 합니다. 오늘은 거기서 출발합니다.
코스피 6,000은 “6,000점"이 아닙니다
많은 분들이 지수를 시험 점수처럼 받아들입니다. 그런데 지수는 점수가 아니라 배율입니다.
계산식은 의외로 단순합니다.
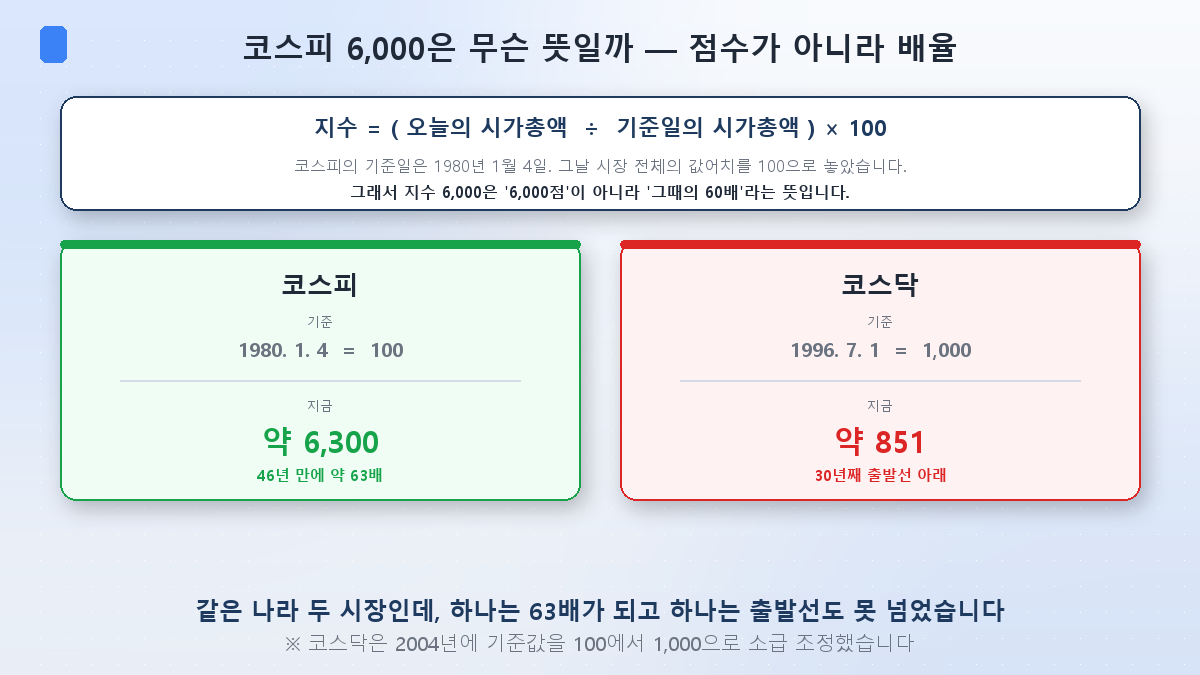
지수 = (오늘의 시가총액 ÷ 기준일의 시가총액) × 100
코스피의 기준일은 1980년 1월 4일입니다. 그날 시장에 상장된 회사 전체의 값어치를 100으로 놓았습니다. 그러니까 지수가 6,000이라는 건 “그때보다 시장 전체가 60배 커졌다” 는 뜻입니다. 지금 6,300 언저리면 약 63배죠.
이걸 알면 뉴스가 다르게 읽힙니다. “코스피 6,000 돌파"는 어떤 목표 점수를 넘었다는 게 아니라, 46년 전 대비 시장 규모가 60배가 됐다는 이야기입니다.
코스닥은 기준이 다릅니다. 1996년 7월 1일에 개설되면서 그날을 100으로 잡았는데, 2004년에 이걸 1,000으로 소급 조정했습니다. 지수가 너무 작은 숫자로 표시되는 게 불편했거든요.
그래서 재미있는, 그리고 좀 씁쓸한 비교가 나옵니다. 같은 나라의 두 시장인데 코스피는 63배가 됐고, 코스닥은 30년째 출발선(1,000)조차 못 넘고 있습니다. 왜 그런지는 이 시리즈에서 차차 풀어보겠습니다.
지수는 “1종목 1표"가 아니라 “1원 1표"입니다
여기가 핵심입니다. 지수를 계산할 때 종목마다 똑같이 한 표씩 주는 게 아닙니다.
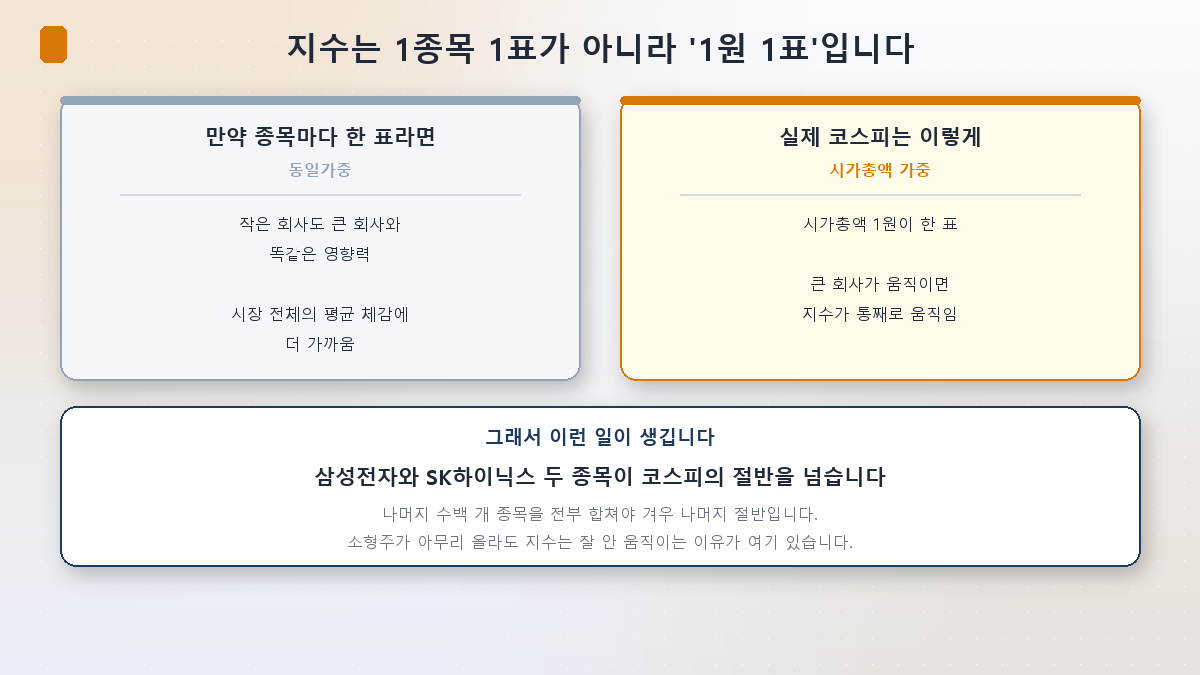
코스피는 시가총액 가중 방식입니다. 시가총액 1원이 한 표라고 생각하면 됩니다. 시가총액이 100조인 회사는 1조인 회사보다 100배의 투표권을 갖습니다.
만약 종목마다 한 표씩 주는 방식(동일가중)이었다면, 지수는 “시장 전체 종목의 평균적인 체감"에 훨씬 가까웠을 겁니다. 하지만 실제 코스피는 그렇지 않습니다. 큰 회사가 움직이면 지수가 통째로 움직입니다.
그래서 이런 일이 벌어집니다. 내 계좌는 파랗게 물들었는데 뉴스에서는 “코스피 상승 마감"이라고 하죠. 소형주 수십 개가 빠져도, 대형주 하나가 오르면 지수는 오릅니다. 지수와 내 체감이 다른 건 착각이 아니라 구조입니다.
그래서 코스피는 이미 ‘AI 지수’가 됐습니다
이제 본론입니다.
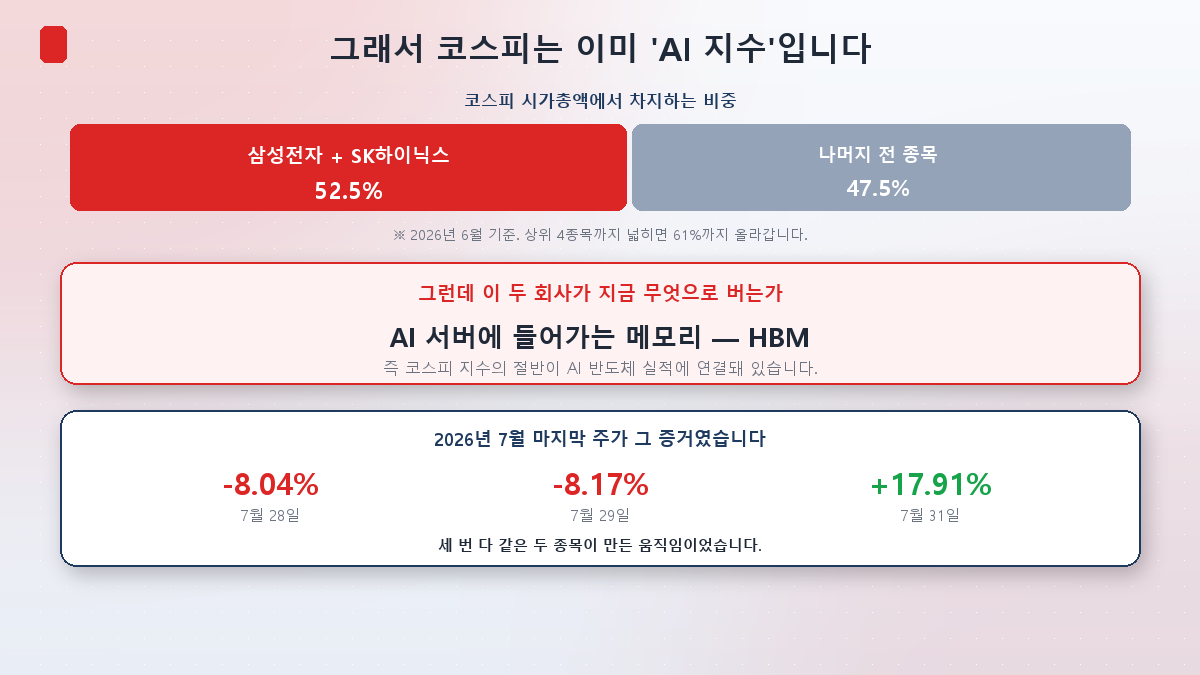
2026년 6월 기준, 삼성전자와 SK하이닉스 두 종목이 코스피 시가총액의 52.5% 를 차지합니다. 상위 4종목(삼성전자·SK하이닉스·삼성전자우·SK스퀘어)까지 넓히면 61% 입니다.
두 종목이 절반을 넘고, 나머지 수백 개 종목을 전부 합쳐야 겨우 나머지 절반이라는 뜻입니다.
그런데 여기서 한 걸음 더 들어가 봅시다. 이 두 회사가 지금 무엇으로 벌고 있을까요? AI 서버에 들어가는 고대역폭 메모리, HBM입니다. 반도체 교과서 2편에서 HBM4 전쟁을 다뤘고, 3편에서 하이닉스 영업이익이 처음으로 삼성을 넘은 이야기를 했었죠.
정리하면 이렇습니다. 코스피 지수의 절반이 AI 반도체 실적에 연결돼 있습니다.
그래서 지난주의 기록적인 널뛰기가 설명됩니다.
- 7월 28일 −8.04%, 29일 −8.17%: 중국 창신메모리(CXMT)가 상하이 상장에 성공하며 추격 위협이 부각됐고, SK하이닉스 실적이 컨센서스에 못 미쳤습니다.
- 7월 31일 +17.91%: 미국 빅테크 실적이 좋게 나오자 삼성전자가 26.81% 오르고, SK하이닉스는 상한가를 찍었습니다. 30% 가격제한폭 제도가 도입된 이래 하이닉스의 첫 상한가였습니다.
세 번 다 같은 두 종목이 만든 움직임입니다. (이 한 주에 벌어진 일은 [3편]에서 따로 자세히 다루겠습니다.)
투자자 관점 — 이게 왜 중요한가
① “코스피 ETF를 샀으니 분산했다"가 아닐 수 있습니다. 코스피 지수를 추종하는 상품을 사면 수백 개 회사에 나눠 투자한 것 같지만, 실제로는 절반 이상이 AI 반도체 두 종목입니다. 분산이라고 생각했던 게 사실은 집중 베팅일 수 있습니다.
② 지수와 내 계좌가 따로 노는 게 정상입니다. 시가총액 가중 구조에서는 대형주가 지수를 끌고 갑니다. 중소형주를 들고 있다면 “코스피가 올랐는데 나는 왜"가 자연스러운 일입니다.
③ 지수 뉴스를 읽을 때 한 겹 더 봐야 합니다. “코스피 급등/급락"이라는 헤드라인을 보면 무엇이 그걸 만들었는지를 확인하는 습관이 필요합니다. 지금 시장에서는 대개 답이 정해져 있습니다.
④ 이건 한국만의 이야기가 아닙니다. 미국도 S&P500에서 소수 빅테크 비중이 크게 올라 비슷한 논쟁이 진행 중입니다. AI가 지수를 삼키는 건 글로벌 현상에 가깝습니다.
정리
- 지수는 점수가 아니라 배율입니다. 코스피 = (오늘 시가총액 ÷ 1980년 1월 4일 시가총액) × 100. 6,000이면 46년 전의 60배라는 뜻입니다. 코스닥은 1996년 7월 1일 기준(2004년에 1,000으로 소급 조정)인데, 30년째 출발선 아래입니다.
- 지수는 1원 1표입니다. 시가총액 가중이라 큰 회사가 지수를 끌고 갑니다. 지수와 내 계좌 수익률이 다른 건 착각이 아니라 구조입니다.
- 코스피는 이미 AI 지수입니다. 삼성전자와 SK하이닉스가 시총의 52.5%, 상위 4종목은 61%. 그리고 이 회사들은 AI 메모리로 법니다. 코스피를 산다는 건 상당 부분 AI에 베팅한다는 뜻입니다.
다음 [2편]에서는 이 쏠림을 정면으로 파봅니다. 지수가 두 종목에 인질이 됐다 — 시가총액 가중이라는 방식이 어떻게 여기까지 왔고, 이게 투자자에게 실제로 무엇을 의미하는지 짚겠습니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
인용된 수치는 해당 시점 자료이며 언제든 바뀔 수 있습니다.