주식 하다 보면 이런 종목을 만납니다. 삼성전자도 하이닉스도 아닌데, 하이닉스가 좋은 실적을 내면 같이 오르고 HBM 뉴스가 나오면 같이 출렁이는 회사들. 뉴스에서는 이들을 **‘소부장’**이라 부릅니다. 6편에서 돈의 강 세 번째 수문으로 예고했던 그 종목들이죠. 오늘은 이 소부장이 정확히 뭔지, 그리고 왜 하이닉스와 한 몸처럼 움직이는지 정리합니다.
소부장 = 소재 · 부품 · 장비
소부장은 소재·부품·장비의 앞글자를 딴 말입니다. 반도체를 직접 만들어 파는 회사(삼성·하이닉스)가 아니라, 그 회사들이 반도체를 만들 수 있게 재료·부품·기계를 대주는 회사들이죠. 건설로 비유하면 이렇습니다.
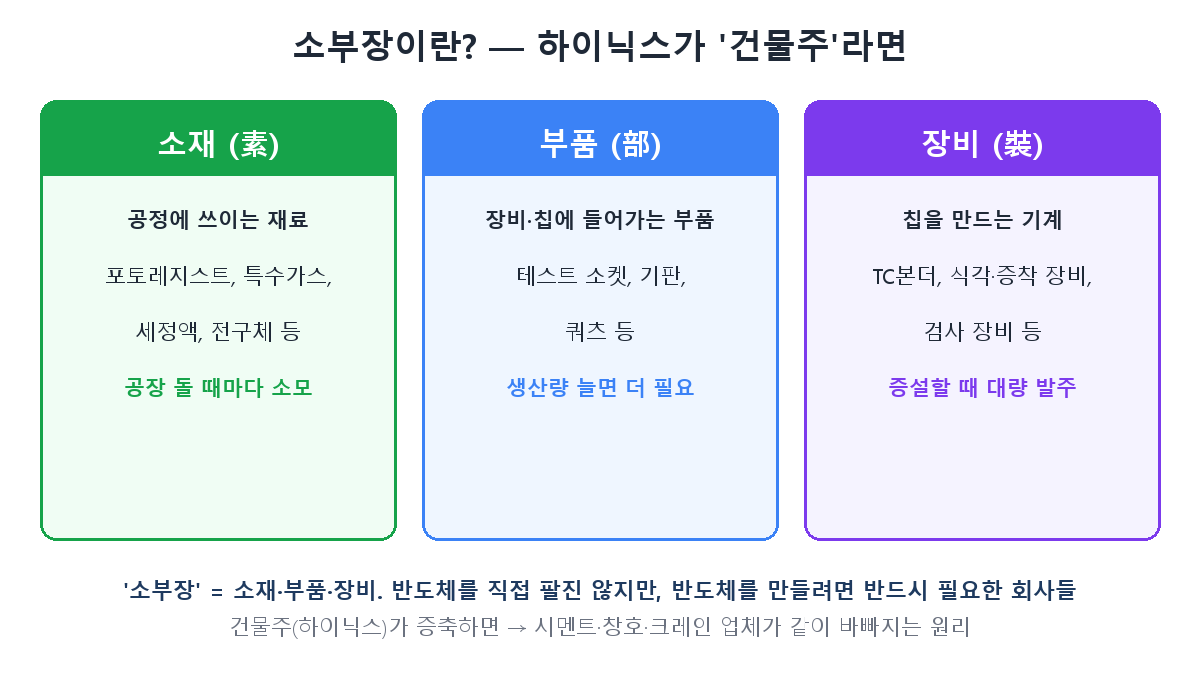
- 소재: 공정에 쓰이는 재료입니다. 포토레지스트(감광액), 특수가스, 세정액, 전구체 같은 것들. 공장이 돌 때마다 계속 소모됩니다.
- 부품: 장비나 칩에 들어가는 부품입니다. 칩을 검사하는 테스트 소켓, 칩을 얹는 기판 등. 생산량이 늘면 더 많이 필요합니다.
- 장비: 칩을 만드는 기계입니다. HBM 칩을 쌓아 붙이는 TC본더, 식각·증착 장비, 검사 장비 등. 공장을 증설할 때 대량으로 발주됩니다.
하이닉스가 ‘건물주’라면, 건물주가 증축을 결정하는 순간 시멘트·창호·크레인 업체가 다 같이 바빠지는 것과 같은 구조입니다.
왜 하이닉스와 같이 움직일까 — 발주의 연쇄
핵심은 낙수의 순서입니다. 6편에서 본 돈의 강을 기억하시나요? AI 수요가 커지면 그 물줄기가 계단처럼 하류로 전달됩니다.
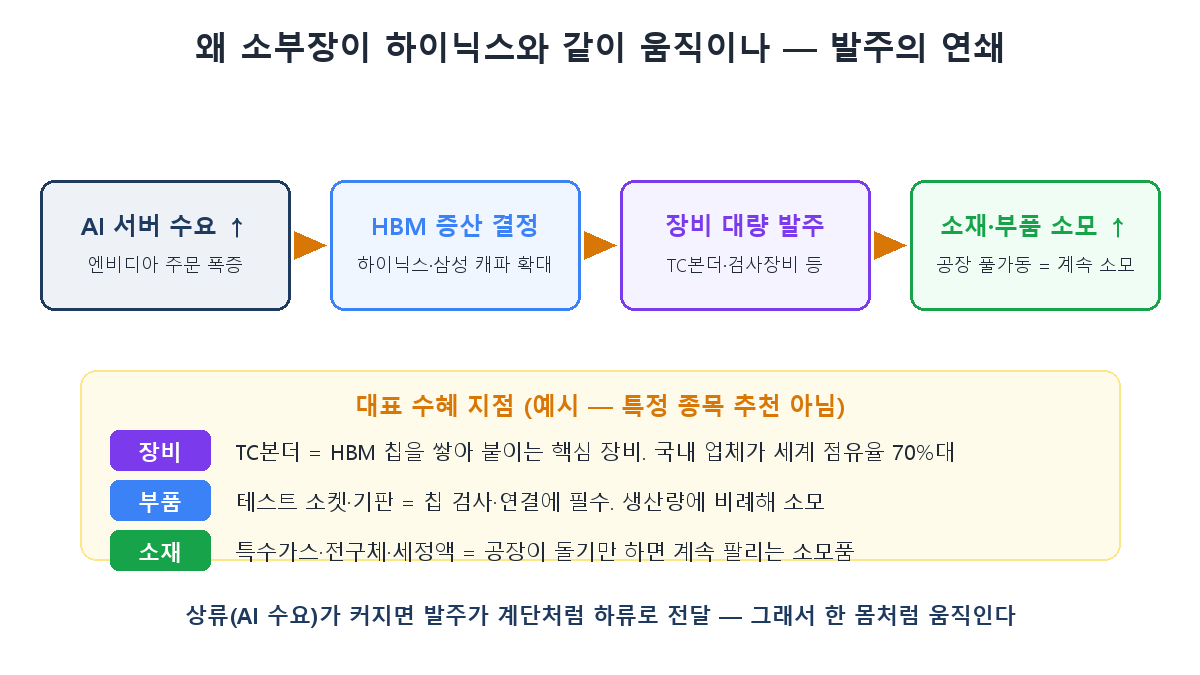
AI 서버 수요 증가 → 하이닉스·삼성이 HBM 증산 결정 → 장비를 대량 발주 → 공장이 풀가동되며 소재·부품을 계속 소모. 그래서 “하이닉스가 HBM 캐파를 늘린다"는 뉴스 하나가 소부장 전체의 실적 예고가 되는 겁니다. 소부장이 하이닉스 주가에 민감하게 반응하는 이유가 여기 있습니다.
대표 수혜 지점 — 왜 이 회사들이 뜨나
구체적인 사례로 보면 이해가 빠릅니다. (아래는 원리 설명을 위한 예시이지, 특정 종목 추천이 아닙니다.)
- 장비 — TC본더: 1편에서 HBM은 D램을 수직으로 쌓는다고 했죠. 그 칩들을 정밀하게 쌓아 붙이는 핵심 장비가 TC본더입니다. HBM이 늘수록, 그리고 층수가 높아질수록 더 정교한 TC본더가 필요합니다. 국내 업체가 이 시장에서 세계 점유율 70%대를 쥐고 있어, “HBM 대표 장비주"로 불립니다.
- 부품 — 테스트 소켓·기판: 만든 칩이 제대로 작동하는지 검사할 때 칩과 장비를 연결하는 소켓, 칩을 얹는 기판 등은 생산량에 비례해 소모됩니다. 증설이 아니라 ‘생산 그 자체’에 연동되는 수혜죠.
- 소재 — 특수가스·전구체·세정액: 공장이 돌기만 하면 계속 팔리는 소모품입니다. 장비가 ‘한 번 크게’ 팔린다면, 소재는 ‘꾸준히’ 팔리는 성격이라 실적 변동성이 상대적으로 다릅니다.
투자자의 관전 포인트
- 소부장은 ‘고베타 레버리지’: 하이닉스가 증폭기(3편)라면, 소부장은 그 증폭기에 다시 붙은 레버리지입니다. 사이클이 좋을 때 더 크게 오르지만, 꺾일 때 낙폭도 더 큽니다. 발주가 끊기면 실적이 급감하니까요.
- ‘장비 vs 소재’는 성격이 다르다: 장비주는 증설 사이클(발주 집중 시기)에 폭발하지만 발주가 끝나면 공백이 옵니다. 소재주는 공장 가동률에 연동돼 상대적으로 꾸준합니다. 무엇을 원하느냐에 따라 선택이 갈립니다.
- 고객 집중 리스크: 소부장 상당수가 매출을 하이닉스·삼성 등 소수 대형 고객에 의존합니다. 고객의 발주 결정 하나가 실적을 좌우하니, 대형사 실적·투자 계획을 함께 봐야 합니다.
- ‘HBM 관련주’라는 라벨을 의심하라: 테마로 묶여 오르는 종목 중 실제 HBM 매출 비중이 미미한 경우도 많습니다. 그 회사 매출에서 HBM/AI가 실제로 얼마인지 확인하는 게 핵심입니다.
정리
- 소부장 = 소재·부품·장비. 반도체를 직접 팔진 않지만, 반도체를 만들려면 반드시 필요한 회사들입니다.
- AI 수요 → HBM 증산 → 장비 발주 → 소재·부품 소모의 발주 연쇄 때문에 하이닉스와 한 몸처럼 움직입니다.
- 소부장은 사이클의 레버리지(더 크게 오르고 더 크게 빠짐)이고, 장비주(증설 연동)와 소재주(가동률 연동)는 성격이 다릅니다. ‘테마 라벨’이 아니라 실제 HBM 매출 비중을 확인하세요.
다음 8편은 시야를 넓힙니다. 이 모든 반도체 이야기가 지수로 어떻게 나타나는지 — 코스피 5000 시대, 반도체가 지수를 끌고 가는 구조를 봅니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.