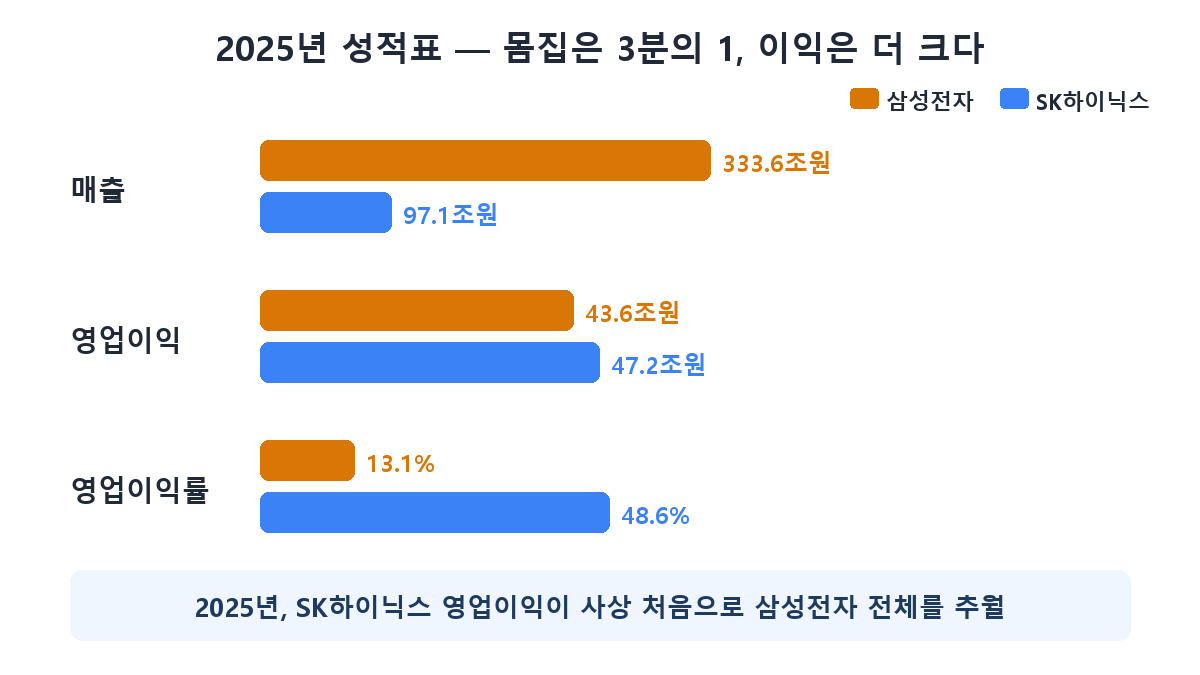
퀴즈 하나로 시작하죠. 매출 333조 회사와 매출 97조 회사가 있습니다. 누가 더 많이 벌었을까요? 상식적으론 앞쪽이어야 하는데, 2025년 영업이익은 SK하이닉스 47.2조 원, 삼성전자 43.6조 원. 몸집이 3분의 1인 하이닉스가 사상 처음으로 삼성전자 전체를 추월했습니다. 어떻게 이런 일이 가능할까요? 답은 두 회사의 사업 구조에 있습니다. 1편·2편에서 HBM이라는 무기를 봤다면, 오늘은 그 무기를 쥔 두 회사의 체질 차이입니다.
삼성전자는 ‘백화점’입니다
삼성전자를 반도체 회사라고 부르지만, 정확히는 반도체도 파는 종합 전자 백화점입니다. 2025년 매출 333.6조 원의 절반 이상(188조 원)은 스마트폰·가전·TV를 파는 DX부문에서 나왔습니다. 반도체(DS부문)는 그 아래층이고, 그 안에서도 메모리·파운드리(위탁생산)·시스템LSI로 다시 나뉩니다. 여기에 디스플레이(SDC), 전장·오디오(하만)까지.
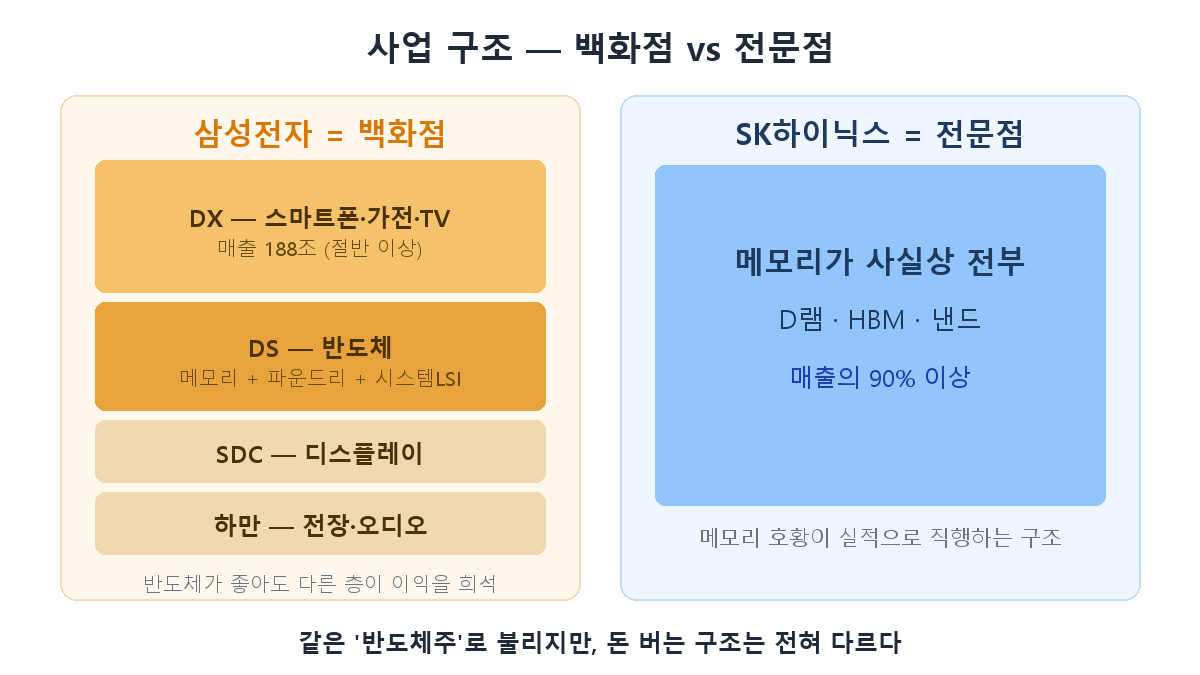
이 구조의 함의는 명확합니다. 메모리가 아무리 호황이어도, 다른 층이 부진하면 전체 성적표가 희석됩니다. 실제로 2025년 메모리는 대호황이었지만 파운드리 적자와 스마트폰 수익성 둔화가 이익을 갉아먹으면서, 삼성전자 영업이익률은 13% 수준에 머물렀습니다.
SK하이닉스는 ‘전문점’입니다
반면 SK하이닉스는 매출의 90% 이상이 메모리(D램·HBM·낸드)에서 나오는 순수 메모리 전문점입니다. 다른 층이 없으니 희석도 없습니다. 메모리 호황의 이익이 그대로 회사 전체 실적으로 직행하는 구조죠.
그 결과가 **영업이익률 48.6%**라는 숫자입니다. 100원어치 팔면 49원이 남는 장사를 한 해 내내 한 셈인데, 제조업에서는 극히 드문 수익성입니다. 2편에서 본 HBM의 특성 — 비싸고, 장기계약이고, 하이닉스가 70%를 쥐고 있던 시장 — 이 전문점 구조와 만나 폭발한 결과입니다.
왜 주가는 다르게 움직일까
이 체질 차이는 주가의 움직임에도 그대로 나타납니다.
| 삼성전자 | SK하이닉스 | |
|---|---|---|
| 성격 | 종합 전자기업 | 메모리 순수 플레이 |
| 메모리 호황 때 | 이익 개선이 희석됨 | 실적·주가에 직격 반영 |
| 메모리 불황 때 | 다른 사업이 완충 | 직격탄 (적자 가능) |
| 주가 변동성 | 상대적으로 낮음 | 높음 (고베타) |
| 추가 변수 | 파운드리 턴어라운드, 스마트폰 | HBM 점유율·수율 |
정리하면 하이닉스는 메모리 사이클의 증폭기, 삼성전자는 완충기입니다. AI 메모리 슈퍼사이클에 대한 확신이 강할수록 하이닉스의 순수 노출이 매력적이고, 반대로 사이클이 꺾일 때의 하방도 하이닉스가 훨씬 큽니다. 삼성전자는 메모리 상승분을 온전히 못 누리는 대신, 파운드리 턴어라운드나 HBM4 반격(2편) 같은 자체 재평가 카드가 있는 회사입니다.
투자자의 관전 포인트
- “반도체 좋아질 것 같아서 삼성 샀어요” — 이 문장에는 함정이 있습니다. 메모리 호황의 순수 수혜를 원한다면 구조상 하이닉스가 그 물건이고, 삼성전자는 메모리+파운드리+스마트폰+저평가 해소를 함께 사는 패키지입니다.
- 하이닉스를 산다는 것 = 메모리 사이클(특히 HBM)의 지속에 베팅하는 것. 체크포인트는 HBM 점유율·수율(2편)과 사이클의 위치(4편에서 다룹니다).
- 삼성전자를 산다는 것 = 사이클 + 비메모리 회복 + 밸류에이션 재평가에 분산 베팅하는 것. 변동성은 낮지만, 상승 사이클에서 하이닉스만큼 오르지 않는 이유도 같은 구조에서 나옵니다.
정리
- 2025년 하이닉스 영업이익(47.2조)이 삼성전자 전체(43.6조)를 사상 처음 추월 — 몸집이 아니라 구조의 승리였습니다.
- 삼성전자는 반도체가 여러 층 중 하나인 백화점, 하이닉스는 메모리가 전부인 전문점 — 같은 반도체주가 아닙니다.
- 하이닉스는 사이클의 증폭기(고위험·고수익), 삼성전자는 완충기(저변동+재평가 카드) — 무엇을 사느냐는 무엇을 믿느냐의 문제입니다.
다음 4편은 그 “사이클"의 정체입니다. 반도체 슈퍼사이클이란 무엇이고, 지금 우리는 어디쯤 있는지 — 과거 사이클의 역사로 짚어봅니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.