시리즈의 마지막 편입니다. 5편까지 상품을 열어보는 법을 이야기했으니, 이번엔 숫자를 열어볼 차례입니다.
뉴스에서 이런 문장을 보신 적이 있으실 겁니다. “○○증권, 코스피 목표 9,300 제시.” 처음 보면 점집 같습니다. 어떻게 1년 뒤 지수를 숫자 하나로 찍을까요.
그런데 그 숫자는 예언이 아닙니다. 곱셈입니다. 그리고 곱셈이라는 걸 알고 나면, 전망을 대하는 태도가 완전히 달라집니다.
목표지수는 이렇게 만들어집니다
공식은 놀라울 만큼 단순합니다.
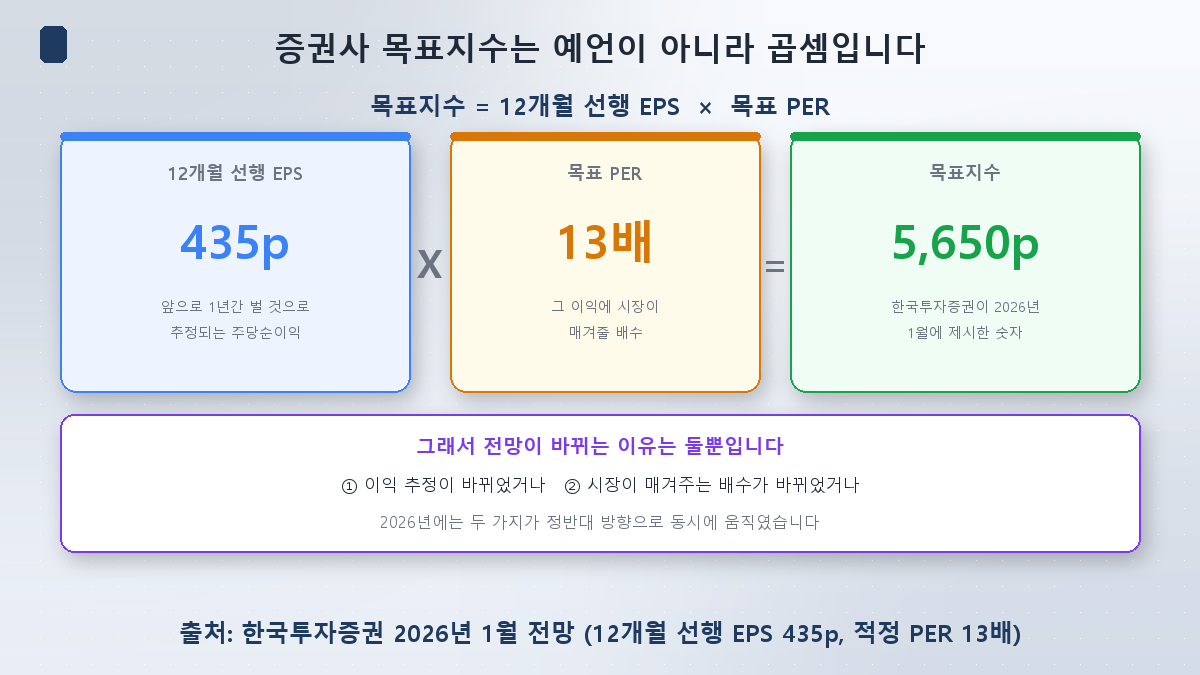
목표지수 = 12개월 선행 EPS × 목표 PER
실제 사례를 보시죠. 한국투자증권은 2026년 1월, 코스피의 12개월 선행 EPS를 435포인트로 잡고 적정 PER을 13배로 적용해 목표치 5,650을 제시했습니다. 435 × 13 = 5,655. 그게 전부입니다.
용어만 짚고 가겠습니다.
- 12개월 선행 EPS: 앞으로 1년간 코스피 상장사들이 벌 것으로 추정되는 주당순이익. 애널리스트들의 추정치를 모아 평균 낸 값(컨센서스)입니다.
- 목표 PER: 그 이익에 시장이 몇 배를 매겨줄 것인가. 과거 밴드, 해외 시장과의 비교, ROE 같은 걸 근거로 정합니다.
반도체 9편에서 개별 종목 목표주가를 해부했던 것과 똑같은 구조입니다. 종목이 지수로 바뀌었을 뿐이죠.
여기서 중요한 게 하나 있습니다. 전망이 바뀌는 이유는 둘뿐입니다. 이익 추정이 바뀌었거나, 시장이 매겨주는 배수가 바뀌었거나. 그래서 “왜 목표치를 낮췄나요?“라는 질문은 항상 “EPS를 낮췄나요, PER을 낮췄나요?“로 바꿔 물을 수 있습니다. 둘은 완전히 다른 이야기입니다.
2026년에는 그 두 숫자가 정반대로 움직였습니다
여기서부터가 올해의 진짜 이야기입니다.
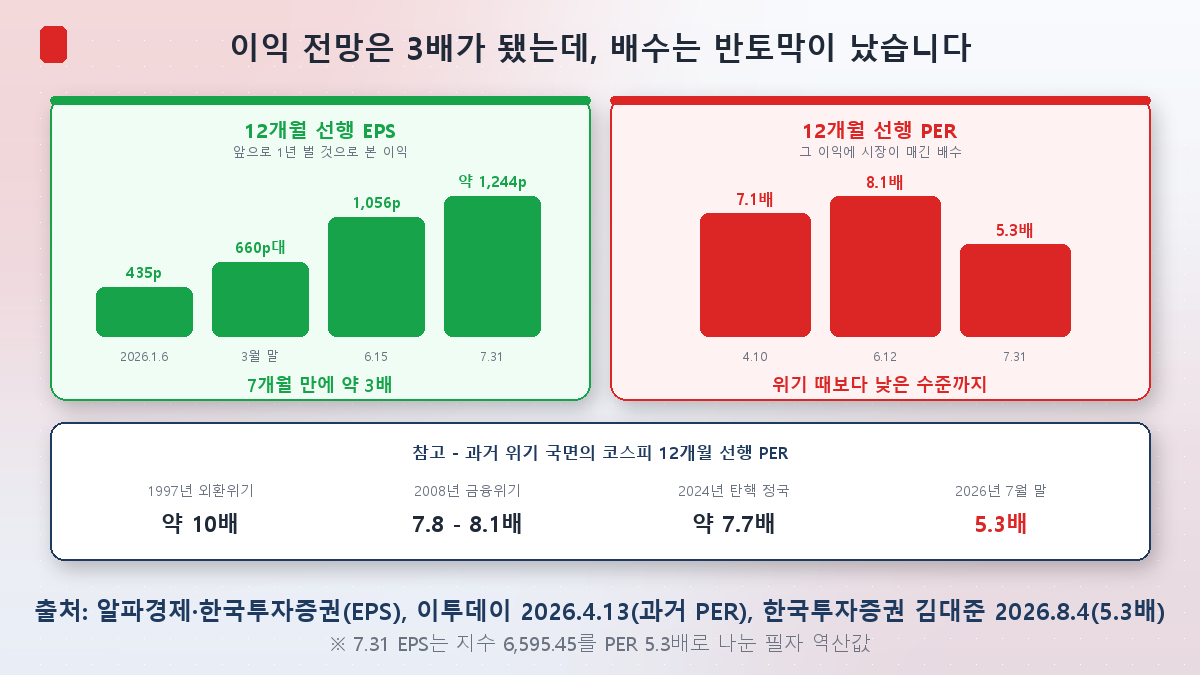
먼저 EPS. 1월 6일 435포인트였습니다. 이것도 이미 2025년 10월 전망보다 28.8% 높아진 값이었고요. 그 뒤로도 멈추지 않았습니다. 3월 말 660포인트대, 6월 15일 1,056.4포인트. 7개월 만에 약 3배가 됐습니다.
그럼 PER은요? 4월 10일 종가 기준 대신증권 7.19배, 유진투자증권 7.1배. 6월 12일 8.1배. 그리고 7월 말, 한국투자증권 김대준 연구원이 8월 4일 리포트에서 밝힌 값은 5.3배였습니다.
두 숫자를 나란히 놓으면 이상합니다. 지수는 1월 4,300선에서 6월 9,000선까지 갔는데, 배수는 오히려 내려갔습니다. 신영증권 김학균 리서치센터장의 표현이 정확합니다. “과거 코스피가 2300포인트 선일 때 국내 증시 평균 PER은 9.5배 수준이었으나, 최근 지수가 크게 올랐음에도 PER은 오히려 8.1배로 낮아졌다.”
이유는 간단합니다. 주가가 오른 속도보다 이익 추정이 오른 속도가 더 빨랐습니다.
그 결과 지금 코스피의 선행 PER은 과거 위기 국면보다도 낮습니다. 1997년 외환위기 때 약 10배, 2008년 금융위기 때 7.8~8.1배, 2024년 탄핵 정국에 약 7.7배였습니다. 지금은 5배대입니다.
여기서 대부분의 사람이 같은 결론을 냅니다
“그럼 엄청 싸다는 거 아닌가요?”
자연스러운 반응입니다. 그리고 저는 이 지점이 이번 편에서 가장 중요하다고 생각합니다.
낮은 PER은 두 가지로 읽힙니다.
- 시장이 이 이익을 믿는데 값이 싸다 → 저평가
- 시장이 이 이익을 안 믿는다 → 정상 가격
같은 5.3배인데 뜻이 정반대입니다. 그리고 지금 시장이 어느 쪽인지 알려주는 발언이 있습니다. 신한투자증권 노동길 연구원이 8월 초에 한 말입니다.
“최근 조정은 이익이 아니라 이익 전망에 대한 신뢰의 조정” — “시장은 현재 컨센서스의 60%만 믿고 있는 상황”
컨센서스의 60%만 믿는다는 건, EPS 1,244에 5.3배를 매긴 게 아니라 실질적으로 700800 정도의 EPS에 89배를 매기고 있다는 뜻에 가깝습니다. 계산기에는 5.3배로 찍히지만, 시장의 머릿속에서는 그렇지 않은 거죠.
증권사들이 실제로 하고 있는 일도 이걸 보여줍니다. 대신증권은 8월 3일 목표치를 11,500에서 9,300으로 낮추면서, 그 근거로 반도체 목표 PER을 8배에서 7배로 하향했다고 밝혔습니다. EPS를 건드린 게 아니라 배수를 깎은 겁니다. 신한투자증권도 7월 30일 11,000에서 8,800으로 낮췄고요.
PER은 가격표가 아니라 신뢰도 지표에 가깝습니다. 이익 전망이 부풀수록 배수가 쪼그라들었다면, 그건 싸진 게 아니라 시장이 그 전망에 할인을 매긴 것일 수 있습니다.
사이클 산업은 이익이 가장 좋을 때 가장 싸 보입니다
그리고 이건 새로운 현상이 아닙니다. 메모리 반도체가 늘 그래왔습니다.
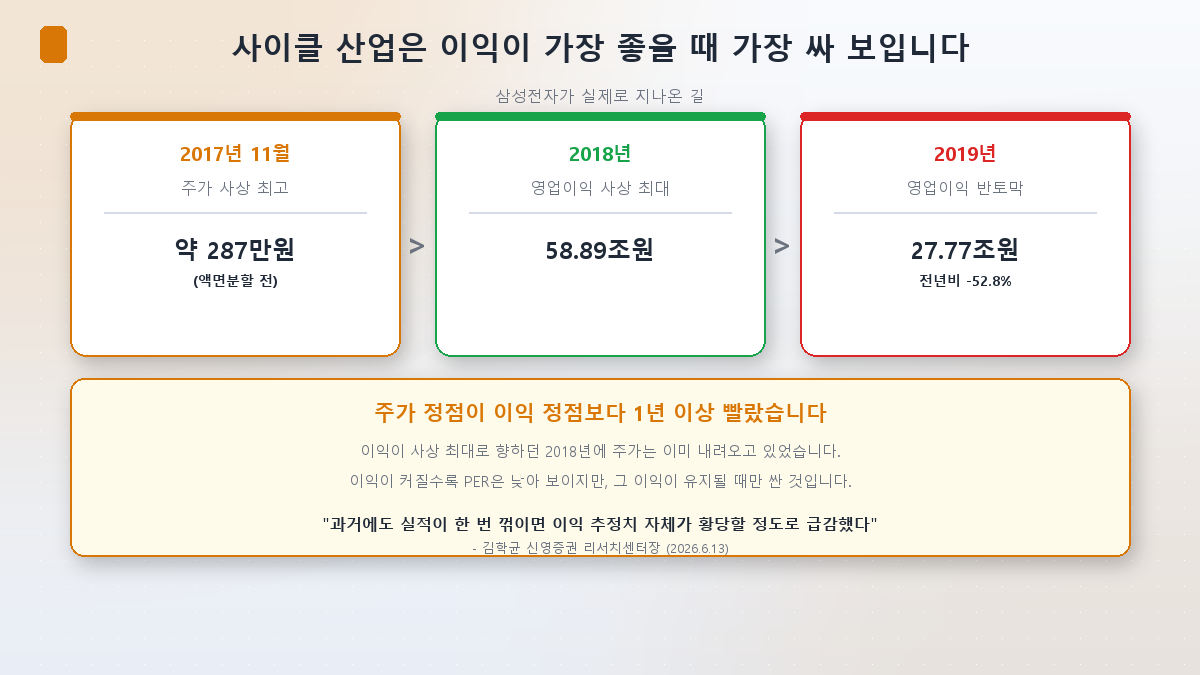
삼성전자가 실제로 지나온 길을 보시죠.
| 시점 | 무슨 일이 있었나 |
|---|---|
| 2017년 11월 | 주가 사상 최고 (약 287만원, 액면분할 전) |
| 2018년 | 영업이익 58.89조원 — 당시 사상 최대 |
| 2019년 | 영업이익 27.77조원 — 전년비 -52.8% |
주가 정점이 이익 정점보다 1년 이상 빨랐습니다. 이익이 사상 최대를 향해 올라가던 2018년 내내 주가는 이미 내려오고 있었습니다. 그리고 그 시점의 PER은 역사적 저점 근처였고요.
원리는 이렇습니다. 사이클 산업은 호황의 정점에서 이익이 폭발적으로 늘어납니다. 분모가 커지니 PER이 낮아 보입니다. 그런데 시장은 그 이익이 유지되지 않을 걸 알기 때문에 배수를 낮게 줍니다. 싸 보이는 게 아니라, 싸게 줘야 하는 이익인 겁니다.
김학균 센터장의 경고가 여기에 걸립니다. “반도체 투자는 시장의 이익 추정치 상향이 꺾이는 시점을 일차적으로 가장 조심해야 한다.” 그리고 이어서, “과거에도 실적이 한 번 꺾이면 이익 추정치 자체가 황당할 정도로 급감했다.”
과장이 아닙니다. 삼성전자 반도체 부문은 2023년 한 해에만 약 15조원의 적자를 냈습니다. 3년 뒤인 지금은 분기에 89조원을 법니다. 이 진폭이 메모리입니다. 반도체 4편에서 다룬 그 사이클이죠.
왜 이게 지수 전체의 문제인가
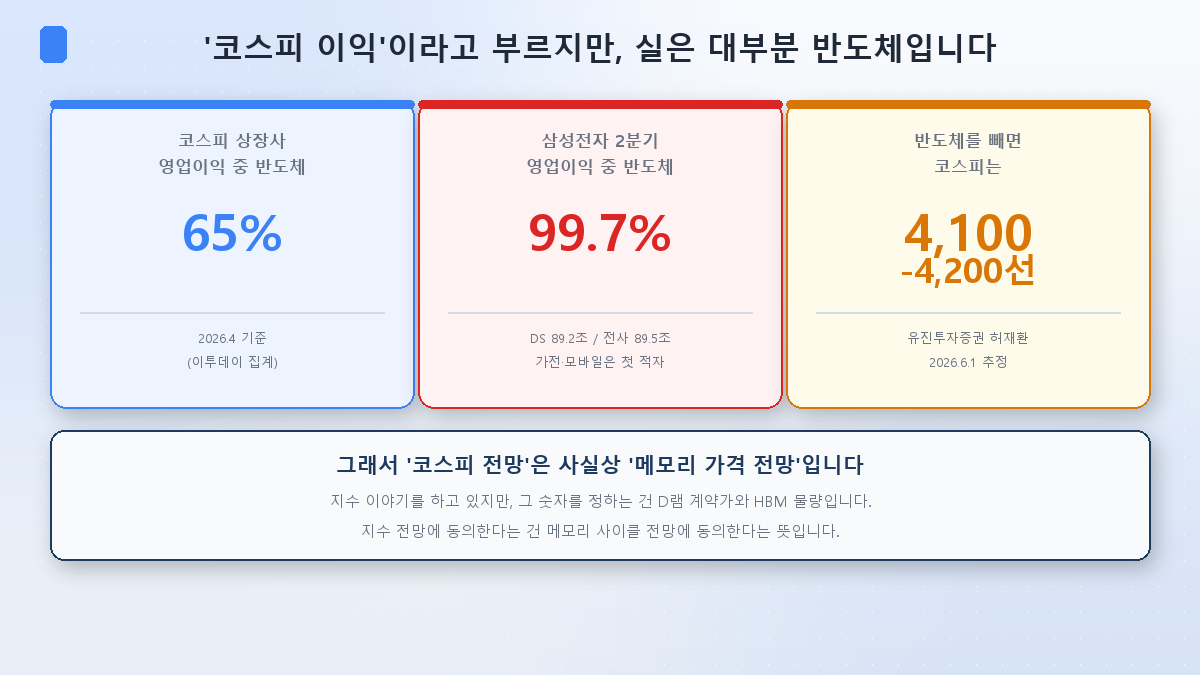
- 코스피 상장사 전체 영업이익 중 반도체가 65% (2026년 4월 기준 집계). 유진투자증권 허재환 연구원은 6월 보고서에서 60%대 후반으로 봤고, 반도체를 빼면 코스피는 4,100~4,200선이라고 추정했습니다.
- 개별 기업 안에서도 마찬가지입니다. 삼성전자의 2026년 2분기 영업이익 89.5조원 중 **반도체(DS) 부문이 89.2조원, 즉 99.7%**였습니다. 가전·모바일을 담당하는 DX 부문은 매출 48조원에 영업손실 8,000억원으로 출범 이후 첫 적자를 기록했고요.
그러니까 이런 구조가 됩니다.
코스피 지수 전망 → 코스피 EPS 전망 → 반도체 이익 전망 → D램 계약가와 HBM 물량 전망
지수 이야기를 하고 있지만, 실제로 하고 있는 건 메모리 가격 이야기입니다. 어떤 증권사의 코스피 목표치에 동의한다는 건, 사실상 그 증권사의 메모리 사이클 전망에 동의한다는 뜻입니다. 이걸 알고 보면 전망 기사를 읽는 방식이 달라집니다.
그래서 전망은 얼마나 맞나
정직하게 말씀드리면, 잘 안 맞습니다. 올해가 그 증거입니다.
2026년 1월, 증권사들이 제시한 코스피 밴드는 대체로 3,500~5,650 사이였습니다. 키움·iM 3,5004,500, 한화 3,7004,500, 신한 3,7005,000, KB 3,8005,000, 삼성 4,0004,900, 대신 4,0005,300, 유안타 4,200~5,200, 현대차 최대 5,500, 한국투자 5,650.
그리고 실제로 벌어진 일은 이렇습니다.
| 시점 | 코스피 |
|---|---|
| 1월 2일 | 4,309.65 |
| 6월 18일 | 9,063.84 (9,000선 최초 돌파) |
| 6월 19일 | 장중 9,385.59 |
| 7월 28일 | 6,023.66 (-10.84%) |
| 7월 29일 | 5,663.24 (이틀 연속 서킷브레이커) |
| 7월 31일 | 6,595.45 (+17.91%) |
| 8월 10일 | 6,299.66 |
가장 공격적이었던 전망(5,650)조차 6월 고점의 60% 수준이었습니다. 그리고 불과 한 달 뒤엔 그 고점의 3분의 2가 날아갔습니다. 3편과 4편에서 다룬 그 주였죠.
지금도 시각은 갈립니다. 국내 증권사들은 눈높이를 낮추는 중입니다(대신 9,300, 신한 8,800). 7월 한 달간 목표주가 하향 리포트가 828건 나왔고, 8월에도 200건 가까이 나왔습니다. 반면 해외 IB는 버티고 있습니다. 골드만삭스 12,000, JP모건 12,500, 모건스탠리 9,000을 각각 유지하고 있고, 모건스탠리는 오히려 투자의견을 중립에서 비중확대로 올렸습니다.
같은 시장을 보고 12,500과 8,800이 동시에 나옵니다. 이건 누가 틀렸다기보다, EPS와 PER 두 변수 중 어디에 어떤 가정을 넣었느냐의 차이입니다. 전망치를 볼 때 숫자보다 그 가정을 봐야 하는 이유입니다.
직접 확인하는 법 — 그리고 흔한 함정 하나
- 한국거래소 정보데이터시스템(data.krx.co.kr) → 기본통계 → 지수 → PER/PBR/배당수익률. 코스피 지수의 PER·PBR을 공식 통계로 볼 수 있습니다.
- 함정: 여기 나오는 PER은 후행(trailing) 기준입니다. 최근 결산 실적으로 나눈 값이라, 뉴스에 나오는 “12개월 선행 PER"과는 다른 숫자입니다. 이익이 급증하는 국면에서는 후행 PER이 훨씬 높게 나옵니다. 두 숫자를 섞어 비교하면 엉뚱한 결론이 나옵니다.
- 선행 PER은 공식 통계가 없습니다. 애널리스트 추정치를 모은 컨센서스라 에프앤가이드·퀀티와이즈 같은 데이터 업체가 집계하고, 개인은 주로 증권사가 무료로 공개하는 리서치 PDF의 밸류에이션 밴드 차트에서 봅니다.
- 같은 날 기준인데도 기관마다 값이 조금씩 다릅니다(4월 10일 종가 기준 대신 7.19배, 유진 7.1배). 어느 애널리스트 추정치를 몇 개나 모았느냐가 다르기 때문입니다. 소수점까지 따질 숫자가 아니라 방향과 수준을 보는 숫자입니다.
정리
- 목표지수는 예언이 아니라 곱셈입니다. 12개월 선행 EPS × 목표 PER. 전망이 바뀌면 둘 중 무엇이 바뀌었는지부터 물어보세요.
- 2026년에는 두 변수가 정반대로 움직였습니다. EPS는 435p에서 1,000p대로 약 3배가 됐고, PER은 7~8배에서 5.3배로 내려앉아 과거 위기 때보다 낮아졌습니다.
- 낮은 PER이 반드시 싸다는 뜻은 아닙니다. 시장이 그 이익 전망을 믿지 않으면 배수는 낮게 매겨집니다. “컨센서스의 60%만 믿는다"는 진단이 나온 이유입니다.
- 사이클 산업은 이익 정점에서 가장 싸 보입니다. 삼성전자는 2018년 사상 최대 이익을 냈지만 주가 정점은 2017년 11월이었고, 2019년 이익은 반토막(-52.8%)이 났습니다.
- 그리고 지금 코스피 이익의 65%가 반도체입니다. 그래서 코스피 전망은 사실상 메모리 사이클 전망입니다.
마지막으로 — 27편을 마치며
이 글로 세 번째 시리즈가 끝납니다. 반도체 교과서 11편에서 AI의 부품을 봤고, 전력 교과서 10편에서 AI의 연료를 봤고, 지수 교과서 6편에서 그 AI가 삼켜버린 시장 전체를 봤습니다. 모두 27편이 됐네요.
돌아보면 매번 같은 일이 반복됐습니다. 처음 눈에 보이는 이야기와 실제로 돈이 나는 곳이 달랐습니다. AI가 유망하다는 말에서 출발했는데 병목은 전기였고, 구리값이 오른다는데 데이터센터는 구리 수요의 2%도 안 됐고, 액침냉각이 미래라는데 실제로 팔리는 건 콜드플레이트였습니다. 분산 투자한 줄 알았던 지수는 두 종목에 절반이 걸려 있었고요.
그래서 이 시리즈가 종목 추천으로 남지 않기를 바랍니다. 제가 적은 숫자들은 대부분 6개월이면 낡습니다. 남았으면 하는 건 이름이 아니라 숫자를 보고, 전망이 아니라 그 전망을 만든 가정을 보는 습관 하나입니다.
여기까지 함께 읽어주셔서 고맙습니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
본문의 지수·EPS·PER·컨센서스는 모두 확인 시점 기준이며 계속 바뀝니다. 특히 이익 추정치는 분기마다 크게 변합니다.