반도체 시리즈 6편에서 저는 “내 챗GPT 구독료가 어떻게 하이닉스 실적이 되는가"를 따라, 빅테크의 캐펙스에서 엔비디아·TSMC·하이닉스로 흐르는 돈의 강을 그렸습니다. 오늘은 같은 걸 전력 쪽에서 합니다. 빅테크와 전력회사가 쏟아붓는 투자금이 어느 회사의 실적으로 도착하는지, 그 강줄기를 따라가 봅니다.
그런데 막상 그려보니, 전력의 돈의 강은 반도체와 모양이 완전히 다릅니다.
반도체는 한 줄기 강, 전력은 삼각주
반도체의 돈은 사실상 한 줄기 큰 강이었습니다. 빅테크 캐펙스 → 엔비디아(GPU 설계) → TSMC(파운드리) → 하이닉스·ASML. 좁고 깊고, 길목마다 사실상 독점 사업자가 지키고 있죠. 그래서 엔비디아 한 종목이 강물의 대부분을 빨아들였습니다.
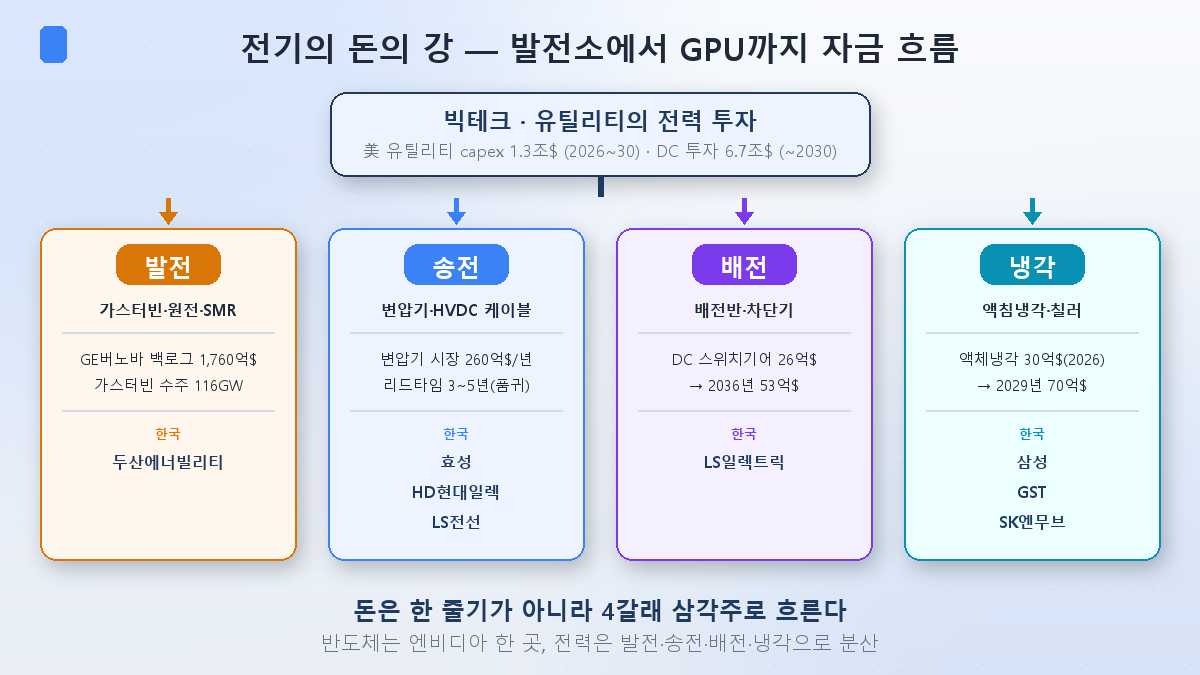
전력의 돈은 삼각주(delta) 처럼 갈라집니다. 발전소를 떠난 자금이 발전 → 송전 → 배전 → 냉각, 네 갈래로 흩어져 수많은 회사의 실적이 됩니다. “엔비디아 같은” 단일 독점자가 없습니다. 이게 전력 투자의 가장 큰 특징이자, 종목이 헷갈리는 이유이기도 합니다.
1. 돈은 어디서 나오나 — 강의 발원지
강의 발원지는 두 곳입니다.
① 빅테크의 데이터센터 캐펙스. 맥킨지는 2030년까지 데이터센터에 쏟아질 투자를 6.7조 달러로 추산합니다(이 중 IT장비를 뺀 인프라만 1.7조 달러 이상). 1편에서 봤던 “AI는 전기를 먹고 자란다"가 돈의 언어로 번역된 숫자입니다.
② 전력회사(유틸리티)의 설비 투자. 여기가 이번 편의 핵심입니다. S&P글로벌은 미국 46개 전력회사의 2026~2030년 합산 캐펙스를 약 1.3조 달러로 전망합니다 — 사상 최대치이고, 2025년(약 2,000억 달러)보다 한 해 만에 29% 급증한 규모죠. 데이터센터가 유발한 전력 수요를 감당하려고 전력망 자체를 통째로 키우는 겁니다.
이 두 물줄기가 합쳐져 발전·송전·배전·냉각으로 갈라집니다. 표에 적힌 글로벌 대표 주자를 보면 — 발전은 GE버노바(백로그 1,760억 달러, 가스터빈 수주잔고 116GW), 송전은 변압기 시장(연 260억 달러, 리드타임 3~5년), 냉각은 이제 막 커지는 액체냉각 시장(2026년 30억 → 2029년 70억 달러)입니다.
2. 데이터센터 1달러, 전력의 몫은?
그럼 데이터센터에 들어가는 1달러 중 전력의 몫은 얼마일까요? 재미있게도 보는 관점에 따라 답이 다릅니다.
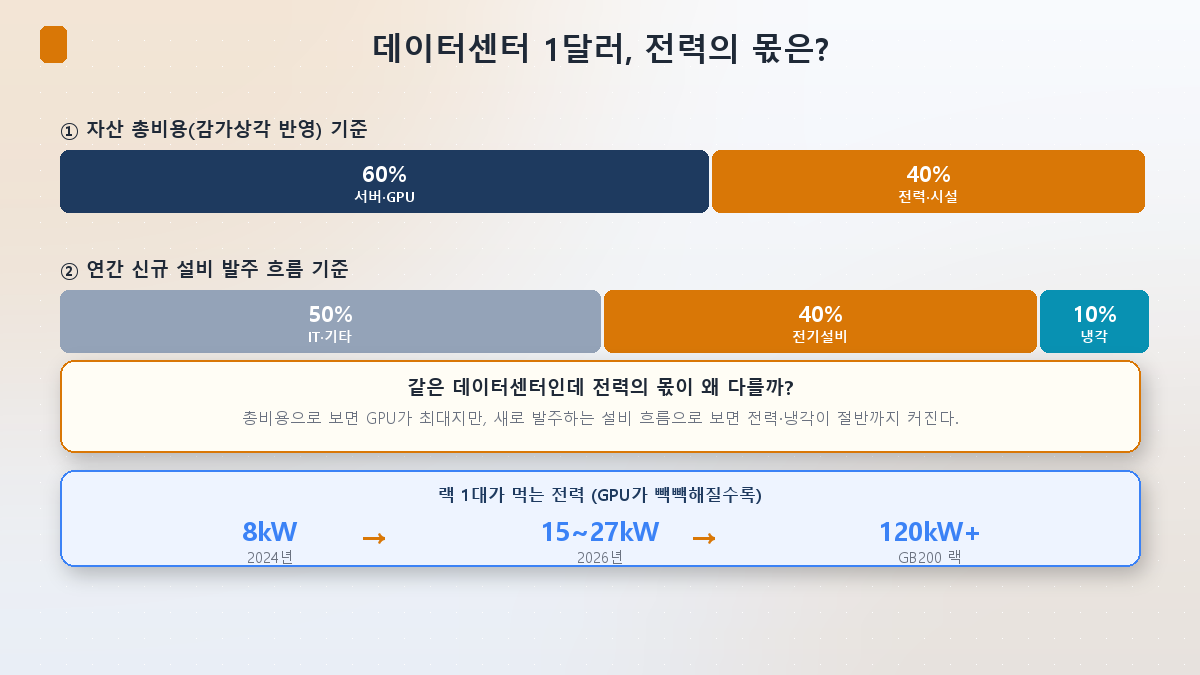
자산 총비용(감가상각 반영) 기준으로 보면 서버·GPU가 60%로 여전히 최대이고 전력·시설은 40%입니다. 반도체 6편에서 “GPU가 강물을 다 빨아들인다"고 했던 그림이죠.
그런데 새로 발주하는 설비의 흐름으로 보면 이야기가 달라집니다. 전기설비가 약 40%, 냉각이 약 10%로, 전력·냉각 인프라가 절반 가까이까지 올라옵니다. GPU는 이미 엔비디아가 만들어 파는데, 그걸 돌릴 전력 인프라는 이제야 부랴부랴 짓고 있기 때문입니다. 즉 뒤로 갈수록(변압기·배전반·냉각) 돈의 비중이 빠르게 커지는 게 전력의 강이 반도체와 다른 결정적 지점입니다.
숫자 하나가 이걸 압축합니다. 랙 한 대가 먹는 전력이 2024년 8kW → 2026년 15~27kW → 엔비디아 GB200 랙은 120kW 이상으로 뛰었습니다. GPU가 빽빽해질수록, 그 열과 전기를 감당할 설비는 몇 배씩 더 필요해집니다.
3. 그래서 한국 종목엔 얼마가 도착했나
강물이 실제로 한국 회사 통장에 얼마나 도착했는지는 수주잔고로 확인됩니다(수주잔고를 읽는 법은 [10편]에서 따로 다룹니다). 전력기기 3사의 2026년 1분기 합산 수주잔고는 32조원을 돌파했습니다. 최소 4~5년 치 일감입니다.
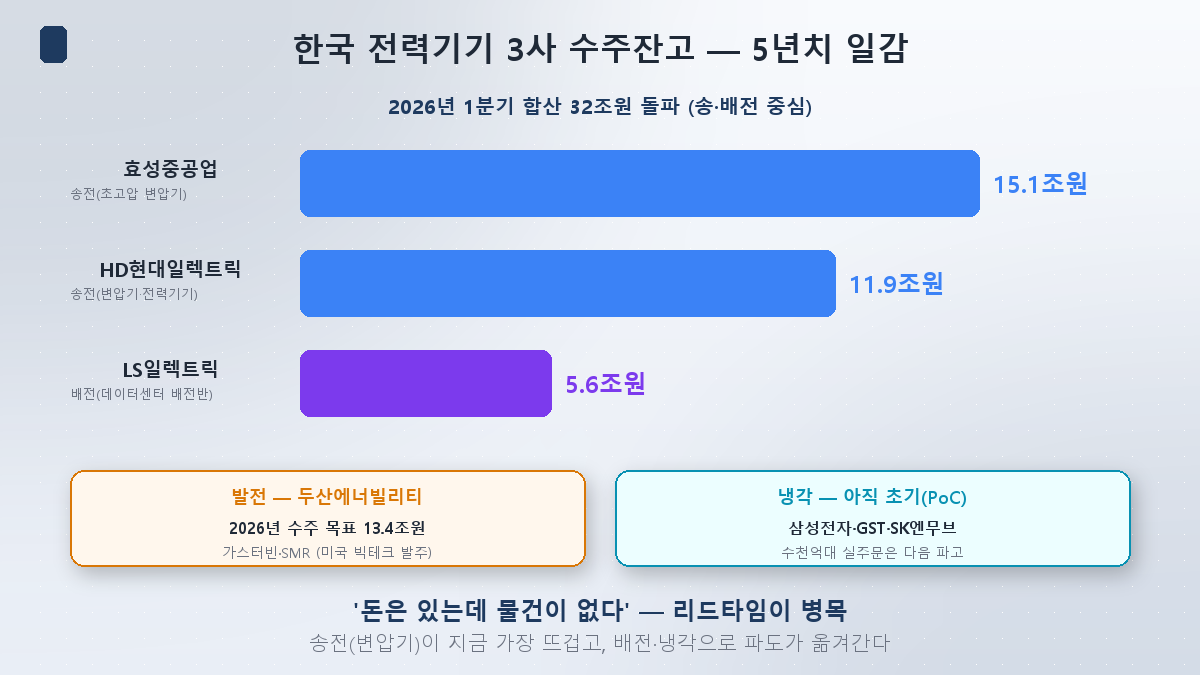
- 송전이 가장 뜨겁습니다. 효성중공업 15.1조, HD현대일렉트릭 11.9조 — 초고압 변압기가 미국에서 3~5년 치 대기줄을 만들어낸 결과입니다(3편에서 “HD현대일렉트릭이 왜 반도체만큼 올랐나"를 다뤘죠).
- 배전은 두 번째 파고입니다. LS일렉트릭 5.6조. 북미 빅테크 데이터센터 배전반 누적 수주가 1조원을 넘어섰고, 2026년 들어 속도가 붙고 있습니다.
- 발전은 두산에너빌리티가 2026년 수주 목표 13.4조원(가스터빈·SMR)으로 2편의 주인공답게 미국 빅테크 발주를 받고 있습니다.
- 냉각은 아직 초기입니다. 삼성전자(플랙트그룹)·GST·SK엔무브가 뛰고 있지만 대부분 PoC·기술검증 단계로, 수천억대 실주문은 다음 파도로 남아 있습니다.
투자자 관점 — 삼각주를 읽는 세 가지
① 수혜가 분산된다. 반도체는 엔비디아 하나만 봐도 강의 8할을 봤지만, 전력은 발전·송전·배전·냉각 네 갈래를 다 봐야 그림이 완성됩니다. 한 종목이 독점하지 못한다는 건, 뒤집으면 여러 회사가 동시에 호황을 누린다는 뜻이기도 합니다.
② 병목은 ‘기술’이 아니라 ‘리드타임’입니다. 반도체의 병목은 최첨단 공정 능력(기술 난이도)이었습니다. 전력의 병목은 물리적 생산능력입니다 — 변압기 리드타임 3~5년, 스위치기어는 2028년까지 사실상 완판. “돈은 있는데 물건이 없다” 는 구조라, 이미 수주잔고를 쌓아둔 회사가 유리합니다.
③ 병목은 이동합니다. 지금은 송전(변압기)이 가장 뜨겁지만, 이게 풀리면 관심은 다음 길목 — 배전, 그리고 냉각으로 옮겨갑니다. 5편에서 그린 밸류체인 지도가 있어야, 돈이 다음에 어디로 흐를지 따라갈 수 있습니다.
정리
- 전력의 돈은 반도체처럼 한 줄기가 아니라 발전·송전·배전·냉각 4갈래 삼각주로 흐릅니다. 그래서 수혜 종목이 훨씬 많고 분산돼 있습니다.
- 발원지는 빅테크 데이터센터 캐펙스(2030년까지 6.7조 달러)와 유틸리티 설비 투자(미국 1.3조 달러)입니다. 뒤로 갈수록(전력·냉각) 돈의 비중이 커지는 게 반도체와 다른 점.
- 한국엔 이미 도착했습니다. 전력기기 3사 수주잔고 32조원(효성·HD현대일렉·LS일렉), 발전은 두산, 냉각은 아직 초기. 병목은 ‘리드타임’이고, 그 병목은 송전 → 배전 → 냉각으로 이동합니다.
다음 [7편]에서는 이 강줄기에서 가장 밑바닥에 깔린 원자재 — 구리와 전선이 왜 AI 수혜주가 됐는지 파봅니다. 반도체 7편이 소부장을 다뤘듯, 전력의 소부장을 짚습니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
인용된 수치와 전망은 해당 시점 자료이며 언제든 바뀔 수 있습니다.