기업을 읽는 기초 · 첫 번째 이야기 / 자료 확인: 2026.11.04
PER은 이익에 비해 주가가 몇 배인지 보여줍니다
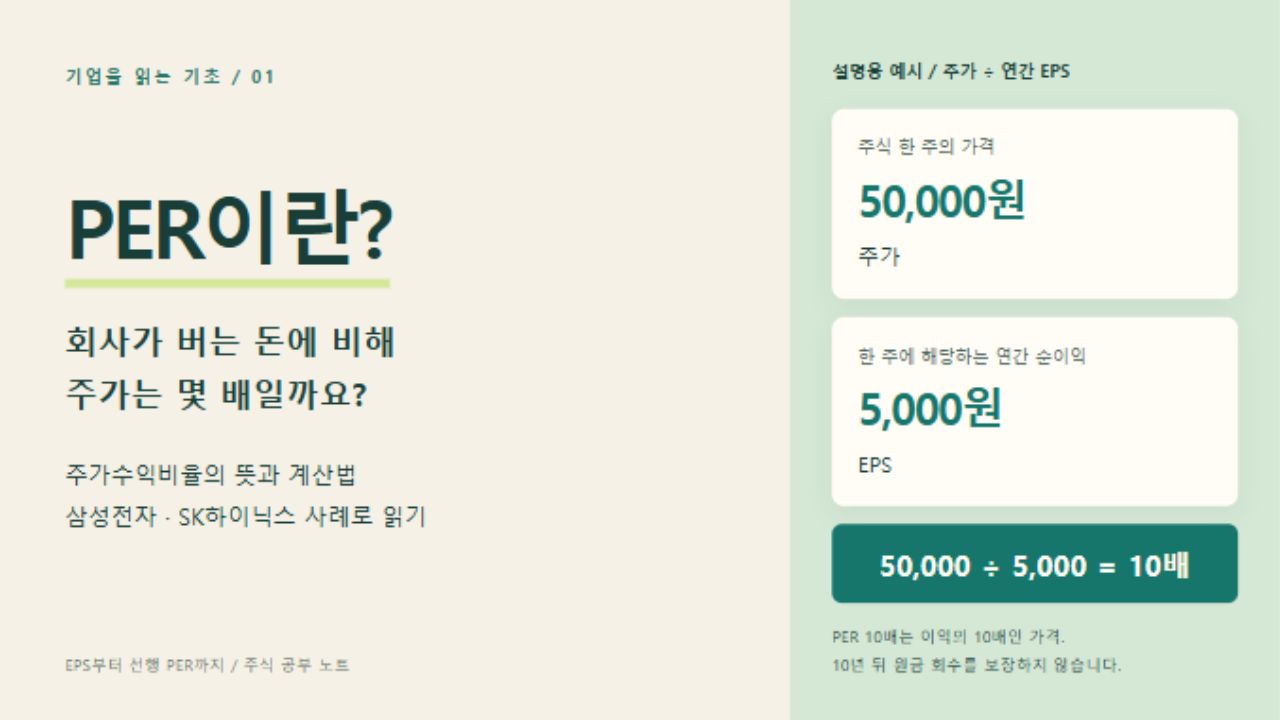
PER(Price to Earnings Ratio, 주가수익비율)은 주가를 주당순이익으로 나눈 값입니다. 회사가 한 주당 벌어들이는 이익에 비해, 그 주식을 얼마에 사고 있는지 나타냅니다.
가게를 산다고 생각해 보겠습니다. 1년에 1,000만원을 남기는 가게의 가격이 1억원이라면, 연간 이익의 10배를 주고 사는 셈입니다. 똑같이 1,000만원을 남기는데 가격이 2억원이면 20배입니다. 가게의 위치나 성장 가능성도 봐야겠지만, 우선 ‘버는 돈에 비해 가격이 얼마인가’를 비교할 수 있습니다.
주식에서는 이 계산을 한 주 단위로 합니다. 이때 필요한 것이 EPS(Earnings Per Share), 주당순이익입니다. 회사의 순이익 중 보통주에 돌아가는 몫을 주식 한 주 기준으로 나눈 숫자입니다. 매출이나 영업이익을 그대로 나눈 숫자와는 다릅니다.
PER = 주가 ÷ EPS
예를 들어 주가가 5만원이고, 한 해 EPS가 5,000원이면 PER은 10배입니다. 주식 한 주를 살 때 그 주식에 해당하는 연간 이익의 10배를 내는 것입니다. 미국 SEC 투자자 교육 자료
EPS도 간단히 계산해 볼 수 있습니다. 보통주만 있는 회사가 1년 동안 순이익 5억원을 냈고, 그 기간 주식 수가 10만 주로 일정했다면 EPS는 5,000원입니다. 실제 공시에서는 기간 중 주식 수 변동을 반영한 가중평균 주식 수 등을 쓰므로, 처음 공부할 때는 재무제표에 제시된 EPS를 확인하는 편이 편합니다.
한 가지는 바로 구분해 두고 싶습니다. EPS 5,000원은 주주에게 현금 5,000원을 준다는 뜻이 아닙니다. 이익 중 얼마를 배당할지는 별도 결정입니다. 따라서 PER 10배라고 해서 ‘10년 뒤에 투자금 전액을 돌려받는다’고 약속된 것도 아닙니다. 이익이 해마다 달라질 수 있고, 회사는 그 돈을 사업에 다시 쓸 수도 있습니다.
1만원짜리 주식이 10만원짜리보다 싼 것은 아닙니다
주가만 놓고 보면 1만원짜리가 10만원짜리보다 부담 없이 살 수 있습니다. 하지만 한 주를 사는 데 드는 돈과, 이익에 비해 싼 가격인지는 다른 질문입니다.
가상의 A회사는 주가 1만원에 연간 EPS가 100원이고, B회사는 주가 10만원에 연간 EPS가 1만원이라고 해보겠습니다.
설명용 가상 회사 / 같은 기간의 연간 EPS 비교
한 주 가격은 A가 낮지만,
이익에 비해선 B가 낮습니다.
A회사
1만원
EPS 100원
10,000 ÷ 100
PER 100배
B회사
10만원
EPS 1만원
100,000 ÷ 10,000
PER 10배
PER은 이익 1원에 얼마의 가격을 붙였는지 비교하게 해줍니다.
성장률·부채·사업 위험은 반영하지 않은 계산입니다. B회사가 더 좋은 투자라는 결론까지 낸 것은 아닙니다.
앞서 액면분할을 공부할 때도 한 주 가격과 기업의 가치를 구분했습니다. 1주를 10주로 나누면 이론적으로 주가는 10분의 1이 되지만, EPS도 같은 기준으로 조정됩니다. 주가와 EPS를 같은 주식 수 기준으로 맞추면 분할 자체로 PER이 낮아지는 것은 아닙니다.
이렇게 보니 PER이 필요한 이유는 이해됩니다. 문제는 여기서 한 발 더 나아가 ‘그러면 PER이 가장 낮은 주식을 사면 되겠네’라고 생각할 때입니다. 그 판단을 하려면 계산에 넣은 이익이 앞으로도 유지될지 봐야 합니다.
삼성전자의 실제 EPS를 넣어보면 이익의 중요성이 보입니다
삼성전자의 2025년 연결재무제표에는 보통주 기본 EPS가 2024년 4,950원, 2025년 6,605원으로 나옵니다. 같은 회사라도 한 주당 이익이 달라졌습니다. 삼성전자 연결재무제표 주석 26, 인쇄면 75쪽
이익이 PER에 미치는 영향만 보려고, 두 경우 모두 주가를 10만원이라고 가정하겠습니다. 현재 주가나 두 해의 실제 종가를 가져온 것이 아닙니다.
삼성전자 실제 연간 EPS × 가상 주가 10만원
주가를 같게 놓아도,
이익이 달라지면 PER이 달라집니다.
2024년 EPS를 넣으면
약 20.2배
100,000원 ÷ 4,950원
EPS 4,950원
2025년 EPS를 넣으면
약 15.1배
100,000원 ÷ 6,605원
EPS 6,605원
연결·보통주·기본 EPS 기준. 주가를 10만원으로 고정한 설명용 계산이며 실제 연도별 PER이나 현재 PER이 아닙니다.
계산에서는 주가가 떨어지지 않았는데 PER이 낮아졌습니다. 나누는 값인 EPS가 커졌기 때문입니다. 반대로 주가가 그대로인데 이익이 줄어들면 PER은 올라갑니다.
그래서 ‘PER이 내려갔다’는 말만으로 주식이 싸졌다고 판단하기는 어렵습니다. 주가가 내려간 것인지, 이익이 늘어난 것인지, 적용한 이익의 기간이 바뀐 것인지를 먼저 확인해야 합니다.
실적 PER과 선행 PER은 서로 다른 이익을 씁니다
증권 앱에서는 PER이 20배인데 증권사 보고서에는 10배라고 적혀 있다면, 어느 쪽이 틀린 것일까요? 먼저 두 숫자가 어떤 이익을 사용했는지 확인해야 합니다.
| 표시 방식 | 나눗셈에 넣는 이익 |
|---|---|
| 전년도 결산 기준 PER | 가장 최근 확정된 한 해의 EPS |
| 최근 12개월 PER, TTM | 최근 네 분기의 실적을 반영한 EPS |
| 선행 PER, 예상 PER | 올해·내년 또는 향후 12개월의 예상 EPS |
선행 PER의 기간은 자료마다 다릅니다. ‘2027E’는 2027년 예상치라는 뜻이고, ‘12M Forward’는 앞으로 12개월을 뜻합니다. 둘을 아무 설명 없이 같은 숫자로 취급하면 안 됩니다. 실적 PER도 연결·별도, 기본·희석 EPS 등 계산 기준이 다를 수 있습니다. 찰스슈왑의 PER 설명
가상 회사의 주가가 10만원, 최근 1년 EPS가 5,000원이라면 실적 PER은 20배입니다. 그런데 다음 1년 EPS가 1만원으로 늘어난다고 예상하면 선행 PER은 10배입니다. 20배와 10배가 동시에 나와도 모순이 아닙니다. 하나는 벌어들인 이익, 다른 하나는 앞으로 벌 것으로 예상하는 이익을 사용했기 때문입니다.
높은 PER을 받는 기업의 설명에도 이 원리가 들어 있습니다. 투자자가 앞으로 이익이 빠르게 늘어날 것으로 기대하면, 현재 이익에 비해 높은 가격을 지불할 수 있습니다. 다만 기대가 크다는 것과 그 가격에 사도 괜찮다는 것은 같은 말이 아닙니다. 피델리티의 PER 해설
예상 이익이 낮아지면 어떻게 될까요? 주가 10만원은 그대로인데 예상 EPS가 1만원에서 5,000원으로 줄면 선행 PER은 10배에서 20배가 됩니다.
설명용 가정 / 같은 미래 기간 / 주가 10만원 고정
예상 이익이 절반이 되면,
선행 PER은 두 배가 됩니다.
처음의 예상
10배
예상 EPS 10,000원
100,000 ÷ 10,000
실적 전망을 낮춘 뒤
20배
예상 EPS 5,000원
100,000 ÷ 5,000
‘예상 PER이 낮다’는 말에는 예상한 이익을 실제로 벌 수 있는가라는 질문이 따라붙습니다.
EPS 전망 변화의 효과만 비교했습니다. 실제 시장에서는 실적 전망 변화와 함께 주가도 움직일 수 있습니다.
보고서의 예상 PER을 읽을 때는 계산 결과보다 이익 전망의 근거를 한 번 더 보게 됩니다. 판매량이 늘어나는지, 가격이 오르는지, 비용이 줄어드는지에 따라 예상 숫자가 달라집니다. ‘AI 수혜’ 같은 설명이 붙어 있어도 이 연결은 확인해야 합니다.
낮은 PER은 호황의 끝에서 나타날 수도 있습니다
이익이 매년 안정적으로 늘어나는 회사라면 비교가 조금 쉽습니다. 하지만 반도체처럼 업황에 따라 이익의 폭이 큰 업종에서는 한 해 숫자가 회사의 평소 이익을 대표하지 못할 수 있습니다.
가령 가상 회사의 주가가 10만원이고 호황기에 EPS가 2만원까지 늘었다면 PER은 5배입니다. 아주 낮아 보입니다. 그런데 다음 해 EPS가 5,000원으로 줄어든다면, 같은 주가에서 계산한 PER은 20배입니다. 호황 때 크게 늘어난 이익으로 나눈 5배를 장기간 유지될 숫자처럼 읽으면 판단이 달라질 수 있습니다.
실제 이익의 변동 폭은 SK하이닉스의 과거 실적에서 볼 수 있습니다. 회사가 2025년 1월 발표한 2024년 실적 자료에서는, 2023년 연결 순손실 약 9.14조원이 2024년 연결 순이익 약 19.80조원으로 바뀌었습니다. 회사는 HBM·eSSD 등 AI 메모리 판매 확대를 실적 개선 요인으로 설명했습니다. SK하이닉스 공식 실적 발표
| SK하이닉스 당시 실적 | 연결 당기순손익 |
|---|---|
| 2023년 | 약 9.14조원 순손실 |
| 2024년 | 약 19.80조원 순이익 |
한때 큰 적자를 냈던 기업이 이듬해 큰 흑자를 냈습니다. 한 해의 이익만으로 회사의 평소 수익력을 판단하기 어려운 이유가 여기에 있습니다.
여기서 두 가지를 구분해야 합니다. 이익이 크게 늘면 그 이익을 기준으로 한 PER은 낮아질 수 있습니다. 그러나 그 낮은 숫자가 앞으로의 이익까지 보장하지는 않습니다. 반대로 불황으로 이익이 아주 작아지면 PER은 높아지거나 해석하기 어려워집니다. 높은 숫자만 보고 사업 회복 가능성까지 없다고 결론 낼 수도 없습니다.
특히 EPS가 적자라면 음수 PER을 ‘더 싼 주식’이라는 뜻으로 읽어서는 안 됩니다. 이익 대비 가격이라는 비교가 성립하기 어려워서 증권 서비스에서는 N/A나 공란으로 표시하기도 합니다. EPS가 0이면 나눗셈 자체가 성립하지 않습니다.
반드시 호황의 끝이나 불황의 바닥을 정확히 맞혀야 한다는 이야기는 아닙니다. 최근 몇 년의 이익을 함께 보면서 지금의 숫자가 얼마나 이례적인지 확인하는 것만으로도, PER 한 칸을 읽는 방식이 달라집니다.
PER을 비교할 때는 같은 기준과 비슷한 사업부터 봅니다
‘PER은 몇 배 이하면 좋은가’라는 질문에 모든 기업에 통하는 숫자 하나를 붙이기는 어렵습니다. 이익이 정체된 회사와 빠르게 성장하는 회사, 부채가 많은 회사와 적은 회사에 시장이 같은 가격을 붙이지 않기 때문입니다.
처음에는 아래 순서대로 확인해 보려고 합니다. 숫자가 낮은지 높은지를 보기 전에, 서로 비교할 수 있는 숫자인지부터 맞추는 순서입니다.
| 확인할 것 | 독자가 직접 해볼 질문 |
|---|---|
| 이익의 기간 | 지난해 결산인가요, 최근 12개월인가요, 내년 예상인가요? |
| 이익의 기준 | 연결 기준인가요? 기본 EPS와 희석 EPS 중 무엇을 썼나요? |
| 비교할 기업 | 비슷한 사업을 하나요? 성장 속도와 부채 부담도 비슷한가요? |
| 이익의 지속성 | 본업에서 번 돈인가요? 자산 매각 등 일회성 이익이 크게 들어갔나요? |
| 최근 흐름 | 여러 해의 이익과 비교하면 지금이 유난히 좋은 해인가요? 예상 이익은 높아지고 있나요, 낮아지고 있나요? |
EPS에 ‘희석’이 붙어 있으면 전환사채 등 잠재적인 주식 수 증가가 반영되는지를 살펴볼 수 있습니다. 세부 계산을 모두 외울 필요는 없지만, 기본 EPS로 계산한 숫자와 희석 EPS로 계산한 숫자를 섞어 비교하고 있지는 않은지 확인하는 데 도움이 됩니다.
PER은 부채 부담이나 실제 현금 유입을 직접 보여주는 지표도 아닙니다. 자산을 팔아 그해 순이익만 크게 늘어난 회사라면 PER이 낮아 보일 수 있고, 장부상 이익이 나도 돈이 잘 들어오지 않는 회사도 있습니다. 낮은 PER을 발견했다면 왜 낮은지 알아볼 차례입니다.
정리
PER은 주가를 EPS로 나눠, 이익에 비해 얼마의 가격을 내고 있는지 보는 지표입니다. 한 주 가격이 낮다는 것과 이익에 비해 싸다는 것을 구분해 줍니다.
다만 계산에 어떤 이익을 넣었는지가 중요합니다. 과거 실적과 미래 예상은 다르고, 호황 때의 큰 이익이나 일회성 이익이 PER을 낮춰 보이게 할 수 있습니다. EPS가 적자라면 낮은 양수 PER을 비교하던 방식으로 해석할 수 없습니다.
이제 PER 숫자를 볼 때 먼저 확인할 질문은 두 가지입니다. 어느 기간의 이익으로 계산했는가, 그 이익이 앞으로도 이어질 만한가. 이 두 가지를 붙여 읽으면 ‘10배니까 싸다’에서 한 걸음 더 나아갈 수 있습니다.
다음 편은 PBR입니다. PER이 회사가 벌어들이는 이익과 가격을 비교한다면, PBR은 회사의 장부상 순자산과 가격을 비교합니다. ‘PBR 1배 미만이면 회사 재산보다 싸게 사는 것인가’라는 의문부터 풀어보겠습니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.