6편에서 AI 돈의 강을 그렸습니다. 우리 → 빅테크 → 엔비디아 → 한국 메모리로 흐르는 강. 그런데 그 글을 쓰고 나니 가장 중요한 질문이 남더군요. “이 강, 계속 흐르긴 하는 걸까?” 하이닉스도 삼성도 결국 이 강의 하류에 있으니, 상류가 마르면 다 같이 마릅니다. 오늘은 번외편으로 강의 상류를 점검합니다 — 원류(OpenAI·앤트로픽), 수원지(빅테크 캐펙스), 그리고 새 변수(메타의 클라우드 진출설)까지.
상류의 수량 — 일단 지금은 불어나는 중
2026년 주요 하이퍼스케일러의 AI 인프라 투자는 6,000억7,000억 달러대, 202628년 누적으로 약 2.1조 달러가 계획돼 있습니다. JP모건은 올해 캐펙스 증가율 전망을 오히려 상향(52%→63%)했고, 2027년에도 금액은 더 늘어난다고 봅니다.
닷컴버블과 결정적으로 다른 점 하나 — 이 돈의 출처가 아직 건전하다는 것. 빅테크의 캐펙스/잉여현금흐름 비율은 1 미만, 즉 대체로 빌린 돈이 아니라 번 돈으로 짓고 있습니다. 2000년의 광케이블은 부채로 깔렸다가 무너졌죠.
원류 점검 ① — 정반대로 가는 OpenAI와 앤트로픽
강의 최상류, AI 모델 회사들의 재무를 보면 흥미로운 대조가 나타납니다.
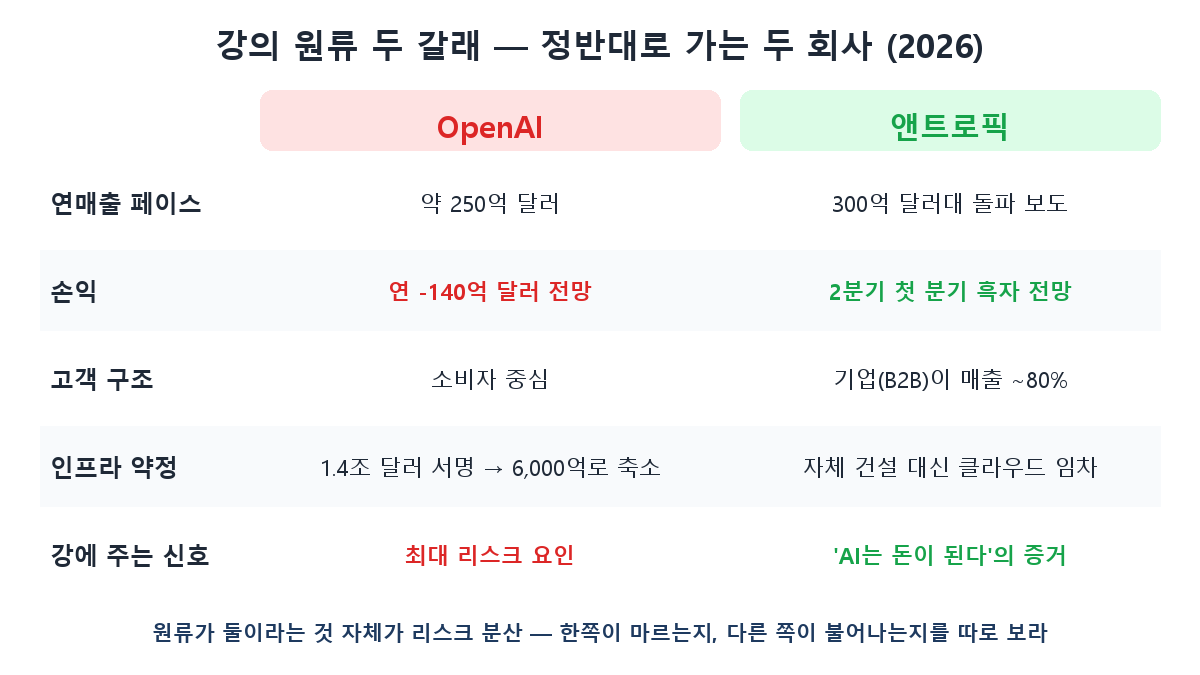
OpenAI는 강의 최대 리스크 요인입니다. 연매출 약 250억 달러 페이스에 2026년 순손실 약 140억 달러 전망, 2029년까지 누적 현금 소진 1,000억 달러대라는 분석이 나옵니다. 더 무거운 건 인프라 약정입니다. 명목 1.4조 달러 규모의 컴퓨트 계약에 서명했다가, 최근 2030년까지 6,000억 달러 수준으로 조정한 것으로 알려졌죠. 이 구조는 매출이 계획대로 계속 배로 늘어야만 성립합니다. 매출이 10%만 빗나가도 2028~29년 지급 능력 문제가 제기된다는 계산이 나오는 이유입니다. OpenAI발 약정 축소·지연이 오라클·스타게이트를 거쳐 반도체 주문으로 전이되는지가 중류의 핵심 감시 포인트입니다.
반면 앤트로픽은 “AI는 돈이 안 된다"는 명제의 반증이 되고 있습니다. 연환산 매출 300억 달러대 돌파 보도에, 2026년 2분기 첫 분기 흑자(영업이익 약 5.6억 달러) 전망까지 나왔습니다. 비결은 고객 구조 — 매출의 약 80%가 기업(B2B)이고, 개발자용 코딩 도구 하나가 연환산 25억 달러를 법니다. 소비자 무료 사용자를 태우는 장사가 아니라 기업이 업무 비용으로 지불하는 장사라는 거죠.
투자자에게 이 대조가 주는 교훈: 원류가 하나가 아니라는 게 이 강의 안전판입니다. 한쪽(OpenAI)이 마르는지와 다른 쪽(기업향 AI 수요)이 불어나는지를 분리해서 봐야 합니다.
데이터센터는 포화 아닌가?
결론부터: 포화의 반대 상황입니다. 북미 데이터센터 공실률은 역대 최저 수준이고, 신축 물량은 완공 몇 년 전에 선임대됩니다. 지금의 병목은 “지어놨는데 안 차는” 것이 아니라 “전력과 부지가 없어서 못 짓는” 것입니다. 메타가 캐펙스 가이던스를 1,250억~1,450억 달러로 올리며 든 이유가 정확히 “땅·전력·건설 인력 확보 경쟁"이었고, 오하이오의 1GW급 데이터센터에 자체 가스발전소를 붙여 짓는 것도 전력망을 못 기다려서입니다.
다만 “포화"는 아니어도 “소화불량” 리스크는 실재합니다. 4~6년밖에 못 쓰는 GPU 자산을 수십조씩 쌓는 감가상각 부담, 국제결제은행(BIS)이 “수익 실망 시 캐펙스 붐이 투자 불황으로 반전될 수 있다"고 공식 경고한 것, 엔비디아→OpenAI→오라클로 도는 순환거래 우려가 그것입니다.
새 변수 — 메타의 클라우드 진출설
최근 흥미로운 보도가 있었습니다. 메타가 자사 AI 컴퓨트를 외부에 임대하는 ‘Meta Compute’를 검토 중이라는 것. 메타는 1GW급 ‘프로메테우스’(2026년 가동), 최대 5GW ‘하이페리온’ 등 하이퍼스케일러 중 가장 공격적인 클러스터를 짓고 있는데, 이걸 자기만 쓰는 게 아니라 AWS처럼 빌려주겠다는 구상입니다.
파장을 갈래별로 보면:
- 강의 지속성엔 긍정적: 지금까지 메타의 캐펙스는 수익화 경로가 광고뿐이었는데, 임대업을 하면 캐펙스 자체가 매출을 낳습니다. 더 공격적으로 지을 명분이 생기죠.
- 클라우드 3강엔 경쟁 악재: 공급자가 늘면 컴퓨트 임대 가격이 눌립니다. AI를 쓰는 쪽엔 호재입니다.
- 반도체엔 중립~긍정: 자기용이든 임대용이든 HBM과 메모리는 팔립니다. 이 뉴스에 AI주가 출렁인 건 “임대할 만큼 남는다 = 과잉의 초기 신호"라는 해석 때문인데, 공실률·전력 병목을 보면 아직은 부족 쪽 증거가 우세합니다.
감시 계기판 — 이 5개만 보면 됩니다
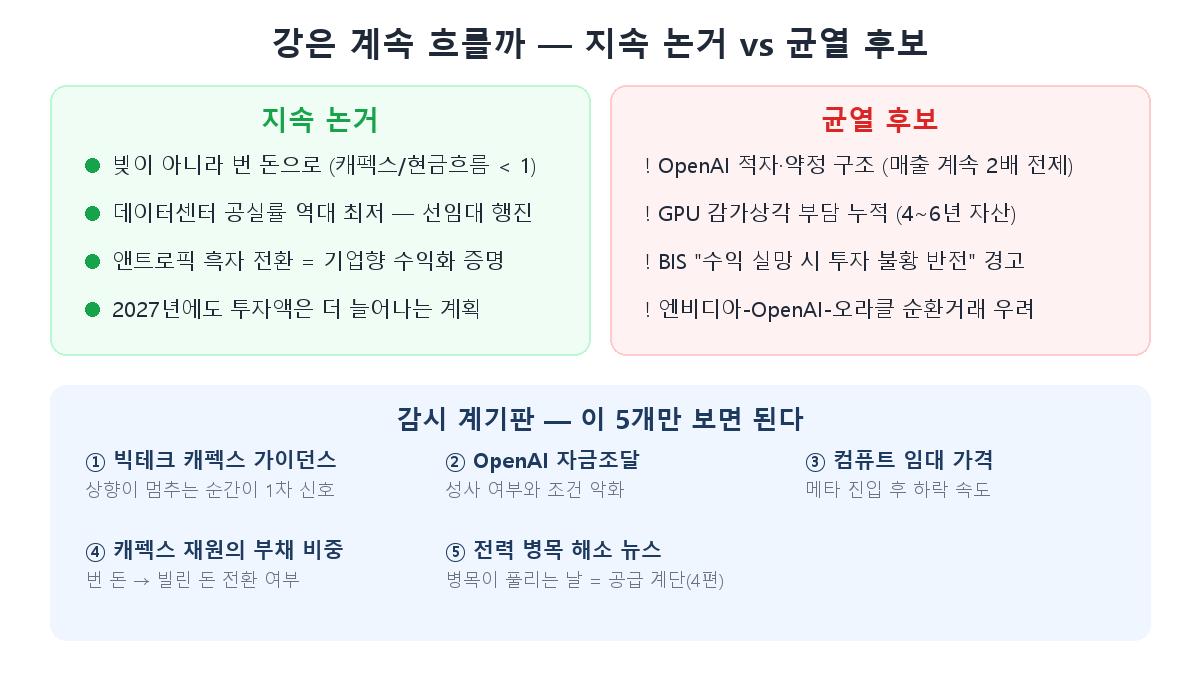
① 빅테크 캐펙스 가이던스 — 상향이 멈추는 순간이 1차 신호. ② OpenAI의 자금조달 — 성사 여부와 조건. ③ 컴퓨트 임대 가격 — 메타 진입 후 하락 속도. ④ 캐펙스 재원의 부채 비중 — 번 돈에서 빌린 돈으로 바뀌는지. ⑤ 전력 병목 해소 뉴스 — 병목이 풀리는 날이 곧 공급 계단이 놓이는 날입니다(4편의 논리 그대로).
정리
- 강은 지금 마르기는커녕 불어나는 중이고, 병목은 수요 포화가 아니라 **공급(전력·부지)**입니다. 재원도 아직은 부채가 아닌 현금흐름입니다.
- 원류는 대조적입니다 — OpenAI(연 -140억 달러, 약정 축소)는 최대 리스크, 앤트로픽(첫 분기 흑자, B2B 80%)은 수익화의 증거. 둘을 분리해서 보세요.
- 메타의 클라우드 진출설은 캐펙스의 수익화 수단이 늘어난다는 점에서 강의 지속성에 플러스, 반도체 수요엔 중립~긍정입니다.
- 진짜 시험대는 2027년 이후 — 신규 팹·전력이 풀리며 공급 계단이 놓이는 시점과, OpenAI의 매출 배증이 이어지는지가 겹치는 구간입니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.