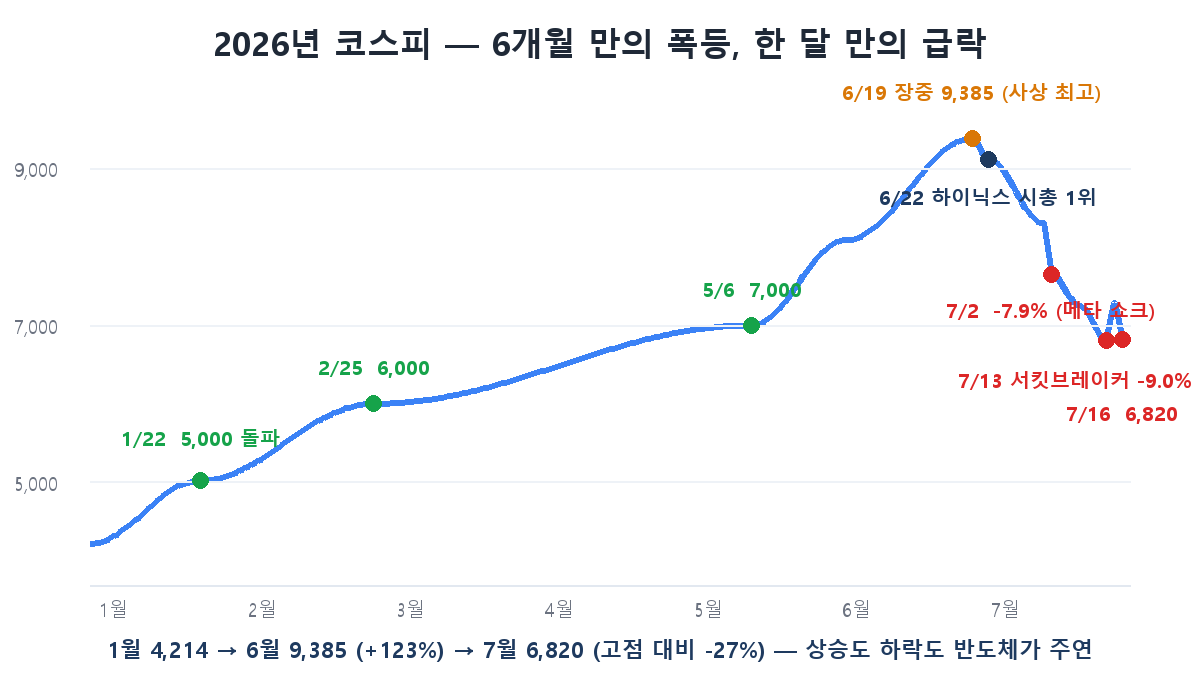
이 시리즈를 기획할 때 8편의 가제는 “코스피 5000 시대?“였습니다. 그런데 글을 쓰려고 자료를 모아 보니, 그 제목이 이미 골동품이 돼 있더군요. 코스피는 1월 22일에 5,000을 돌파했고, 6월 19일에는 장중 9,385.59라는 사상 최고치를 찍었습니다. 연초 대비 +123%. 그리고 이 글을 쓰는 오늘(7월 16일), 지수는 서킷브레이커와 함께 6,820.60으로 마감했습니다. 고점 대비 -27%입니다.
6개월 만의 폭등과 한 달 만의 급락. 이 극단적인 롤러코스터를 이해하는 열쇠가 바로 이 시리즈에서 계속 다뤄온 반도체입니다. 오늘은 지수 레벨을 맞히는 글이 아닙니다 — 그건 누구도 못 합니다. 대신 왜 코스피가 이렇게 움직일 수밖에 없는 구조인지를 해부하겠습니다.
상승의 해부 — 지수를 끌어올린 건 사실상 두 종목이었다
올해 상반기 코스피 상승분의 약 70%가 삼성전자와 SK하이닉스, 단 두 종목에서 나왔습니다(기여도 각각 34.3pt, 35.5pt). 두 종목의 시총 비중은 1월 34%에서 6월 54.76%까지 올라갔고 — 사상 최고입니다 — 6월 19일 하루 코스피 매수액의 53.6%가 이 두 종목이었습니다.
이 쏠림에는 근거가 있었습니다. 4편에서 본 슈퍼사이클이 숫자로 실현되고 있었거든요. 증권가의 2026년 전망 기준으로 코스피 전체 영업이익 866조 원 가운데 삼성전자(335조)와 하이닉스(251조)가 586조, 68%를 차지합니다. 더 극적인 건 이익 ‘증가분’입니다 — 코스피 순이익 증가분의 93%가 반도체입니다. 쉽게 말해, 올해 한국 상장사의 이익 성장은 사실상 반도체가 전부였다는 뜻입니다. 시총 쏠림이 투기가 아니라 이익 쏠림의 반영이었다는 게 강세론의 뼈대죠.
여기에 상법 개정·밸류업 프로그램이 코리아 디스카운트 해소 기대를 얹었고(코스피 PBR 0.9배→2.6배), 대선 공약이던 “코스피 5000"이 실제로 달성되며 정책 서사까지 붙었습니다. 흥미로운 역설 하나 — 외국인은 상반기에 150조 원이라는 사상 최대 순매도를 기록했는데, 그중 90% 이상이 삼전·하이닉스였습니다. 외국인이 그렇게 팔았는데도 지수가 두 배가 된 겁니다. 개인과 기관, 그리고 밸류업 재평가 수급이 그걸 다 받아냈다는 얘기인데, 이걸 “수급의 저력"으로 읽는 쪽과 “물량 소화의 한계가 온다"로 읽는 쪽이 갈립니다.
하락의 해부 — 고점 신호는 여러 개였다
되돌아보면 6월 하순부터 신호가 겹쳐 나왔습니다. 이 대목에서 흥미로운 인물이 하나증권 이재만 글로벌투자분석실장입니다. 그는 5월 보고서에서 “SK하이닉스 시총이 삼성전자를 추월하는 순간이 고점"이라는 모델을 제시했는데, 6월 22일 하이닉스가 실제로 25년 7개월 만에 시총 1위에 올랐고 — 시장은 정확히 그 부근에서 꺾였습니다. 증권가에서 ‘성지순례 보고서’로 회자되는 이유입니다.
이후의 하락은 한 가지 원인이 아니라 연쇄였습니다. 7월 2일 메타의 클라우드 진출 발표가 “AI 컴퓨트 과잉 아니냐"는 해석을 낳으며 -7.9%(번외편에서 다룬 바로 그 뉴스입니다). 7월 6일에는 모건스탠리가 “반도체 중심의 좁은 상승장은 마무리 국면"이라며 삼전·하이닉스·마이크론 비중 축소를 권고하는 리포트를 냈고 — 시장에선 ‘반도체 저승사자’라는 별명이 붙었습니다 — 여기에 호르무즈발 지정학 리스크가 겹치며 -5.4%. 7월 13일 서킷브레이커(-9.0%), 그리고 오늘 다시 -6.4%. 7월 들어 사이드카나 서킷브레이커가 발동되지 않은 날이 사흘뿐이라는 웃지 못할 통계도 나왔습니다.
낙폭이 이렇게 큰 데는 구조적 증폭 장치도 있었습니다. 신용융자 잔고가 38.5조 원으로 사상 최고였고, 삼전·하이닉스 단일종목 레버리지 ETF에 몰린 자금이 급락 시 리밸런싱 매도를 쏟아내며 하락을 키웠습니다. 변동성지수(VKOSPI)는 6월 말 97.99로 2009년 집계 이래 최고 — 2008년 금융위기 수준에 근접했습니다. 오르는 이유도 반도체, 떨어지는 이유도 반도체, 그리고 떨어질 때 더 크게 떨어지는 이유는 레버리지였던 겁니다.
쏠림의 두 얼굴 — ‘반도체 착시’를 아는 것이 시작
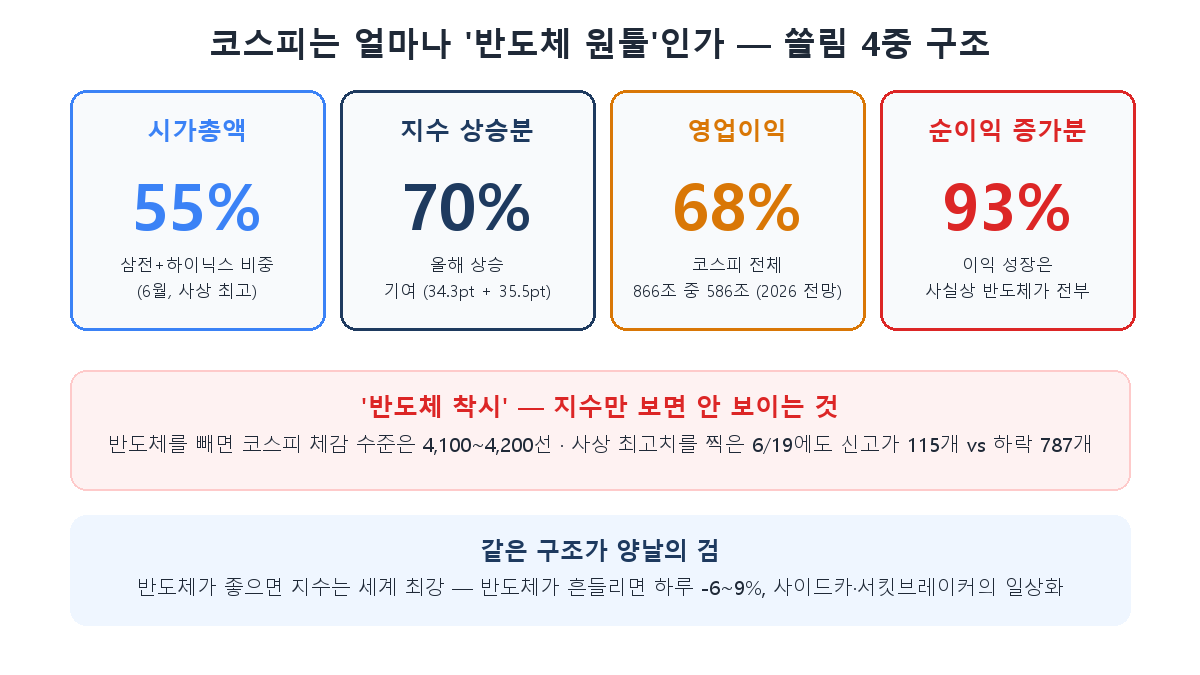
여기서 개인투자자에게 가장 실용적인 개념이 **‘반도체 착시’**입니다. 반도체를 제외하면 코스피의 체감 수준은 4,100~4,200선에 불과하다는 분석이 있습니다. 사상 최고치를 찍은 6월 19일에도 신고가 종목은 115개, 하락 종목은 787개였습니다. “지수는 9,000인데 내 계좌는 왜 그대로냐"는 하소연이 팽배했던 이유가 이겁니다. 지수가 아니라 두 종목이 오른 장이었으니까요.
이 구조는 양날의 검입니다. 3편에서 하이닉스를 “사이클의 증폭기"라 불렀는데, 이제는 코스피 자체가 반도체 사이클의 증폭기가 됐습니다. 반도체가 좋으면 지수는 세계에서 가장 강하고, 반도체가 흔들리면 하루 -6~9%가 일상이 됩니다. 미국 증시에서 매그니피센트7 쏠림을 걱정하지만, 코스피의 2종목 55%는 그보다 훨씬 극단적인 농도입니다.
전문가들은 지금 정확히 반으로 갈라져 있다
지금 시장의 진단은 제가 본 것 중 가장 선명하게 양분돼 있습니다.
강세 쪽. 노무라의 정창원 아시아리서치 공동대표는 HBM·범용 D램·낸드가 동시에 도는 ‘트리플 슈퍼사이클’을 근거로 코스피 10,000~11,000을 제시했습니다. 한국투자증권 김대준 연구원도 상단을 11,000으로 올렸고, JP모건은 이번 조정을 “저가매수 기회"로 봤습니다 — 신규 캐파가 2028년까지 제한적이라 공급 부족이 길어진다는, 4편에서 본 논리 그대로입니다. 고점을 맞힌 이재만 실장조차 장기 목표 11,000을 유지하며 지금 조정을 “과도한 가격 조정"이라 진단합니다.
신중 쪽. 모건스탠리는 실적 피크아웃을 선언하며 반도체 비중 축소를 권고했습니다. 대신증권 이경민 부장은 급락 자체는 “명백한 언더슈팅"이라면서도, 이번 하락이 펀더멘털 훼손보다 AI 서사에 대한 의구심 + 밸류에이션 되돌림 + 레버리지 청산의 복합이라고 봤습니다. 그리고 오늘 급락의 재료가 워런 버핏의 AI 거품 경고였다는 점은, 이 논쟁이 국내가 아니라 글로벌 AI 투자 전체의 논쟁임을 보여줍니다.
제 정리는 이렇습니다. 양쪽 다 “반도체 이익이 코스피의 전부"라는 사실에는 동의합니다. 갈리는 건 그 이익의 지속 기간에 대한 베팅이고, 그건 결국 4편(사이클의 위치)과 번외편(돈의 강 지속성)의 질문으로 되돌아갑니다. 지수 전망은 반도체 전망의 종속변수가 됐습니다.
정리
- 2026년 코스피는 1월 4,214 → 6월 장중 9,385(+123%) → 7월 6,820(-27%)의 극단적 궤적을 그렸고, 상승의 70%도 하락의 방아쇠도 반도체 두 종목이었습니다.
- 쏠림은 4중 구조입니다 — 시총 55%, 상승 기여 70%, 영업이익 68%, 순이익 증가분 93%. 이익의 쏠림이라는 실체가 있지만, 그만큼 지수가 반도체 사이클의 증폭기가 됐고 레버리지(빚투 38.5조, 단일종목 ETF)가 진폭을 키웁니다.
- ‘반도체 착시’를 기억하세요 — 반도체 제외 체감 지수는 4,100선. “코스피가 오른다"와 “내 종목이 오른다"는 다른 명제가 됐고, 반대로 지수 급락이 곧 시장 전체의 붕괴를 뜻하지도 않습니다.
- 전문가 진단은 10,000~11,000(노무라·한투·하나) vs 피크아웃(모건스탠리)으로 양분 — 결국 판단할 것은 지수가 아니라 반도체 사이클의 위치입니다. 4편의 체크리스트(D램 계약가 상승률·재고·캐펙스·신규 팹)가 그대로 코스피 체크리스트입니다.
다음 9편은 이 논쟁의 도구를 다룹니다. 증권사들이 던지는 목표주가는 대체 어떻게 계산되는 건지 — “400만닉스"의 계산법을 뜯어봅니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
인용된 전문가 견해는 해당 시점의 의견이며 언제든 바뀔 수 있습니다.