4편까지 “이렇게 하면 안 된다"는 이야기를 했습니다. 이번 편은 방향을 바꿉니다. 그럼 어떻게 골라야 하나.
미리 말씀드리면, 저는 “이 ETF를 사세요"라고 쓰지 않을 겁니다. 그 대신 상품을 열어보는 법을 정리하겠습니다. 구성종목 비중은 매일 바뀌기 때문에, 오늘 제가 적은 숫자보다 여러분이 직접 확인하는 습관이 훨씬 오래갑니다.
먼저, ‘AI’라는 이름을 믿지 마세요
국내에 ‘AI’가 붙은 ETF가 많습니다. 그런데 그 AI가 가리키는 대상이 상품마다 다릅니다.
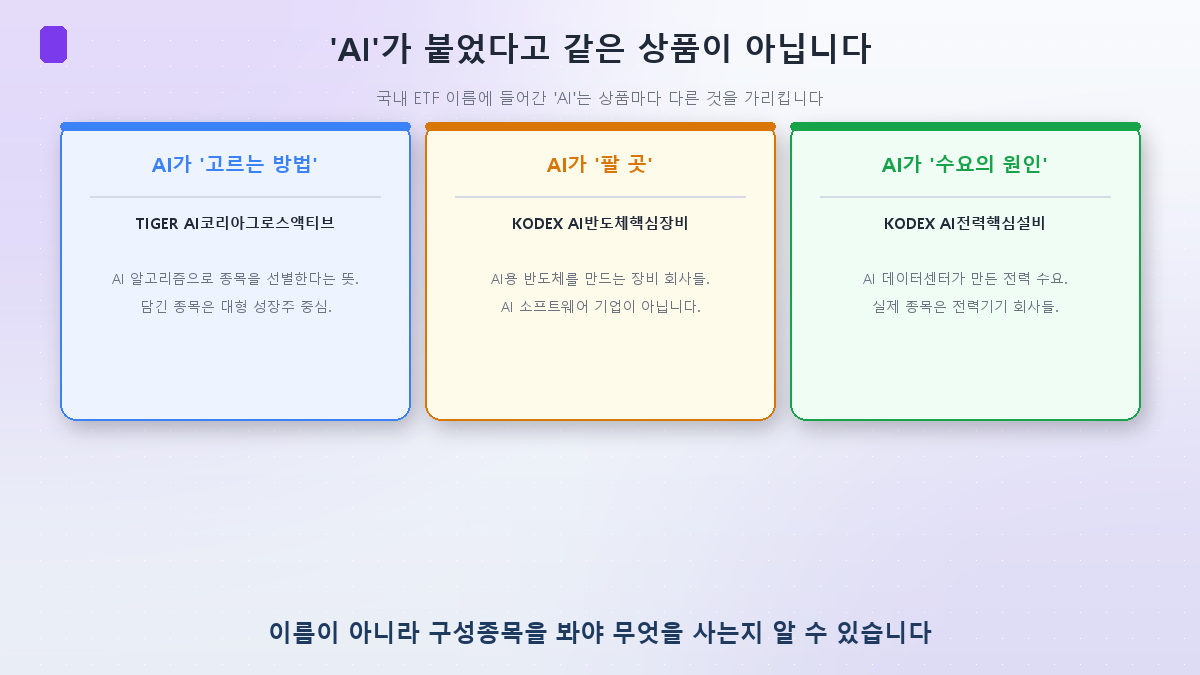
- AI가 ‘고르는 방법’인 경우 — TIGER AI코리아그로스액티브는 AI 알고리즘으로 종목을 선별한다는 뜻입니다. 담긴 종목 자체는 대형 성장주 중심이고요.
- AI가 ‘팔 곳’인 경우 — KODEX AI반도체핵심장비는 AI용 반도체를 만드는 장비 회사들입니다. AI 소프트웨어 기업이 아닙니다.
- AI가 ‘수요를 만든 원인’인 경우 — KODEX AI전력핵심설비는 AI 데이터센터가 유발한 전력 수요가 테마이고, 실제 종목은 전력기기 회사들입니다. (AI 전력 교과서에서 다룬 그 회사들이죠.)
셋 다 ‘AI ETF’인데 안에 든 게 완전히 다릅니다. 이름은 마케팅이고, 구성종목이 실체입니다.
같은 ‘반도체 ETF’도 구조가 다릅니다
한 걸음 더 들어가 보죠. 이름이 비슷해도 집중도가 크게 다릅니다.
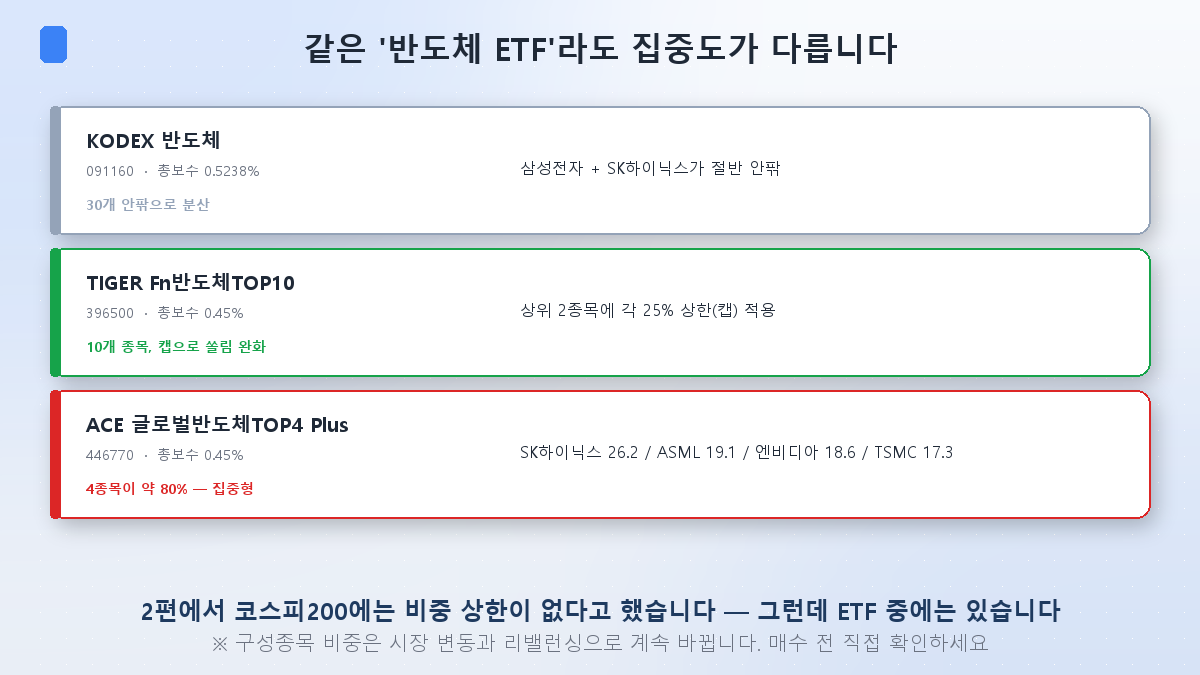
- KODEX 반도체(091160) — 총보수 연 0.5238%. 30개 안팎 종목에 분산돼 있지만 삼성전자와 SK하이닉스가 절반 안팎을 차지합니다.
- TIGER Fn반도체TOP10(396500) — 총보수 연 0.45%. 10개 종목인데, 추종하는 FnGuide 지수가 상위 2종목에 각 25% 상한(캡) 을 둡니다.
- ACE 글로벌반도체TOP4 Plus(446770) — 총보수 연 0.45%. SK하이닉스·ASML·엔비디아·TSMC 네 종목이 약 80% 입니다. 메모리·장비·GPU·파운드리 각 대표를 하나씩 담은 집중형이죠.
여기서 2편이 떠오릅니다. 코스피200에는 비중 상한이 없다고 했었죠. 그런데 개별 ETF 중에는 상한을 둔 상품이 있습니다. 쏠림이 부담스럽다면, 지수 자체를 바꿀 수는 없어도 캡이 적용된 상품을 고르는 선택지는 있다는 뜻입니다.
다만 캡이 완벽한 방어막은 아닙니다. 캡은 분기 리밸런싱 때 맞추는 것이라, 그 사이 시총이 급변하면 일시적으로 상한을 넘길 수 있습니다.
그리고 꼭 기억하실 것 — 위 숫자는 제가 확인한 시점의 값입니다. 구성종목 비중은 주가와 리밸런싱에 따라 계속 바뀝니다. 사기 전에 직접 보세요.
반도체 ETF를 따로 사는 게 의미가 있을까
1·2편에서 코스피 자체가 이미 AI 반도체에 절반 이상 걸려 있다고 했습니다. 그럼 반도체 ETF를 또 사는 건 무슨 의미일까요?
정직하게 말하면 겹칩니다. 코스피200 ETF를 들고 있는데 국내 반도체 ETF를 더 사면, 같은 두 종목의 비중만 더 키우는 셈일 수 있습니다.
의미가 생기는 경우는 이런 쪽입니다.
- 국내 반도체 소부장까지 담고 싶을 때 — 한미반도체·리노공업처럼 코스피200 비중이 작은 회사들이 반도체 ETF에는 더 크게 들어갑니다.
- 글로벌로 넓히고 싶을 때 — ASML·엔비디아·TSMC는 코스피200에 없습니다. 글로벌 반도체 ETF는 이걸 담습니다.
- 캡이 적용된 상품으로 쏠림을 줄이고 싶을 때 — 위에서 본 경우죠.
반대로 “AI가 유망하니까 반도체 ETF도 하나 사두자” 는 접근이라면, 이미 갖고 있는 것과 얼마나 겹치는지부터 확인하시는 게 순서입니다.
세금 — 여기가 수익률보다 클 수 있습니다
의외로 가장 많이 놓치는 부분입니다. 같은 지수를 사도 어디서 사느냐에 따라 세금 구조가 완전히 다릅니다.
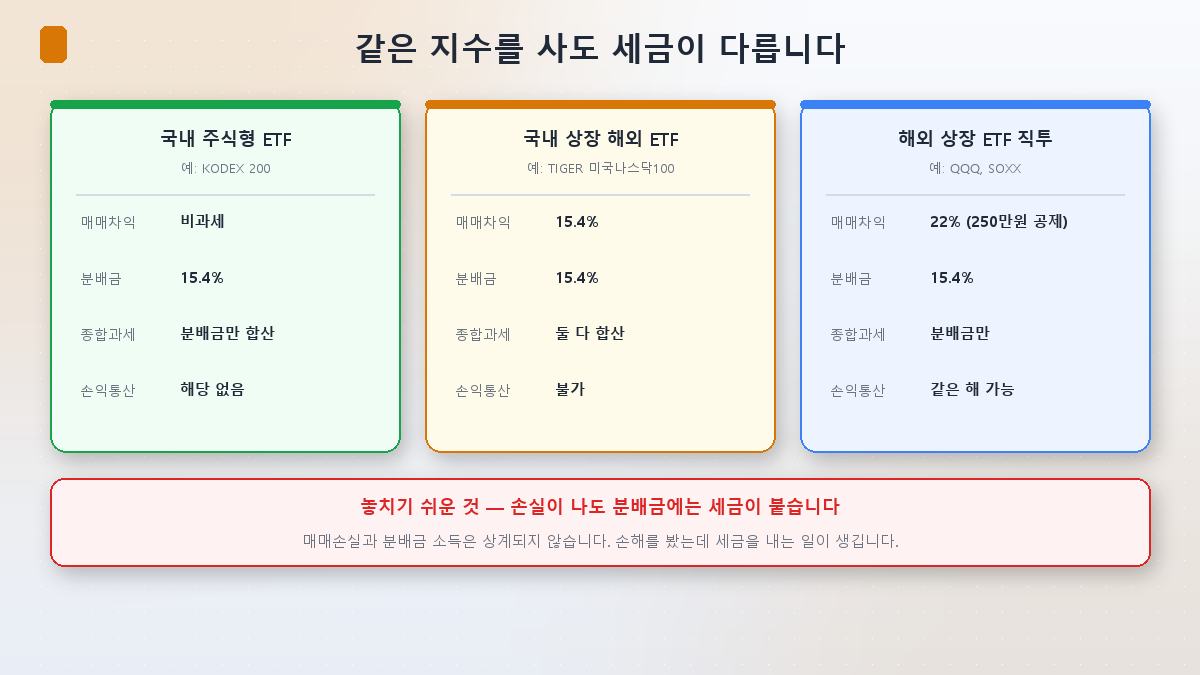
| 국내 주식형 ETF | 국내 상장 해외 ETF | 해외 상장 ETF 직투 | |
|---|---|---|---|
| 예시 | KODEX 200 | TIGER 미국나스닥100 | QQQ, SOXX |
| 매매차익 | 비과세 | 15.4% | 22%, 연 250만원 공제 |
| 분배금 | 15.4% | 15.4% | 15.4% |
| 금융소득종합과세 | 분배금만 합산 | 매매차익까지 합산 | 분배금만 (양도세는 분류과세) |
| 손익통산 | 해당 없음 | 불가 | 같은 해 안에서 가능 |
몇 가지 실질적인 함의가 있습니다.
① 소액이면 해외 직투가 유리할 수 있습니다. 연 250만원 기본공제가 있어서, 차익이 그 안에 들어오면 세금이 0입니다.
② 금액이 커지면 계산이 뒤집힙니다. 250만원을 넘는 순간 22%가 붙는데, 국내 상장 해외 ETF는 15.4%입니다. 세율만 보면 후자가 낮죠.
③ 그런데 금융소득이 많으면 다시 뒤집힙니다. 국내 상장 해외 ETF는 매매차익까지 금융소득종합과세에 합산됩니다. 연 금융소득이 2,000만원을 넘으면 누진세율이 붙어 최고 49.5%까지 갈 수 있습니다. 반면 해외 직투의 양도소득은 분류과세라 종합과세에 섞이지 않습니다.
④ 손익통산 차이가 큽니다. 해외 직투는 같은 해에 A에서 손해, B에서 이익이 났으면 상계해서 세금을 계산합니다. 국내 상장 해외 ETF는 종목별로 따로 과세돼 상계가 안 됩니다.
그리고 가장 아픈 것 하나. 손실이 나도 분배금에는 세금이 붙습니다. 매매손실과 분배금 소득은 상계되지 않거든요. 계좌는 마이너스인데 세금은 내는 상황이 실제로 생깁니다.
계좌를 바꾸면 세금이 바뀝니다
같은 상품이라도 어느 계좌에서 사느냐가 세후 수익을 바꿉니다.
- 연금저축·IRP: 계좌 안에서는 과세가 미뤄지고(과세이연), 연금으로 받을 때 3.3~5.5%만 냅니다. 단 레버리지·인버스 ETF는 아예 매수가 안 됩니다. 그리고 IRP는 위험자산을 최대 70%까지만 담을 수 있습니다(연금저축펀드는 100% 가능).
- ISA: 계좌 내 손익을 통산한 뒤 과세하기 때문에, 위에서 본 “손익통산 불가” 문제를 완화해줍니다.
참고로 2026년 8월 3일 발표된 세제개편안에 ISA 개편이 담겼습니다. 국내 주식·주식형 펀드에 투자하는 ‘생산적금융 ISA’ 를 신설해 이자·배당소득을 전액 비과세하고, 청년 가입자에게는 납입금의 10%를 소득공제한다는 내용입니다. 기존 일반 ISA는 연 납입한도 2,000만원을 유지하되 계약기간을 총 5년으로 제한하고 한도 이월 제도는 폐지합니다.
다만 이건 아직 개편안이고 국회 통과 절차가 남았습니다. 시행 예정 시점도 2027년 1월 이후 신규 가입분부터입니다. 확정 전까지는 참고만 하시는 게 좋겠습니다.
사기 전에 5분 — 다섯 가지
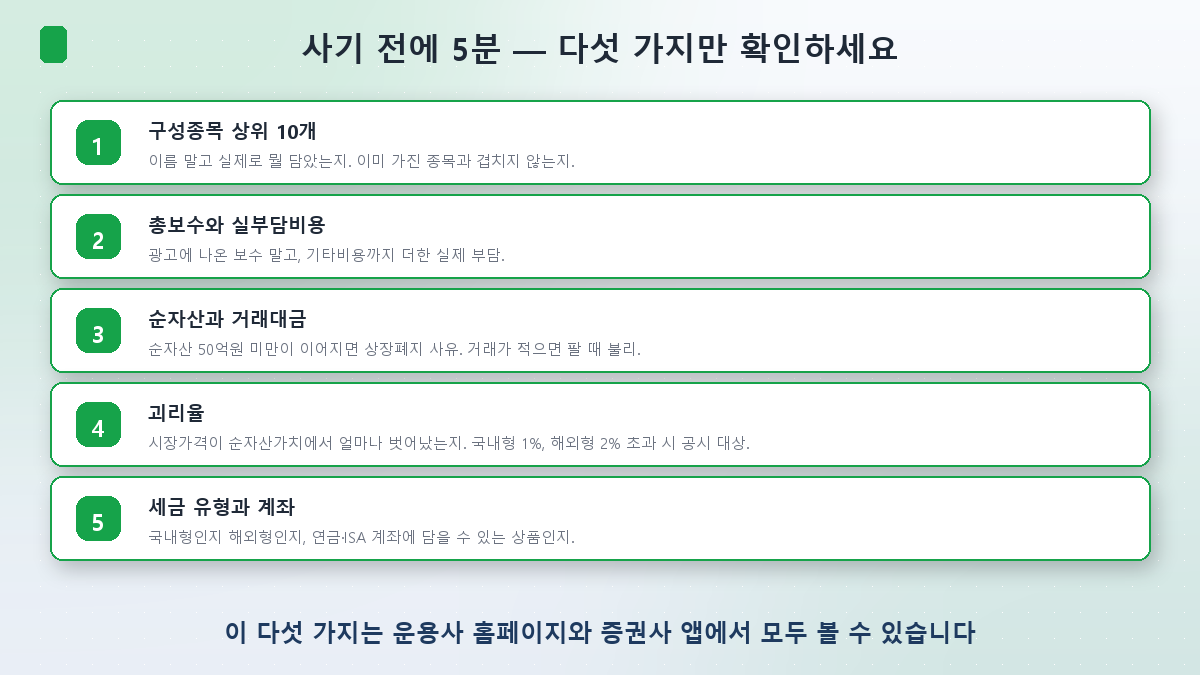
① 구성종목 상위 10개. 이름 말고 실제로 뭘 담았는지. 그리고 이미 가진 종목과 얼마나 겹치는지.
② 총보수와 실부담비용. 광고에 나오는 보수는 운용보수 중심입니다. 기타비용과 매매수수료까지 더한 실부담이 실제로 내는 돈이고, 해외자산을 담는 상품일수록 둘의 격차가 벌어지는 경향이 있습니다.
③ 순자산과 거래대금. 상장 1년이 지난 ETF의 순자산이 50억원 미만으로 떨어져 다음 반기말까지 해소되지 않으면 상장폐지 사유가 됩니다. 거래가 적으면 팔 때 불리한 가격에 팔게 되고요. (참고로 ETF는 상장폐지돼도 순자산가치 기준으로 정산되니 주식처럼 휴지가 되진 않습니다.)
④ 괴리율. 시장가격이 순자산가치에서 얼마나 벗어났는지입니다. 한국거래소는 국내형 1%, 해외형 2%를 넘으면 공시하도록 하고 있습니다. 추적오차와는 다른 개념인데, 괴리율은 “지금 이 가격이 제값인가”, 추적오차는 “이 상품이 지수를 잘 따라가는가” 입니다.
⑤ 세금 유형과 계좌. 국내형인지 해외형인지, 그리고 연금계좌나 ISA에 담을 수 있는 상품인지.
지난달이 남긴 교훈 하나
2026년 7월, 국내 상장 ETF 891개(전체의 78.3%)가 하락했습니다. 반도체 테마 ETF들이 특히 심해서 −36~38%대가 속출했고, 하위권은 전부 단일종목 레버리지였습니다(최하위 −68.7%).
그런데 같은 달 미국에서는 반대 장면이 있었습니다. 반도체 ETF SOXX가 −22.1%로 2002년 이후 최악의 월간 성적을 냈는데도, 7월 한 달 69억 달러가 순유입됐습니다. 사상 최대였습니다.
같은 하락장에서 한쪽은 강제청산되고 한쪽은 사 모았습니다. 차이는 종목 선택이 아니라 어떻게 들고 있었느냐였습니다.
정리
- 이름을 믿지 마세요. ‘AI’가 붙어도 그게 알고리즘인지, 최종 수요처인지, 수요를 만든 원인인지 제각각입니다. 구성종목이 실체입니다.
- 같은 반도체 ETF도 구조가 다릅니다. 삼전+하이닉스가 절반인 상품, 상위 2종목에 25% 캡을 둔 상품, 4종목이 80%인 집중형이 다 있습니다. 코스피200엔 없는 비중 상한이 일부 ETF엔 있습니다.
- 세금이 수익률만큼 중요합니다. 국내 주식형은 매매차익 비과세, 국내 상장 해외형은 15.4%에 종합과세 합산, 해외 직투는 22%에 250만원 공제와 손익통산. 금액과 다른 금융소득에 따라 유불리가 뒤집힙니다.
다음 [6편]은 이 시리즈의 마지막입니다. AI 시대의 지수 읽는 법 — 코스피 전망이 어떻게 만들어지는지, 그리고 그 숫자의 상당 부분이 왜 반도체 이익인지 정리하며 마치겠습니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
본문의 보수·구성종목 비중은 확인 시점 기준이며 계속 바뀝니다. 세제는 개인의 소득 구조에 따라 결과가 달라지므로 중요한 결정 전에는 전문가나 국세청 자료로 확인하시기 바랍니다.