요즘 반도체 뉴스를 보면 이상한 점이 있습니다. “D램 가격 폭등”, “낸드 품귀”, “삼성 파운드리 흑자전환 도전” — 분명 다 같은 반도체 얘기인데, 어떤 건 축포를 쏘고 어떤 건 이제야 적자 탈출을 이야기합니다. 같은 산업인데 왜 이렇게 딴판일까요? 오늘은 시리즈의 기초 체력 편입니다. 이 지도 한 장이 머리에 있으면, 앞으로 어떤 반도체 뉴스를 봐도 “이건 누구한테 좋은 뉴스인지"를 바로 판별할 수 있습니다.
반도체는 크게 둘 — 기억하는 칩과 생각하는 칩
세상의 반도체는 크게 두 진영입니다. 데이터를 **기억하는 칩(메모리)**과, 데이터로 생각하는 칩(시스템·로직). D램과 낸드는 기억 진영이고, 엔비디아 GPU나 스마트폰의 두뇌(AP)는 생각 진영입니다. 그리고 파운드리는 칩이 아니라 생각 진영의 칩을 대신 만들어주는 공장업입니다. 하나씩 보죠.
D램 = 책상, 낸드 = 창고
컴퓨터를 사무실이라고 생각하면 단번에 정리됩니다.
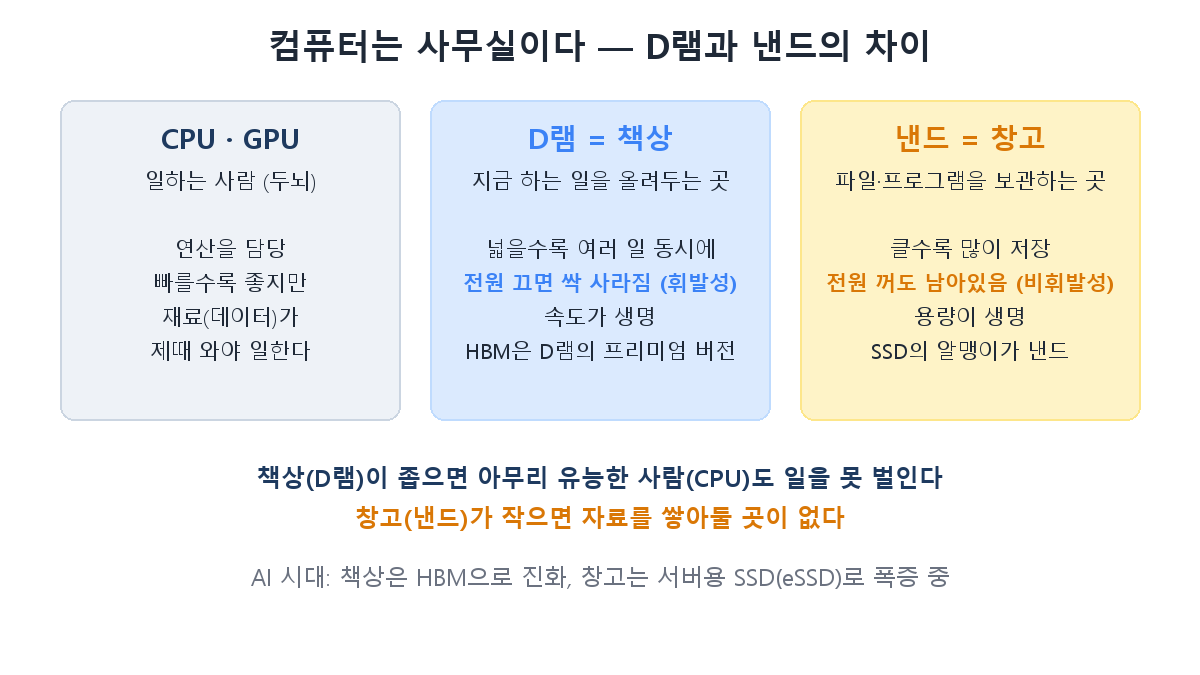
- D램은 책상입니다. 지금 하는 일을 펼쳐놓는 작업 공간이죠. 책상이 넓을수록 여러 일을 동시에 벌일 수 있지만, 전원을 끄면 싹 사라집니다(휘발성). 속도가 생명이고, 1편에서 본 HBM은 이 D램을 고층으로 쌓은 프리미엄 버전입니다.
- 낸드는 창고입니다. 파일과 프로그램을 보관하는 곳으로, 전원을 꺼도 남아있습니다(비휘발성). 용량이 생명이고, 우리가 아는 SSD의 알맹이가 바로 낸드입니다.
투자 관점의 차이도 있습니다. 낸드는 D램보다 만드는 회사가 많아(삼성 29%, 하이닉스 18%, 키옥시아 14%…) 가격 경쟁이 험하고 사이클이 더 거칩니다. 다만 지금은 AI 서버가 학습 데이터를 쌓아둘 창고, 즉 서버용 SSD(eSSD) 수요가 폭증하면서 낸드 시장이 1년 새 3배로 커졌습니다. 책상(HBM)에 이어 창고까지 호황이 번진 거죠.
파운드리 = 남의 설계도로 칩을 만들어주는 공장
생각하는 칩 진영은 분업 구조입니다. 엔비디아·애플·퀄컴은 칩을 설계만 하고 공장이 없습니다(팹리스). 이들의 설계도를 받아 대신 생산해주는 위탁 공장이 파운드리입니다. 이 시장은 대만 TSMC가 점유율 70% 이상을 가져가는 압도적 독주 체제이고, 삼성전자가 2위로 추격 중입니다.
메모리와 파운드리는 돈 버는 방식이 근본적으로 다릅니다. 메모리는 규격품이라 시황(가격)이 실적을 좌우하는 반면, 파운드리는 주문 생산이라 고객 수주가 실적을 좌우합니다. 그래서 최첨단 공정 기술과 고객 신뢰가 전부인 사업이고, 후발주자가 따라잡기가 극도로 어렵습니다. 삼성 파운드리가 오래 적자에 시달리다 올해 가동률 80%를 회복하며 흑자전환에 도전 중인 게 지금 상황입니다.
우리 회사들은 이 지도의 어디에 있나
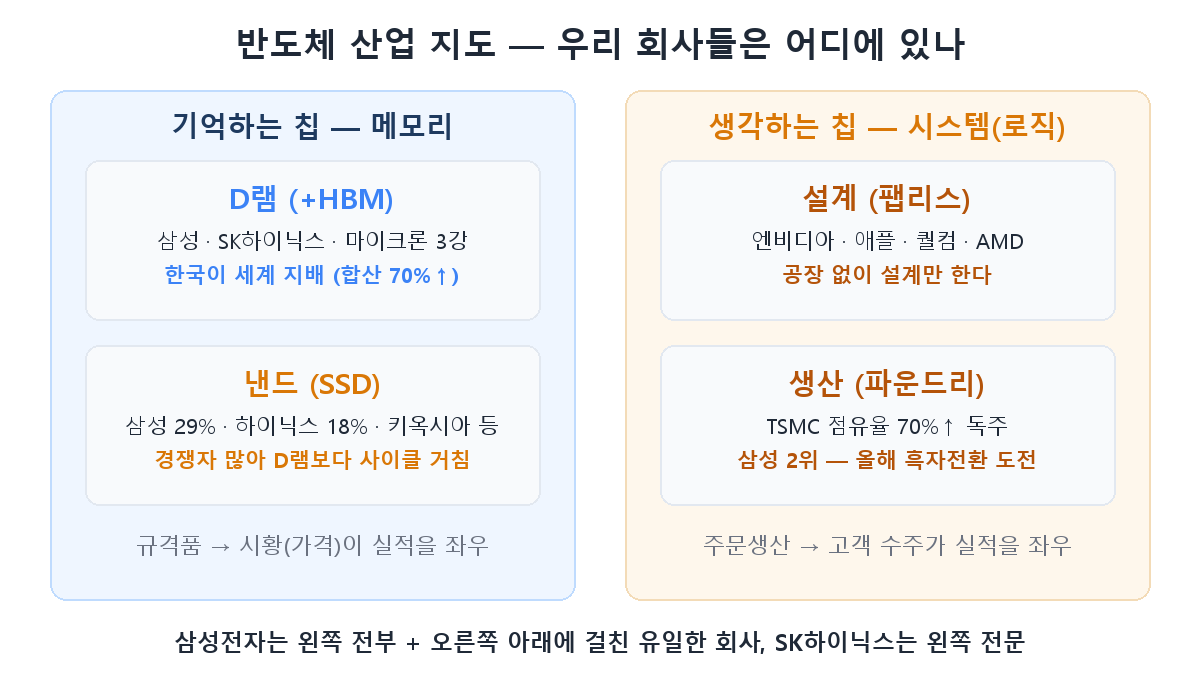
- SK하이닉스: 왼쪽(메모리) 전문. 3편에서 본 “전문점” 그 자체입니다.
- 삼성전자: 왼쪽 전부(D램·낸드 1위)에 오른쪽 아래(파운드리 2위)까지 걸친, 세계에서 유일한 회사입니다. 이 광범위함이 3편의 “백화점” 구조이자, 메모리 호황을 온전히 못 누리는 이유이기도 합니다.
- 한국은 메모리에서 세계를 지배(D램 합산 점유율 70%↑)하지만, 생각하는 칩 진영은 TSMC와 엔비디아의 세상입니다. “반도체 강국"이라는 말의 정확한 의미는 “메모리 강국"에 가깝습니다.
뉴스 해석 치트시트
이제 뉴스가 다르게 보일 겁니다.
| 뉴스 | 누구에게 좋은가 |
|---|---|
| “D램 계약가 급등” | 삼성·하이닉스 메모리 이익 직행 (특히 하이닉스) |
| “eSSD·낸드 호황” | 낸드 3강 모두, 점유율 순 |
| “TSMC 최대 실적” | 파운드리 독주 재확인 — 삼성엔 부담 |
| “삼성 파운드리 대형 수주” | 삼성 비메모리 재평가 스토리 |
| “HBM 증설 → 범용 D램 부족” | 4편에서 본 ‘호황이 호황을 조이는’ 구조 |
정리
- 반도체는 **기억(메모리: D램·낸드) vs 생각(시스템: 설계·파운드리)**의 두 진영 — 돈 버는 방식부터 다릅니다.
- D램은 책상(휘발성·속도), 낸드는 창고(비휘발성·용량) — AI 시대엔 책상은 HBM으로, 창고는 eSSD로 진화하며 둘 다 호황입니다.
- 파운드리는 위탁 공장업 — TSMC 70% 독주에 삼성이 흑자전환으로 추격하는 구도이며, 시황 산업인 메모리와 달리 수주 산업입니다.
다음 6편부터는 응용편입니다. 엔비디아에서 시작한 돈이 하이닉스를 거쳐 어디까지 흘러가는지 — AI 반도체 밸류체인과 소부장을 따라가 봅니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.