1편에서 지수가 무엇인지, 2편에서 두 종목이 지수의 60%를 차지한다는 걸 봤습니다.
오늘은 그 구조가 실제로 터진 날들을 봅니다. 2026년 7월 마지막 주입니다.
나흘 동안 벌어진 일
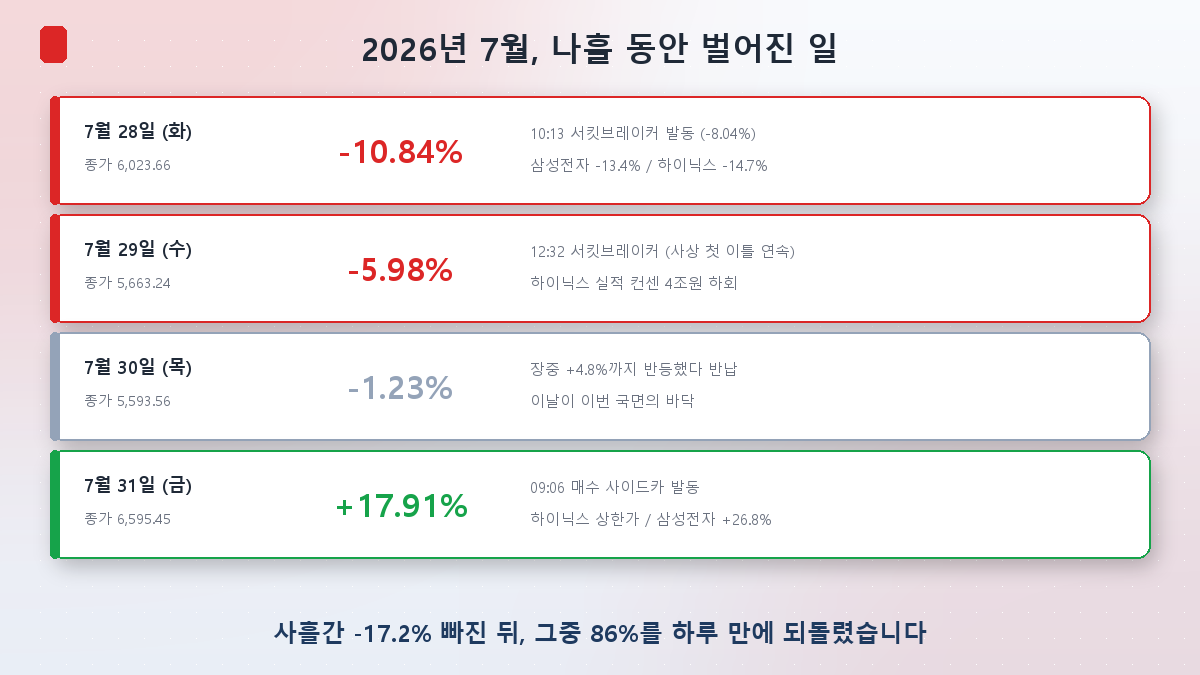
7월 28일(화). 개장하자마자 무너졌습니다. 오전 10시 13분, 코스피가 −8.04%까지 밀리며 서킷브레이커가 걸렸습니다. 매매가 20분간 멈췄죠. 재개된 뒤에도 낙폭은 더 커져 종가는 −10.84%(6,023.66)였습니다. 삼성전자가 −13.4%, SK하이닉스가 −14.7%였습니다.
방아쇠는 전날 중국에서 당겨졌습니다. 중국 창신메모리(CXMT)가 7월 27일 상하이 증시에 상장하면서 첫날 공모가 대비 465% 폭등해, 시가총액이 단숨에 3조 3,000억 위안(약 700조원)에 올랐습니다. 시장은 이걸 한국 메모리 독주에 대한 정면 도전으로 읽었습니다.
7월 29일(수). 이번엔 개장 직전 SK하이닉스 실적이 나왔습니다. 2분기 영업이익 60조 5,426억원 — 컨센서스(63조 6,594억원)를 4조원 가까이 밑돌았습니다. 오전 9시 컨퍼런스콜에서는 미국 ADR 공모 관련 규제를 이유로 주주환원과 가이던스에 대해 명확한 답을 내놓지 못했습니다.
낮 12시 32분, 코스피에 또 서킷브레이커가 걸렸습니다. 사상 첫 이틀 연속이었고, 코스닥까지 양 시장이 이틀 연속 멈춘 것도 처음이었습니다. 이날 변동성지수(VKOSPI)는 장중 97.99까지 치솟아 사상 최고를 기록했습니다.
7월 30일(목). 장중 한때 +4.8%까지 반등했다가 상승분을 반납하고 −1.23%로 마감했습니다. 결과적으로 이날이 이번 국면의 바닥이었습니다.
7월 31일(금). 그리고 반대 방향으로 기록이 나왔습니다. 개장 6분 만인 9시 6분 매수 사이드카가 발동됐고, 코스피는 +17.91%(1,001.89포인트) 올라 6,595.45로 마감했습니다. 1980년 지수 산출 이래 상승률·상승폭 모두 역대 최대입니다. SK하이닉스는 오후 2시 10분경 상한가(+29.95%)를 찍었는데, 2015년 가격제한폭이 ±30%로 확대된 이후 처음이었습니다. 삼성전자도 +26.81%였습니다.
무엇이 바꿨을까요. 전날 밤 미국에서 마이크로소프트가 실적을 발표했습니다. 애저 매출이 분기 최초로 1,000억 달러를 넘었고 성장률은 43%로 가속됐습니다. 알파벳은 자본지출 전망을 오히려 상향했습니다. “AI 투자가 꺾이는 것 아니냐"는 공포가 하루 만에 뒤집힌 겁니다.
사흘간 −17.2% 빠진 지수가, 그중 86%를 하루 만에 되돌렸습니다.
서킷브레이커가 정확히 뭔가요
뉴스에 하도 나와서 익숙하지만, 정확한 규칙을 아는 분은 의외로 적습니다.
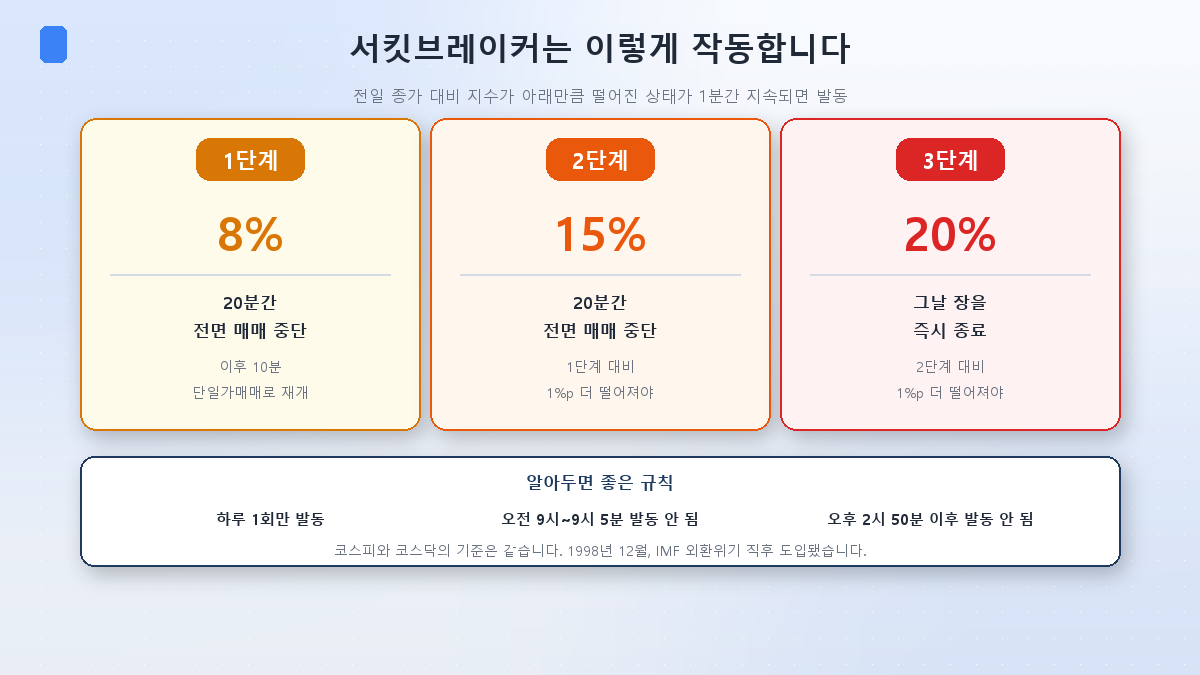
전일 종가 대비 지수가 일정 폭 떨어진 상태가 1분간 지속되면 발동됩니다.
- 1단계 (−8%): 20분간 전면 매매 중단 → 이후 10분간 단일가매매로 재개
- 2단계 (−15%): 20분간 전면 중단. 단 1단계보다 1%p 더 떨어져야 함
- 3단계 (−20%): 그날 장을 즉시 종료. 2단계보다 1%p 더 떨어져야 함
알아두면 좋은 규칙이 몇 개 있습니다. 하루에 한 번만 발동되고, 오전 9시~9시 5분과 오후 2시 50분 이후에는 발동되지 않습니다. 장 막판에 멈춰봐야 의미가 없으니까요. 코스피와 코스닥 기준은 같습니다.
이 제도는 1998년 12월, IMF 외환위기 직후에 도입됐습니다.
그런데 이 정도로 자주 걸리는 게 정상일까요
여기서 이번 편의 핵심 숫자가 나옵니다.
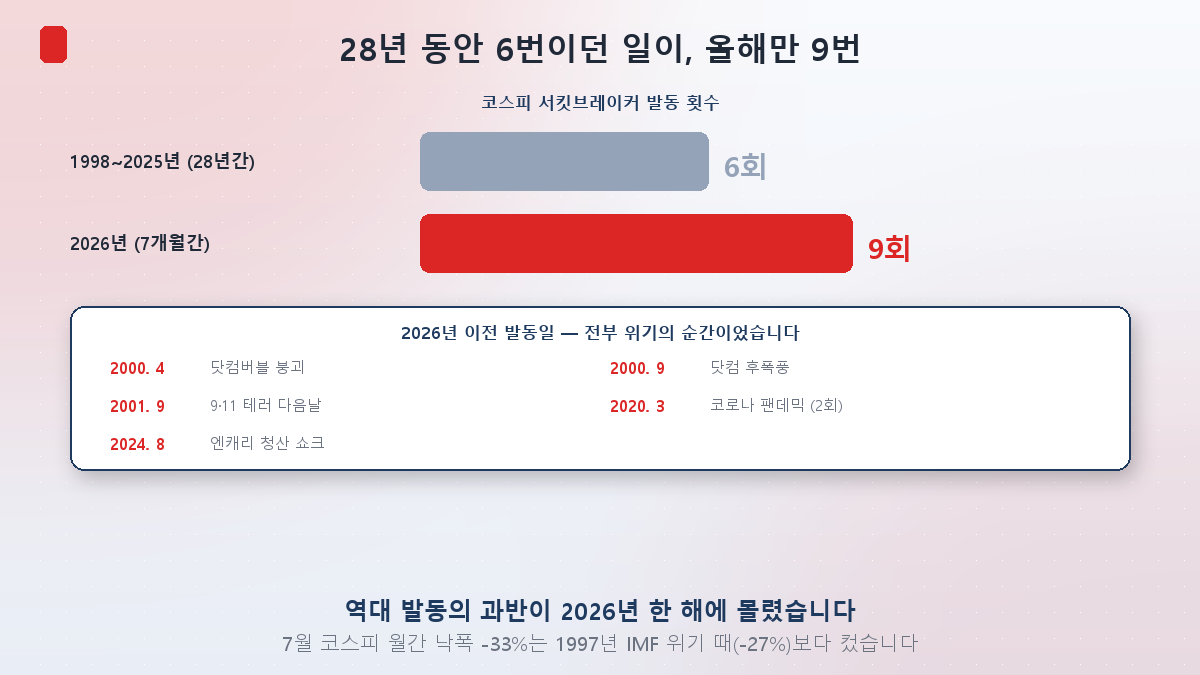
1998년 도입 이후 2025년까지 28년 동안 서킷브레이커는 단 6번 걸렸습니다. 그런데 2026년 한 해에만 9번입니다. 7월 말 기준 누적 15회 중 과반이 올해에 몰렸습니다.
이전 발동일을 보면 어떤 날들이었는지 알 수 있습니다. 2000년 4월 닷컴버블 붕괴, 2000년 9월 후폭풍, 2001년 9월 9·11 테러 다음날, 2020년 3월 코로나 팬데믹(2회), 2024년 8월 엔캐리 청산 쇼크. 전부 시대를 대표하는 위기의 순간입니다.
그런 일이 올해는 아홉 번 있었습니다. 7월 코스피 월간 낙폭 −33%는 1997년 IMF 위기 당시(−27%)보다 컸고, 같은 달 S&P500(−1.7%), 나스닥(−6.7%), 닛케이225(−11.6%)와 비교하면 한국만 유독 심하게 흔들렸습니다.
2편에서 두 종목의 상관계수가 0.82라고 했죠. 그 두 종목이 지수의 절반을 넘으니, 반도체 뉴스 하나에 시장 전체가 8%씩 움직입니다. 잦은 서킷브레이커는 원인이 아니라 증상입니다.
사이드카와 VI는 또 뭔가요
시장을 멈추는 장치는 서킷브레이커만이 아닙니다. 셋을 구분하면 뉴스가 훨씬 잘 읽힙니다.
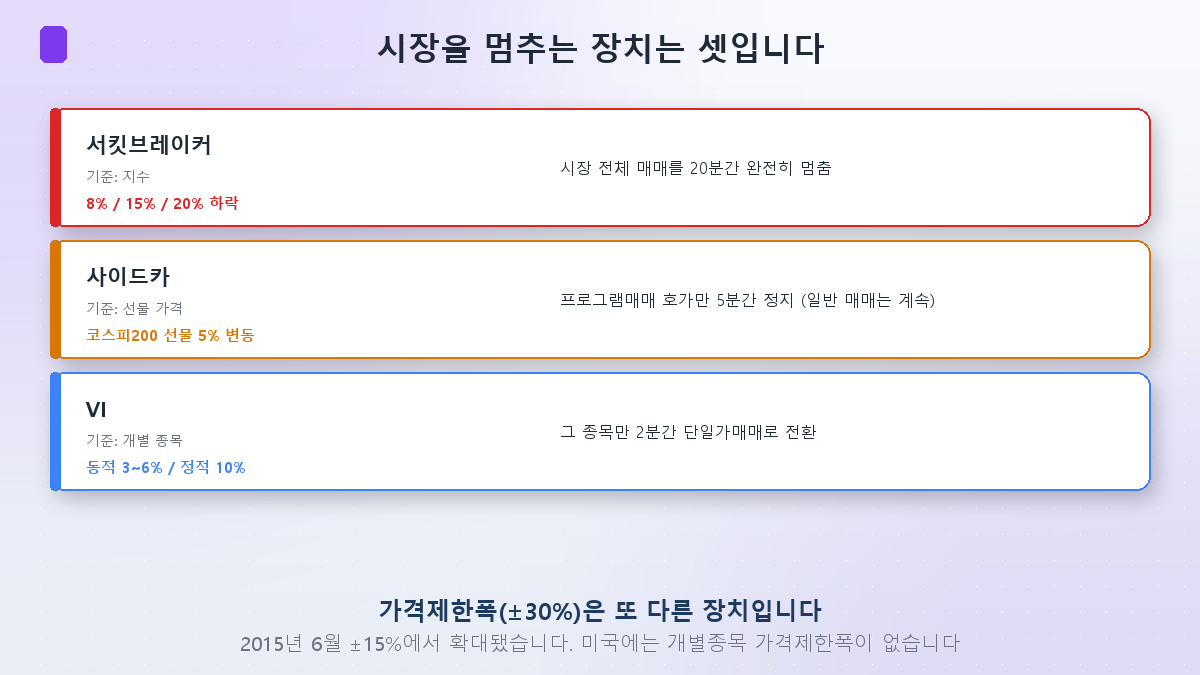
- 서킷브레이커는 지수 기준입니다. 시장 전체의 매매를 완전히 멈춥니다.
- 사이드카는 선물 가격 기준입니다. 코스피200 선물이 5% 변동하면 발동되는데, 멈추는 건 프로그램매매 호가 5분간뿐입니다. 일반 투자자의 매매는 계속됩니다. 7월 31일 폭등일 아침에 걸린 게 이겁니다. 참고로 사이드카는 오르는 쪽으로도 걸립니다.
- VI(변동성완화장치) 는 개별 종목 기준입니다. 한 종목이 급변하면 그 종목만 2분간 단일가매매로 바뀝니다.
여기에 가격제한폭이 하나 더 있습니다. 하루에 오르내릴 수 있는 최대치로, 한국은 ±30%입니다. 원래 ±15%였다가 2015년 6월에 확대됐습니다. 7월 31일 SK하이닉스가 찍은 “상한가"가 바로 이 +30% 천장입니다.
참고로 미국에는 개별종목 가격제한폭이 없습니다. 하루에 몇 배가 오르내려도 제도적으로 막지 않습니다. 시장을 멈추는 방식이 나라마다 다르다는 뜻입니다.
멈추면 정말 도움이 될까 — 반대 이야기
여기서 짚고 갈 게 있습니다. 서킷브레이커가 시장을 구한다는 건 정설이 아닙니다. 학계에서 30년 가까이 논쟁 중입니다.
찬성 쪽은 명확합니다. 급락 국면에서 강제로 숨을 돌리게 해 패닉 매도를 끊고, 투자자가 정보를 다시 판단할 시간을 준다는 겁니다.
반대 쪽 논거가 흥미롭습니다. “자석 효과(magnet effect)” 라고 부릅니다. 지수가 −8%에 가까워지면 “곧 거래가 막힌다"는 생각에 투자자들이 오히려 서둘러 팝니다. 팔지 못하고 갇힐까 두려우니까요. 그 결과 가격이 자석에 끌리듯 임계치로 더 빨리 빨려 들어간다는 겁니다.
이건 이론만이 아닙니다. 중국이 2016년 1월 1일 서킷브레이커를 도입했습니다. 1월 4일 첫날 발동됐고, 1월 7일에는 개장 30분도 안 돼 또 걸려 장이 조기 마감됐습니다. 오히려 매도를 부추긴다는 비판이 쏟아졌고, 중국 당국은 도입 나흘 만인 1월 8일 제도를 중단했습니다. 자석 효과의 대표 실증 사례로 지금도 인용됩니다.
그 주가 남긴 것
기록만 남은 게 아닙니다.
신용융자 잔액은 6월 말 38조 6,000억원에서 7월 31일 28조 9,350억원으로 약 10조원 줄었습니다. 빚내서 투자한 돈의 4분의 1이 사라진 겁니다. 자발적 상환도 있지만 상당 부분은 반대매매 — 담보 부족으로 증권사가 강제로 판 물량입니다. 7월 한 달 반대매매가 8,000억원대였고, 7월 31일 하루에만 1,220억원이었습니다. 폭등한 그날에도 누군가는 강제로 팔렸다는 뜻입니다.
올해 누적 강제청산 규모는 4조원을 넘었고, 상반기 개인회생 신청은 8만 1,723건으로 전년 대비 13.2% 늘었습니다.
투자자 관점 — 네 가지
① 서킷브레이커는 예고가 아니라 결과입니다. 발동됐다는 건 이미 8% 빠졌다는 뜻입니다. “걸리면 사야지"보다, 왜 이렇게 자주 걸리는 시장이 됐는지를 보는 게 낫습니다.
② 사흘 폭락과 하루 폭등이 같은 원인에서 나옵니다. 두 종목이 지수의 절반이면 양방향으로 다 흔들립니다. 폭등을 반가워하는 만큼 그 변동성의 대가도 같이 옵니다.
③ 레버리지는 이런 장에서 가장 먼저 죽습니다. 지수가 결국 하루 만에 86%를 회복해도, 그 전에 반대매매로 청산당했다면 회복의 몫이 없습니다. 버티는 것과 버틸 수 있게 설계하는 건 다릅니다.
④ 제도는 완충재지 방패가 아닙니다. 중국 사례처럼 멈추는 장치가 오히려 매도를 부를 수도 있습니다. 제도를 믿고 리스크를 더 지는 건 순서가 거꾸로입니다.
정리
- 7월 마지막 주에 양방향 기록이 나왔습니다. 7월 28일 −10.84%(서킷브레이커), 29일 −5.98%(사상 첫 이틀 연속), 31일 +17.91%로 46년 만의 역대 최대 상승. 사흘 낙폭의 86%를 하루에 되돌렸습니다.
- 서킷브레이커는 −8%/−15%/−20% 3단계로, 각각 20분 중단·20분 중단·당일 종료입니다. 사이드카는 선물 5% 변동 시 프로그램매매만 5분 정지, VI는 개별 종목을 2분 단일가로 바꿉니다.
- 28년간 6번이던 발동이 올해만 9번입니다. 잦은 서킷브레이커는 원인이 아니라 쏠림의 증상입니다. 그리고 멈추는 장치가 늘 도움이 되는 것도 아닙니다 — 중국은 도입 나흘 만에 접었습니다.
다음 [4편]은 이 시리즈에서 제가 가장 하고 싶었던 이야기입니다. 개인은 왜 폭락에 레버리지를 샀고, 역대 최대 폭등일에 팔았나. 7월 31일 개인은 8조 2,739억원을 순매도했고, 외국인은 7조 2,414억원을 역대 최대로 사들였습니다.
⚠️ 이 글은 AI를 활용해 투자 관련 내용을 공부하며 정리한 글입니다. 특정 종목이나 투자 방식에 대한 권유가 아니며, 내용에 오류가 있거나 최신 정보와 다를 수 있습니다. 실제 투자 전에는 공식 자료를 직접 확인하시기 바랍니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
인용된 수치는 해당 시점 자료이며 언제든 바뀔 수 있습니다.